目次
- 建設業の請求書は「見積書と同じ明細」で作ると早く正確になる
- 請求書で確認すべき金額は3つだけ
- 公共工事や元請の指定書式があるときの考え方
- 建設業の請求書に載せる項目と書き方
- 宛名・請求書番号・請求日・支払期日
- 工事名・工期・明細(品目・数量・単位・単価)
- 消費税・登録番号・振込先(インボイスの記載事項)
- 1件の工事で見る見積書から最終請求までの記入例
- 例に使う見積書の明細と値引き
- 契約から請求までの段取りと、事務担当が受け取る書類
- 出来高請求(中間請求)の書き方
- 契約金額・既請求額・今回請求額・残額を並べる
- 見積明細ごとに出来高を出す
- 元請の締日・指定書式がある場合の合わせ方
- 追加工事・値引きの書き方と消費税を計算する順番
- 追加工事は本工事と分けて別明細にする
- 値引きは税抜で引いてから消費税を計算する
- 最終請求書の記入例(出来高表つき)
- 見積書との突き合わせ方と転記ミスが出やすい箇所
- 打ち直しで起きるミスを例の数字で見る
- 請求書を出す前の突き合わせチェックリスト
- 支払期日・送付方法・保存で気をつけること
- 支払期日と建設業法の決まり
- 郵送・メール・控えの保存
- 建設業の請求書テンプレートを選ぶときと、見積りと請求をまとめる方法
- 無料のExcelテンプレートを使うときの確認点
- SITE BOARD(サイトボード)で案件ごとに見積りと請求を並べる
- 次の締日までにやっておくこと
月末が近づくと、見積書の紙を横に置いて建設業の請求書へ数字を打ち直し、合計が合わずに電卓を叩き直していませんか。請求書は、見積書と同じ並び・数量・単価で作ると、行ごとに照合できて打ち直しのミスが減ります。ここでは1件の内装改修工事を例に、出来高の中間請求、追加工事、値引き後の消費税までを同じ数字で通した記入例と、出す前のチェックリストをまとめました。
建設業の請求書は「見積書と同じ明細」で作ると早く正確になる
建設業の請求書に、法律で決まった統一の書式はありません。必要な項目がそろい、金額が見積書・契約・これまでの請求額と合っていれば、差し戻されにくい請求書になります。
作業を楽にするいちばんのコツは、品目の並び・数量・単価を見積書と同じ順番にそろえることです。元請の担当者は、手元の見積書や注文書と請求書を見比べて確認します。並びが同じなら、上から1行ずつなぞるだけで照合が終わります。自社で出す前に確かめるときも、同じやり方で済みます。
逆に、見積書では工種ごとに7行あったのに、請求書を「内装工事一式」の1行にまとめると、元請は中身を確かめられません。内訳を聞かれて電話や再提出になり、締日に間に合わなければ入金が次の支払日まで延びることもあります。
以下では、1件の内装改修工事(契約金額 税抜3,000,000円)を例にします。見積書の明細から、第1回の出来高請求、追加工事、最終請求まで、すべて同じ数字で追います。自社の工事に置き換えながら読んでください。
請求書で確認すべき金額は3つだけ
請求書を作るときに確認する金額は、次の3つです。
- 見積書・契約書の金額:例では税抜3,000,000円、消費税300,000円、税込3,300,000円です。請求の合計は、契約後の増減を除けばこの金額を超えません。
- これまでに請求した金額(既請求額):出来高で分けて請求するときに使います。差し引き忘れると、同じ工事を二度請求する二重請求になります。
- 契約後に増減した金額:追加工事や値引きです。合意した追加見積書・注文書・メールなどの書面と、1件ずつ対応させます。
今回の請求額は「契約金額+増減−既請求額」で決まります。合計が合わないときは、この3つのどれが抜けているかを順に探すと、原因が早く見つかります。
公共工事や元請の指定書式があるときの考え方
発注機関や元請が請求書の様式や締日を決めている場合は、自社の書式ではなく指定書式で出します。自社の書式で出すと、金額が正しくても受け付けてもらえないことがあります。
指定書式でも、書く中身は変わりません。明細、出来高(契約金額・既請求額・今回請求額)、登録番号などは、このあと説明する項目で埋められます。
指定があるか分からないときは、先に注文書・契約書の支払条件の欄を見ます。そこに書いていなければ、最初の請求の前に元請の担当者へ「請求書の様式と締日の指定はありますか」と聞いておきます。初回で確認しておけば、毎月の作業がその形で固まります。
建設業の請求書に載せる項目と書き方
建設業の請求書には、宛名から備考まで次の15項目を載せます。ここでは会社として元請や施主へ工事代金を請求する前提でまとめています。一人親方が自分の手間賃を請求する書き方とは前提が違う点に注意してください。
| 項目 | 書く内容 | 記入例 |
|---|---|---|
| 宛名 | 注文書・契約書の注文者の正式名称 | 株式会社○○建設 御中 |
| 請求書番号 | 工事ごとに追える番号 | K0123-1 |
| 請求日 | 元請の締日に合わせた日付 | ○年○月末日 |
| 支払期日 | 支払条件どおりの日付 | ○年○月末日 |
| 工事名 | 契約書と同じ表記 | △△ビル3階 事務所内装改修工事 |
| 工事場所 | 契約書と同じ住所・建物名 | ○○市○○町1-2-3 △△ビル3階 |
| 工期 | 契約書の着工日〜完成日 | ○月○日〜○月○日 |
| 明細 | 品目・数量・単位・単価・金額 | 石膏ボード張り 400㎡ 1,800円 720,000円 |
| 小計 | 値引き前の明細の合計 | 第1回は1,080,000円 |
| 消費税 | 値引き後の税抜合計×10% | 第1回は108,000円 |
| 合計 | 税抜合計+消費税 | 第1回は1,188,000円 |
| 発行者 | 自社の名称・住所・電話番号 | 株式会社□□内装 |
| 登録番号 | 適格請求書発行事業者の登録番号 | T+13桁の数字 |
| 振込先 | 銀行名・支店名・種別・番号・名義 | ○○銀行 ○○支店 普通 1234567 |
| 備考 | 請求の回数、追加見積書の番号など | 第1回出来高請求 |
宛名・請求書番号・請求日・支払期日
宛名は、注文書・契約書の注文者と同じ正式名称にします。元請宛てでは、本社と支店の違いに気をつけます。注文書が「○○建設株式会社 東京支店」で出ていれば、宛名も支店名までそろえます。「株式会社」が前か後ろかも、注文書のとおりに書きます。会社には「御中」を付けます。
施主(個人)宛てでは、契約書の名義人の名前を書き、「様」を付けます。打ち合わせに出てきた家族の名前で書いてしまう間違いが起きやすいので、契約書の名義を必ず見て書いてください。
請求書番号は、工事ごとに追える付け方にします。例は「工事番号+回数」で、K0123-1(第1回)、K0123-2(最終回)です。番号を見るだけで、どの工事の何回目かが分かります。訂正して出し直すときは「K0123-1訂正」のように元の番号に「訂正」を付け、最初の版と区別します。
請求日は、作成した日ではなく、元請が指定する締日に合わせる場合が多いです。月末締めなら、作業したのが翌月2日でも請求日は月末の日付にします。施主宛ては、契約で決めた支払時期(着工時・完成引渡し時など)に合わせます。
支払期日は、契約書・注文書の支払条件どおりに書きます。「月末締め翌月末払い」なら、締日の翌月末日です。期日が土日祝に当たるときに前倒しか翌営業日かは、契約や元請の決まりで違います。分からなければ元請の経理に確認してから書きます。
工事名・工期・明細(品目・数量・単位・単価)
工事名と工事場所は、契約書と同じ表記にします。契約書が「△△ビル3階 事務所内装改修工事」なら、「△△ビル内装工事」と略しません。元請は工事名で社内の工事台帳と照らし合わせるため、略すと探してもらえないことがあります。
品目は、見積書と同じ工種ごとに分けます。「内装工事一式」ではなく、軽鉄下地、石膏ボード張り、クロス張りのように並べます。見積書で「仮設・養生 1式」としていた項目は、請求書でも「1式」のままでかまいません。
金額は、行ごとに「数量×単価=金額」で書きます。例は「石膏ボード張り 400㎡×1,800円=720,000円」です。単位(㎡・m・式・人工)も見積書と同じにします。
費目の区分は、見積書の分け方にそろえます。見積書で材料費と労務費をまとめて㎡単価にしたなら、請求書でも㎡単価で書きます。見積りで一式にまとめた費目を、請求書で急に材料費・労務費・重機費に分けると、元請から「見積りと違う」と確認が入ります。
常用(人工)で請求する場合は、人数×日数で人工を出し、単価を掛けます。例は「2人×3日=6人工、単価25,000円で150,000円」です。この単価は計算の例です。実際は元請と取り決めた常用単価を使い、備考に作業日を書いておくと確認が早く通ります。
消費税・登録番号・振込先(インボイスの記載事項)
適格請求書(インボイス)には、国税庁の説明で次の事項を書くことになっています。
- 適格請求書発行事業者の名称と登録番号
- 取引年月日
- 取引内容
- 税率ごとに区分して合計した対価の額と、適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の名称(宛名)
建設工事は基本的に標準税率10%で、軽減税率8%の対象額は0円になることが多いです。書式に8%の欄があれば「8%対象 0円」と書くか、10%の欄だけにします。消費税の端数処理は、1枚の請求書につき税率ごとに1回とされています。明細の行ごとに消費税を出して端数を足し上げないようにしてください。
登録番号は、発行者名のすぐ下に置くと見落とされにくくなります。元請から、登録番号の記載を求められる場合もあります。免税事業者がインボイスの登録をすると、消費税の課税事業者になります。登録するかどうかや手続きは、国税庁のインボイス制度特設サイトで確認してください。
振込先は、銀行名・支店名・口座種別・口座番号・口座名義を書きます。名義のカナ表記は通帳と一字ずつ合わせます。「カ)」の位置や小さい「ャ」が違うと、振込が戻される原因になります。
1件の工事で見る見積書から最終請求までの記入例
ここからの例は、元請○○建設から受けた「△△ビル3階 事務所内装改修工事」です。見積書から最終請求まで、すべて同じ数字を使います。
流れは次の5段階です。見積書提出→契約(税抜3,000,000円)→第1回の出来高請求→追加工事の合意→最終請求。各段階で、請求書に写す数字の出どころは次のとおりです。
| 段階 | 元にする書類 | 請求書に写す数字 |
|---|---|---|
| 見積書提出 | 見積書 | 品目・数量・単価(明細の並びのもと) |
| 契約 | 契約書・注文書 | 契約金額 税抜3,000,000円、宛名、工事名、支払条件 |
| 第1回 出来高請求 | 現場の管理者の出来高報告 | 完了した数量 → 今回請求額1,080,000円 |
| 追加工事の合意 | 追加見積書・注文書 | 追加金額150,000円 |
| 最終請求 | 第1回の請求書の控え | 既請求額1,080,000円 → 今回請求額2,070,000円 |
 connected by arrows to sections of one invoice sheet on the right (line items, progress table, additional work block, discount line). Clean flat style, no text or numbers.)
例に使う見積書の明細と値引き
例の見積書の明細は次のとおりです。請求書の明細は、この並びをそのまま使います。
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| 仮設・養生 | 1式 | — | 120,000円 |
| 軽鉄下地 | 200㎡ | 3,000円 | 600,000円 |
| 石膏ボード張り | 400㎡ | 1,800円 | 720,000円 |
| クロス張り | 400㎡ | 1,200円 | 480,000円 |
| 床長尺シート | 150㎡ | 4,000円 | 600,000円 |
| 廃材処分 | 1式 | — | 180,000円 |
| 諸経費 | 1式 | — | 350,000円 |
| 小計 | 3,050,000円 | ||
| 出精値引き | ▲50,000円 | ||
| 税抜合計 | 3,000,000円 |
検算すると、120,000+600,000+720,000+480,000+600,000+180,000+350,000=3,050,000円です。値引き後の税抜合計は3,000,000円、消費税(10%)は300,000円、税込合計は3,300,000円になります。
軽鉄・ボード・クロスの㎡単価の決め方や見積書の内訳は、次の記事で詳しく書いています。
 内装工事の見積書の内訳|石膏ボード・軽天・クロスの㎡単価と記入例
石膏ボード・軽天・クロスの拾い出し数量を、内装工事の見積書の内訳にどう書くかを6帖の記入例で解説。枚数や本数を㎡単価に直す計算、材工共と材工分離の書き分け、ロスと諸経費の載せ方、毎回Excelで組み直さない単価の持ち方まで分かります。
記事を読む
契約から請求までの段取りと、事務担当が受け取る書類
請求書を作る前に、必要な情報を誰から受け取るかを決めておきます。
| 誰から | 受け取るもの | 請求書のどこに使うか |
|---|---|---|
| 現場の管理者 | 工種ごとの出来高の数量 | 出来高の明細・今回請求額 |
| 現場の管理者 | 追加工事の指示書・追加見積書 | 追加工事の明細・備考 |
| 経営者・営業 | 契約書・注文書 | 宛名・工事名・契約金額 |
| 経営者・営業 | 値引きの合意内容、支払条件 | 値引きの行・支払期日 |
締日の前日にこれらがそろっていないと、夕方に現場へ電話して聞き直すことになります。請求書を作り始める前に、表の4つが手元にあるかを確かめるだけで、聞き直しが減ります。値引きを最終回でまとめて引くのか、毎回按分するのかも、このとき経営者に確認しておきます。
出来高請求(中間請求)の書き方
出来高請求とは、工事の進み具合に応じて契約金額の一部を請求するやり方です。着手金・中間金・最終金のように契約で決めた割合で分ける場合も、同じ考え方で書けます。
書き方のポイントは、請求書の上部に出来高の表を置くことです。契約金額・既請求額・今回請求額・残額が1か所に並んでいれば、元請の担当者はひと目で確認できます。分割の回数や出来高の確認方法(立会いの有無、出来高調書の提出など)は、契約や元請の決まりによって異なります。
契約金額・既請求額・今回請求額・残額を並べる
例の工事で、第1回の出来高請求の表は次のとおりです(金額はすべて税抜)。
| 契約金額 | 既請求額 | 今回請求額 | 残額 |
|---|---|---|---|
| 3,000,000円 | 0円 | 1,080,000円 | 1,920,000円 |
今回請求額1,080,000円は、契約金額の36%にあたります(1,080,000÷3,000,000=0.36)。消費税は108,000円、税込の請求額は1,188,000円です。
残額1,920,000円は、3,000,000−0−1,080,000で出しています。見積明細の残りで見ると、3,050,000−1,080,000=1,970,000円から値引き50,000円を引いた額です。どちらで計算しても同じになるので、検算に使えます。
既請求額と残額を書いておくと、次回の請求で前回分を引き忘れるのを防げます。最終回は残額が0円になるはずなので、0円にならなければどこかが間違っていると分かります。
見積明細ごとに出来高を出す
今回請求額は、見積書の行ごとに出来高を出して足し上げます。締日時点で、例の工事は次のところまで進んでいました。
| 品目 | 見積金額 | 出来高 | 今回請求額 |
|---|---|---|---|
| 仮設・養生 | 120,000円 | 100% | 120,000円 |
| 軽鉄下地 | 600,000円 | 100%(200㎡) | 600,000円 |
| 石膏ボード張り | 720,000円 | 400㎡のうち200㎡ | 360,000円 |
| 合計 | 1,080,000円 |
石膏ボード張りは200㎡×1,800円=360,000円です。合計は120,000+600,000+360,000=1,080,000円になります。クロス張り以降はまだ着手していないので、今回は0円です。
出来高の数量は、現場の管理者に工種ごとに聞きます。「全体で4割くらい」という率だけでなく、「ボード200㎡まで」のように㎡で受け取ると、元請に根拠を説明しやすくなります。
値引き▲50,000円は、この例では第1回では引かず、最終回でまとめて引きます。毎回按分して引く会社もあるので、どちらにするかは最初の請求の前に元請と決めておきます。
元請の締日・指定書式がある場合の合わせ方
元請の締日が月末なら、月末時点の出来高で請求します。現場の管理者には、出来高を確かめる日を締日にそろえてもらいます。25日時点の数量で請求すると、元請が月末に現場で確認した出来高と合わず、差し戻される原因になります。
元請指定の出来高調書がある場合は、自社の見積明細を工種ごとに当てはめて転記します。調書の工種が「内装工事」の1行しかないときは、自社の明細を別紙で添えると確認が早く進みます。
指定書式に既請求額の欄があるときは、前回の請求書の控えから写します。写したあと、自社の記録と一致するかを確かめます。第2回なら、既請求額の欄は1,080,000円になっているはずです。
追加工事・値引きの書き方と消費税を計算する順番
追加工事と値引きは、本工事と同じ行に混ぜず、見出しで分けて書きます。消費税は、明細の小計→値引き→税抜合計→消費税→税込合計の順で計算し、税込金額から値引きしません。
見出しで分けると、元請は「本工事の残り」「追加工事」「値引き」をそれぞれ別の書面と照らし合わせられます。計算の順番を崩したときの差は、このあと例の数字で見せます。
追加工事は本工事と分けて別明細にする
例の工事では、元請の指示で会議室の間仕切りを追加しました。追加分の明細は次のとおりです。
- 軽鉄下地 20㎡×3,000円=60,000円
- 石膏ボード張り 40㎡×1,800円=72,000円
- クロス張り 15㎡×1,200円=18,000円
- 追加工事 計150,000円(60,000+72,000+18,000)
単価は本工事の見積単価にそろえています。同じ工種で単価が違うと、元請から理由を聞かれます。そろえておけば、数量の確認だけで通りやすくなります。
備考には、追加見積書の番号、指示を受けた日、指示書の有無を書きます。例は「追加見積書 K0123-A1(○月○日 元請○○様の指示)」です。
追加の指示が口頭だけだった場合は、請求の前に追加見積書や注文書で金額を確認しておきます。請求書で初めて金額を伝えると、「その金額では聞いていない」と保留になることがあります。
値引きは税抜で引いてから消費税を計算する
値引きの行は、品目を「出精値引き」とし、金額は「▲50,000円」のようにマイナスで書きます。最終請求の計算は、正しい順番と崩した順番で次のように変わります。
| 手順 | 正しい順番 | 税込から値引き |
|---|---|---|
| 本工事の残り+追加 | 1,970,000+150,000=2,120,000円 | 2,120,000円 |
| 値引き・消費税 | −50,000で2,070,000円、消費税207,000円 | 消費税212,000円で2,332,000円 |
| 請求額 | 税込2,277,000円 | −50,000で2,282,000円 |
税込から値引きすると、5,000円多く請求することになります。この5,000円は、値引き50,000円にかかる消費税分(50,000×10%)です。インボイスの「税率ごとの消費税額」の欄も、正しくは207,000円のところが212,000円になり、合計と食い違います。元請の経理で差し戻される原因になるので、値引きは必ず税抜の段階で引きます。
最終請求書の記入例(出来高表つき)
最終請求書の上部には、追加工事を含めた出来高表を置きます(金額は税抜)。
| 契約金額+追加 | 既請求額 | 今回請求額 | 残額 |
|---|---|---|---|
| 3,000,000+150,000=3,150,000円 | 1,080,000円 | 2,070,000円 | 0円 |
明細は、見出しで3つに分けて書きます。
| 区分 | 品目 | 数量×単価 | 金額 |
|---|---|---|---|
| 本工事 | 石膏ボード張り(残り) | 200㎡×1,800円 | 360,000円 |
| 本工事 | クロス張り | 400㎡×1,200円 | 480,000円 |
| 本工事 | 床長尺シート | 150㎡×4,000円 | 600,000円 |
| 本工事 | 廃材処分 | 1式 | 180,000円 |
| 本工事 | 諸経費 | 1式 | 350,000円 |
| 本工事 | 本工事 小計 | 1,970,000円 | |
| 追加工事 | 会議室間仕切り(3行) | 上の明細のとおり | 150,000円 |
| 値引き | 出精値引き | ▲50,000円 | |
| 税抜合計 | 2,070,000円 | ||
| 消費税(10%) | 207,000円 | ||
| 税込合計 | 2,277,000円 |
検算します。税抜は第1回1,080,000円+最終2,070,000円=3,150,000円で、契約金額+追加と一致します。消費税は108,000円+207,000円=315,000円です。税込の合計は1,188,000円+2,277,000円=3,465,000円になります。
見積書との突き合わせ方と転記ミスが出やすい箇所
見積書と請求書の突き合わせは、合計だけでなく、行ごとに数量・単価・金額の3つを見ます。見積書の数字を請求書へ打ち直すと、桁・単価・数量の打ち間違いや、行の抜けが起きやすいからです。
2人で読み合わせる時間が取れない日は、1人で次の順番に確認します。
- 見積書と請求書を左右に並べ、行数が同じか数える
- 1行ずつ、数量→単価→金額の順に指でなぞる
- 各行で「数量×単価」を電卓で計算し直し、金額と合うか見る
- 追加工事と値引きの行を、追加見積書・値引きの合意書面と照らす
- 出来高表の「契約金額+追加−既請求額−今回請求額=残額」を計算する
打ち直しで起きるミスを例の数字で見る
例の工事で、打ち直しのときに起きやすいミスを数字で並べます。
| ミス | 打った数字 | 請求額への影響 |
|---|---|---|
| 単価の打ち間違い | クロス張り 400㎡×1,020円=408,000円 | 72,000円少ない |
| 数量の入れ替え | 床長尺シート 105㎡×4,000円=420,000円 | 180,000円少ない |
| 追加工事の入れ忘れ | 追加150,000円の行なし | 150,000円の請求漏れ |
| 既請求額の差し引き忘れ | 第1回分1,080,000円を再び計上 | 1,080,000円の二重請求 |
| 税込からの値引き | 2,282,000円 | 5,000円多い |
単価や数量の間違いでも、数量×単価=金額の計算自体は合っています。そのため、合計欄だけを見ても違和感が出にくく、気づかないまま出してしまいます。見積書の同じ行と見比べて初めて分かるミスです。二重請求は元請の確認で見つかることが多いものの、信用を落とし、出し直しの手間もかかります。
請求書を出す前の突き合わせチェックリスト
印刷やPDF化の前に、次の項目を1つずつ確かめます。
- [ ] 宛名・工事名・工事場所が、注文書・契約書と同じ表記か
- [ ] 明細の数量・単価が、見積書の同じ行と一致するか
- [ ] 出来高の数量が、現場の管理者の報告と合うか
- [ ] 既請求額が前回の請求書の控えと一致するか
- [ ] 残額が「契約金額(+追加)−既請求額−今回請求額」になっているか
- [ ] 追加工事は、合意した追加見積書の金額か
- [ ] 値引きは税抜で引いてから消費税を計算しているか
- [ ] 登録番号・税率ごとの消費税額・支払期日・振込先が入っているか
このリストを請求書のファイルの横や机に貼っておくと、締日のたびに思い出す手間がなくなります。
支払期日・送付方法・保存で気をつけること
請求書を作ったあとは、支払期日の確認、送り方、控えの残し方の3つで迷いやすくなります。締日・支払サイト(締日から支払日までの期間)・保存の方法は、会社の状況によって異なります。ここでは確実な範囲だけをまとめ、法令の細部は公式情報で確認する前提で書きます。
支払期日と建設業法の決まり
支払期日は、契約書・注文書の支払条件どおりに書きます。書いたあと、元請の締日・支払日と食い違わないかを確かめます。たとえば「20日締め翌月末払い」の元請に月末締めのつもりで出すと、請求額の対象期間がずれます。
建設業法には、元請が注文者から工事代金の支払いを受けたあと、下請へ一定の期間内に支払う決まりがあります。特定建設業者が元請になる場合の決まりもあります。期間や対象となる条件の細部は、国土交通省の「建設業法令遵守ガイドライン」で確認してください。
建設工事の下請取引は、下請法(下請代金支払遅延等防止法)ではなく、建設業法の対象です。インターネット上で「下請法の60日」と書かれている説明は、建設工事の下請には当てはまりません。自社が下請として請求する場合も、元請として協力会社から請求を受ける場合も、建設業法の決まりで確認します。
郵送・メール・控えの保存
紙の請求書は、郵便法でいう信書にあたります。郵便(または信書便)で送り、宅配便で資材や書類を送るついでに同梱しないでください。現場へ荷物を送るときに「請求書も入れておいて」と頼まれる場面があるので、事務所内で決まりを共有しておきます。
PDFをメールで送る場合は、元請が電子での受け取りに対応しているかを先に確認します。紙の原本の郵送を求める元請や、専用の受付システムで受け取る元請もあります。
請求書の控えは、工事ごとにまとめて残します。次回の出来高請求で既請求額を写すとき、この控えが元になるからです。控えが月ごと・取引先ごとにばらばらだと、前回の金額を探すのに時間がかかります。
電子で送った請求書や受け取った請求書のデータは、電子帳簿保存法の要件に沿って保存する必要があります。保存の方法(検索できる形にするなど)は、国税庁の電子帳簿保存法に関する情報で確認してください。
建設業の請求書テンプレートを選ぶときと、見積りと請求をまとめる方法
建設業の請求書は、無料のExcelテンプレートでも十分作れます。ただし、出来高・追加工事・値引きの欄があるかどうかで、毎月の使いやすさが大きく変わります。
もう1つの手間は、見積書と請求書を別々のファイルで作ることです。見積書の数字を請求書へ打ち直す限り、照合の作業は毎月残ります。夕方や休日に請求書を仕上げている場合、その時間も労働時間に入ります。時間外労働の上限規制(原則は月45時間・年360時間)は、2024年4月から建設業にも適用されています。請求書作業を短くすることは、この面でも意味があります。
無料のExcelテンプレートを使うときの確認点
テンプレートをダウンロードしたら、使い始める前に次の点を確かめます。
- 明細の列:「品目・数量・単位・単価・金額・備考」がそろっているか
- 出来高の欄:契約金額・既請求額・今回請求額・残額の表を足せるか
- 見出し:「本工事」「追加工事」「値引き」の見出し行を入れられるか
- インボイスの欄:登録番号の欄と、税率ごとの合計・消費税額の欄があるか。免税事業者向けの書式と取り違えていないか
- 計算式:値引きをマイナスで入れたときに小計へ反映され、消費税が値引き後の金額で計算されるか
計算式は、例の数字で試すのが確実です。本工事の5行(合計1,970,000円)、追加150,000円、値引き▲50,000円を入れます。税抜合計2,070,000円、消費税207,000円、税込2,277,000円になれば正しい式です。税込2,282,000円になった場合は、税込から値引きする式になっています。
SITE BOARD(サイトボード)で案件ごとに見積りと請求を並べる
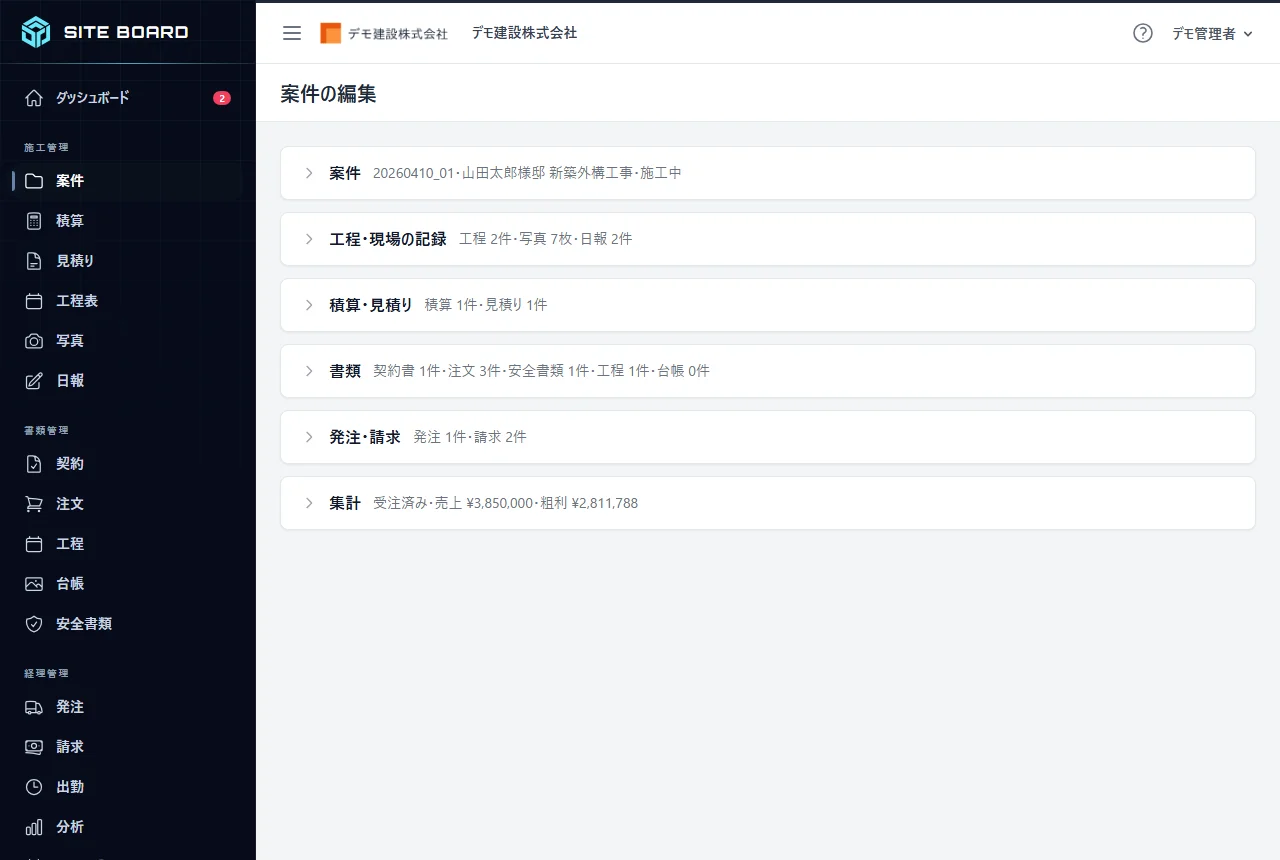
見積りと請求の金額を1つの画面で見比べたい場合は、SITE BOARD(サイトボード)の「案件」が使えます。サイドバー「施工管理」>「案件」で工事を登録し、見積りや請求書を作るときに「案件」の欄でその案件を選びます。
案件の編集画面は、「積算・見積り」「書類」「発注・請求」「集計」などの区切りに分かれています。見積りの金額(税込)と請求の金額(税込)を、同じ案件の画面で確かめられます。
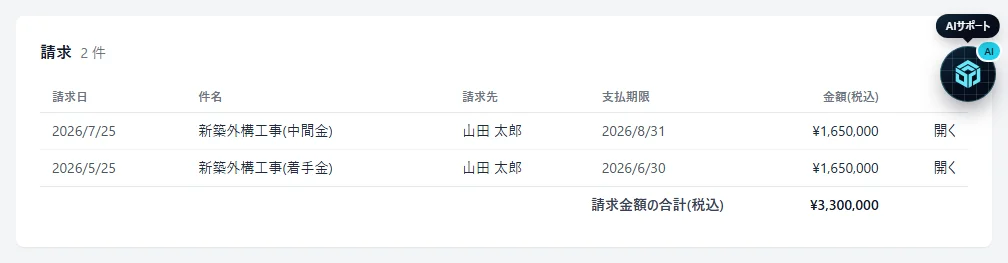
「発注・請求」の区切りにある「請求」のカードには、その案件の請求書の請求日・件名・請求先・支払期限・金額(税込)が並びます。下には請求金額の合計(税込)も出ます。最終請求の前に既請求額を確かめるとき、前回の控えのファイルを探さずに済みます。
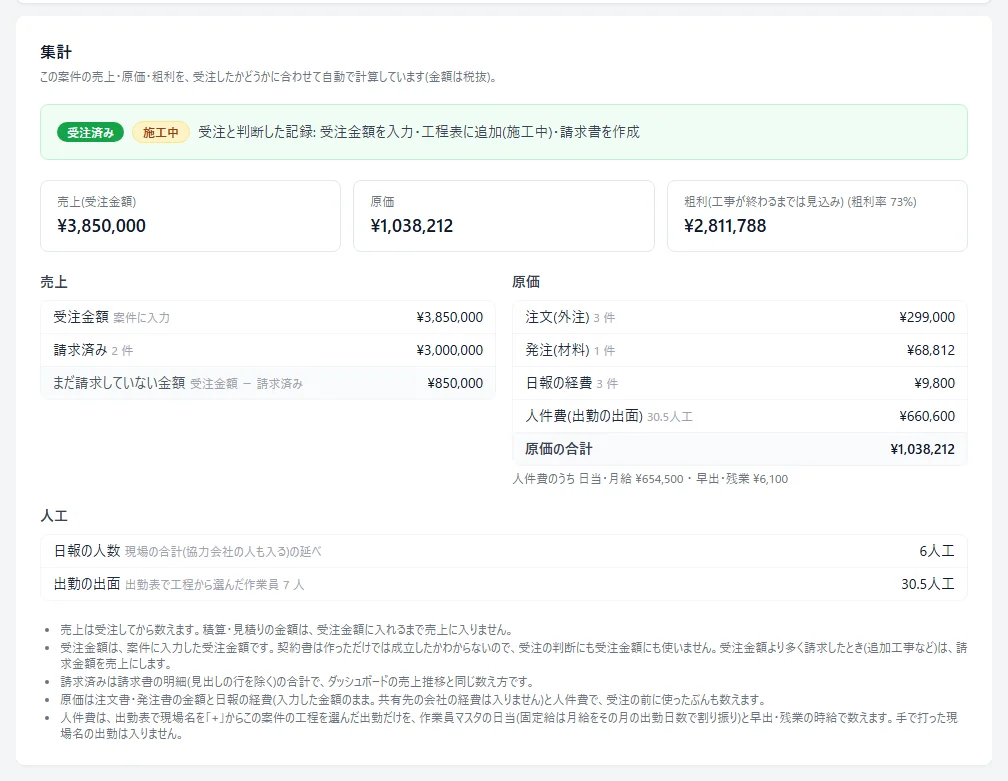
「集計」の区切りでは、受注金額・請求済み・まだ請求していない金額が税抜で出ます。例の工事で第1回を請求したあとなら、受注金額3,000,000円、請求済み1,080,000円、まだ請求していない金額1,920,000円です。追加工事を合意したときに受注金額を3,150,000円に直しておけば、まだ請求していない金額は2,070,000円になります。最終請求書の税抜合計と見比べると、追加分の入れ忘れに気づきやすくなります。「集計」は、管理者と「売上・粗利」の権限がある人にだけ表示されます。
取引先マスタに会社の住所やメールアドレスを登録しておくと、請求書の宛名やメールの送信先に使われます。毎月の宛名の打ち直しも減ります。料金は料金プランで確認でき、実際の画面は無料で使い始めるから試せます。
次の締日までにやっておくこと
次の締日までに、次の4つを済ませておくと、当日の作業が短くなります。
- いま進んでいる工事について、契約金額・既請求額・残額を1行ずつ書き出す
- 現場の管理者に、締日時点の出来高を工種ごとの数量で教えてもらうよう頼む
- 追加工事の指示があった案件は、追加見積書や注文書がそろっているか確かめる
- 自社の請求書の書式に出来高表と値引きの行を足し、例の数字(第1回1,080,000円、最終2,070,000円)で計算式を試す
4つ目まで済めば、次の請求書は見積書の行をなぞりながら作れます。見積書の作り方や工事書類の書き方は、コラム一覧にほかの記事もまとめています。