目次
- 結論:差し戻されない請求書は「注文書と同じ言葉」と12項目で決まる
- 差し戻しが起きやすいのは「宛名・工事名・金額の根拠」
- 手書きでもExcelでも、書く中身は同じ
- 一人親方の請求書に載せる12項目
- 相手と自分を特定する項目(宛名・屋号・登録番号)
- 工事を特定する項目(工事名・現場名・注文書番号・対象期間)
- お金に関わる項目(明細・消費税・振込先・支払期限)
- 工事の請求書の記入例|常用(人工)と請負(一式)
- 常用で18人工を請求する記入例
- 請負一式で請求するときの明細の分け方
- 出来高と追加工事の請求書の書き方
- 出来高は「契約金額・累計・前回まで・今回」の4つで書く
- 追加工事は本工事と行を分け、指示日と指示者を書く
- 値引き・差し引きがあるときの書き方
- インボイス対応の請求書の記入例
- 適格請求書の6つの記載事項を工事の請求書に当てはめる
- 消費税の端数処理と「税抜・税込」の書き方
- 免税事業者の一人親方が請求書を出すとき
- 請求書を手書き・Excelで作るときのコツと保存
- 手書きは複写式で控えを残し、書き損じは書き直す
- Excelはひな形を1枚決め、月ごとにシートを複製する
- PDFで送った請求書は電子データのまま保存する
- 提出前の確認表と、締め日・支払いの注意点
- 提出前に見る10の確認
- 締め日に遅れたときと、支払期日の考え方
- 毎月の請求書を案件ごとにまとめる方法
- 案件に請求書を紐づけ、請求済みと残りを見る
- 明日からできること
締め日の前の晩に一人親方の請求書をまとめて書き、翌週に元請から「工事名が注文書と違う」「登録番号が無い」と戻されたことはありませんか。書き直しているうちに締めを過ぎると、入金が1か月遅れることもあります。この記事では、元請の経理が何を見て支払いを決めているかを先に説明します。そのうえで、載せる12項目、常用・出来高・追加工事の記入例、インボイスで書き足す欄を順に示します。読み終えたら、今月分からそのまま書き始められます。
結論:差し戻されない請求書は「注文書と同じ言葉」と12項目で決まる
元請の経理担当者は、届いた請求書を注文書と照らし合わせて、払ってよい金額かを確かめています。工事名・注文番号・金額が注文書と同じ言葉で書かれていれば、照合はすぐに終わります。反対に、自分なりの呼び方で書くと「どの注文の分か」を調べる手間が生まれます。そこで確認が止まり、問い合わせや差し戻しになります。
この記事で扱うのは、次の3つです。
- 請求書に載せる12項目と、それぞれの書き方
- 常用(人工)・請負一式・出来高・追加工事の記入例(数字はすべて検算済み)
- インボイス制度に対応するときに書き足す項目
最初にお断りしておきます。元請が指定の請求書様式や締め日、提出の方法を決めている場合は、そちらが最優先です。指定様式があるときも、この記事の12項目は「空欄に何を書くか」を判断する目安として使えます。
差し戻しが起きやすいのは「宛名・工事名・金額の根拠」
元請の経理担当者が請求書と突き合わせる書類は、主に次の3つです。
- 注文書(工事名・注文番号・注文金額)
- 出来高査定(現場の管理者が認めた工事の進み具合)
- 追加の指示や、追加の注文書
経理担当者は現場を見ていません。書類どうしが合っているかで判断するため、言葉や数字が1つずれると確認が止まります。差し戻しになりやすいのは、次のような書き方です。
| 起きやすい場所 | よくある書き方 | 経理担当者が困る理由 |
|---|---|---|
| 宛名 | 「㈱○○建設」と略す、支店名を書かない | 支店ごとに支払いを管理していると、どこの支払いか決められない |
| 工事名 | 「駅前のビル」「○○さんの現場」など通称で書く | 注文書の工事名と結び付けられない |
| 出来高 | 累計や前回までの金額が前月の請求と合わない | 払いすぎや二重払いが無いか、確かめ直しになる |
| 追加工事 | 口頭で頼まれた作業を本工事の行に混ぜる | 注文書に無い金額で、誰が認めたか分からない |
このうち宛名・工事名・出来高の3つは、注文書と前月の請求書の控えを横に置き、書き写すだけで防げます。追加工事は、指示を受けた日に記録を残しておけば防ぎやすくなります。記録の残し方は、後の「追加工事は本工事と行を分け、指示日と指示者を書く」で説明します。
手書きでもExcelでも、書く中身は同じ
請求書には、法律で決まった様式がありません。文具店の複写式の請求書でも、Excelのひな形でも、載せる項目がそろっていれば請求書として使えます。手書きかExcelかで、元請の扱いが変わることは基本的にありません。元請が「指定様式で」「PDFで」と決めている場合は、それに合わせてください。
書く内容が変わるのは、インボイス制度に対応するかどうかです。適格請求書発行事業者として登録している人は、登録番号や税率ごとの消費税額を書き足します。登録していない免税事業者は、登録番号を書けません。どちらの立場で何を書くかは、後半のインボイスの章で記入例と一緒に示します。
収入印紙は、請求書には要りません。請求書は印紙を貼る書類にあたらないためです。ただし「上記金額を領収しました」と書き添えるなど、領収書を兼ねる書き方をすると扱いが変わる場合があります。領収書を兼ねた様式を使うときや迷うときは、国税庁の印紙税の案内で確かめてください。
一人親方の請求書に載せる12項目
下の表が、元請に出す請求書に載せる12項目です。手書きでもExcelでも、この12項目がそろっていれば足ります。書き方の例は、次の章の常用の記入例(18人工・20日締め・6月から入った現場)にそろえています。
| 項目 | 書く内容 | 書き方の例 |
|---|---|---|
| ① 表題 | 書類の名前 | 請求書 |
| ② 請求書番号 | 自分で振る管理番号 | 2025-06-01 |
| ③ 請求日 | 請求書を出す日(締め日が多い) | 2025年6月20日 |
| ④ 宛先 | 元請の正式社名と支店名+御中 | 株式会社○○建設 △△支店 御中 |
| ⑤ 自分の情報 | 屋号・氏名・住所・電話 | ○○内装 山田太郎/住所/090-0000-0000 |
| ⑥ 登録番号 | 適格請求書発行事業者の番号 | T1234567890123 |
| ⑦ 工事名・現場名・注文書番号 | 注文書の表記どおり | ○○ビル改修工事(内装) 注文No.○○ |
| ⑧ 対象期間 | 締め日に合わせた期間 | 2025年6月1日〜6月20日(20日締め) |
| ⑨ 明細 | 品名・数量・単位・単価・金額 | 内装工事 常用 18人工 22,000円 396,000円 |
| ⑩ 小計・消費税・合計 | 税抜・税額・税込 | 402,000円/40,200円/442,200円 |
| ⑪ 振込先 | 銀行・支店・種別・番号・名義カナ | ○○銀行 △△支店 普通 1234567 ヤマダ タロウ |
| ⑫ 支払期限 | 元請の支払条件に合わせた日 | 2025年7月31日(20日締め翌月末払い) |
12項目をばらばらに覚えるより、3つのまとまりで覚えると書き漏れが減ります。
- 相手と自分:④宛先、⑤自分の情報、⑥登録番号
- 工事:⑦工事名・現場名・注文書番号、⑧対象期間
- お金:⑨明細、⑩小計・消費税・合計、⑪振込先、⑫支払期限
①〜③は用紙の頭にある決まった欄です。書き終えたら「相手と自分」「工事」「お金」の順に指でなぞって見直すと、空欄に気づきやすくなります。
相手と自分を特定する項目(宛名・屋号・登録番号)
宛名は、注文書に書かれた元請の正式社名を一字ずつ写します。「株式会社」が社名の前か後ろかも、注文書と同じにします。注文書に「△△支店」「□□営業所」とあれば、支店名まで書いてください。会社あての書類なので、敬称は「様」ではなく「御中」です。
自分の欄には、屋号と氏名を両方書きます。屋号だけで出すと、困る場面があります。振込先の口座名義が「ヤマダ タロウ」の場合、経理担当者は「○○内装」と同じ人かを確かめなければなりません。元請側の協力会社の登録が個人名になっていると、照合に時間がかかります。日中つながる携帯の番号も書いておけば、問い合わせが電話1本で済みます。
登録番号は、「T」の後ろに13桁の数字が続く番号です。税務署に登録した適格請求書発行事業者だけが書けます。桁を1つ落とすだけで、元請から確認の連絡が来ます。番号は登録の通知書から写し、毎回手で書かなくて済む形(後の章で説明するゴム印やひな形)にしておくと安心です。
請求書番号は、自分で決めて振る管理番号です。「2025-06-01」のように、年・月・その月の連番で振ります。元請から「6月の1枚目の件で」と問い合わせが来たとき、控えの束からすぐに見つけられます。同じ月に元請が3社あれば、「-01」「-02」「-03」と進めて控えにも同じ番号を残します。
工事を特定する項目(工事名・現場名・注文書番号・対象期間)
工事名は、注文書の表記をそのまま写します。注文書が「○○ビル改修工事(内装)」なら、「○○ビル内装」と縮めずに書きます。現場で呼んでいる通称は、経理担当者には通じないと考えてください。
同じ元請から複数の現場を受けているときは、書き方を元請に確認します。現場ごとに請求書を分けるか、1枚の明細を現場ごとに区切るかです。どちらがよいかは、元請の経理の管理方法で決まります。一度聞いておけば、翌月から迷わずに済みます。
注文書番号や工事番号の欄が注文書にあるなら、必ず書き写します。元請の経理は、この番号で注文と請求を結び付けて照合していることが多いからです。番号が無い注文書なら、注文書の日付を書いておくと手がかりになります。
対象期間は、元請の締め日に合わせて書きます。20日締めで、6月から入った現場なら「2025年6月1日〜6月20日(20日締め)」です。前の月から続いている工事なら「2025年5月21日〜6月20日」になります。締め日をまたいだ作業を入れてしまうと、出面の数と合わなくなります。
お金に関わる項目(明細・消費税・振込先・支払期限)
明細は、1行に「品名・数量・単位・単価・金額」の5つを書きます。例は「内装工事 常用|18|人工|22,000|396,000」です。「内装工事 一式 396,000円」のような一式だけの行は、何に対する金額かが分からず、根拠を聞かれやすくなります。材料のように分けにくいものは「材料(ビス・テープ等) 一式」と中身を括弧で添えます。
明細の下には、小計(税抜)、消費税(10%)、合計(税込)の順に3行で書きます。常用の例なら、小計402,000円、消費税40,200円、合計442,200円です。
振込先は、銀行名・支店名・口座種別(普通・当座)・口座番号・口座名義(カナ)まで書きます。たとえば「ヤマダ タロウ」を「ヤマダ タロ」と書くと、名義が合わずに振込が戻ってくることがあります。戻ってきた分は、元請の次の支払日まで入金が遅れる場合もあります。屋号付きの口座なら、通帳の表記どおりに写してください。
支払期限は、元請の支払条件に合わせます。「20日締め翌月末払い」の元請に6月20日締めで出すなら、支払期限は7月31日です。自分の都合で早い日付を書くと、条件と違うとして書き直しを求められることがあります。支払条件は、注文書や基本契約書に書かれていることが多いです。
工事の請求書の記入例|常用(人工)と請負(一式)
一人親方が元請に出す請求は、大きく2つに分かれます。日当で働いた分を出す「常用」と、工事一式を請け負った分を出す「請負」です。どちらも前の章の12項目の様式で書けます。変わるのは⑨明細の書き方だけです。
| 比べる点 | 常用(人工) | 請負(一式) |
|---|---|---|
| 請求の考え方 | 働いた人工 × 日当 | 注文書の金額(完了分または出来高分) |
| 明細の単位 | 人工 | 一式、または注文書の内訳ごと |
| 一緒に出すとよいもの | 日付ごとの人工の内訳 | 出来高なら累計の表 |
この章と次の章の記入例の数字は、掛け算・足し算・消費税を1つずつ検算しています。自分の単価や人工数に置き換えて使ってください。置き換えたあとは、同じ順番で電卓をたたいて確かめるとずれを防げます。
常用で18人工を請求する記入例
内装工事を日当22,000円で18人工、ほかに細かい材料を立て替えた例です。明細と合計は次のようになります。
| 品名 | 数量 × 単価 | 金額 |
|---|---|---|
| 内装工事 常用 | 18人工 × 22,000円 | 396,000円 |
| 材料(ビス・テープ等) | 一式 | 6,000円 |
| 小計(税抜) | 396,000円 + 6,000円 | 402,000円 |
| 消費税(10%) | 402,000円 × 10% | 40,200円 |
| 合計(税込) | 402,000円 + 40,200円 | 442,200円 |
検算すると、18 × 22,000 = 396,000、396,000 + 6,000 = 402,000です。402,000 × 0.1 = 40,200、402,000 + 40,200 = 442,200で合っています。
常用の請求で元請が必ず見るのは、人工数が元請の出面と合っているかです。明細の下か別紙に、日付ごとの内訳を付けておくと突き合わせが早く終わります。次の表は、まとめ方の例です。
| 日付 | 内容 | 人工 |
|---|---|---|
| 6月2日〜6日 | 1人 × 5日 | 5.0 |
| 6月7日 | 1人 半日 | 0.5 |
| 6月9日〜13日 | 1人 × 5日 | 5.0 |
| 6月11日・12日 | 応援1人 × 2日 | 2.0 |
| 6月14日 | 1人 半日 | 0.5 |
| 6月16日〜20日 | 1人 × 5日 | 5.0 |
| 合計 | 18.0 |
5.0 + 0.5 + 5.0 + 2.0 + 0.5 + 5.0 = 18.0で、明細の18人工と一致します。元請の出面が1日ごとの記録なら、内訳も1日1行にしたほうが照合は楽です。
半日の作業は「0.5人工」と書きます。ただ、元請によっては「午前だけでも1人工」「4時間未満は0.5」など数え方が違います。最初の請求の前に職長や現場の管理者に確認し、元請の出面の数え方に合わせてください。早出や残業の扱いも、同じタイミングで聞いておくと後でもめません。
請負一式で請求するときの明細の分け方
注文書が「内装工事 一式」でも、注文書の内訳に下地・ボード・仕上げなどの区切りがあれば、請求書の明細も同じ区切りで書きます。経理担当者が注文書の行と請求書の行を1対1で見比べられるからです。
たとえば注文金額が500,000円(税抜)で、内訳が下地150,000円・ボード200,000円・仕上げ150,000円の工事を完了したとします。請求書の明細も3行に分け、小計500,000円、消費税50,000円、合計550,000円と書きます。150,000 + 200,000 + 150,000 = 500,000、500,000 × 10% = 50,000で検算できます。
完了して一括で請求する場合は、書く前に注文金額と請求金額が一致しているかを確かめます。一致しないときは、追加工事や減額が入っていないかを見直します。違いがあるなら、本工事の行は注文書どおりにして、差額は別の行に分けて書きます。
工事が月をまたぎ、締め日ごとに途中まで請求するときは、一式のまま書くと前回との関係が分かりません。次の章の出来高の書き方に切り替えてください。
出来高と追加工事の請求書の書き方
月をまたぐ工事では、元請の締め日ごとに、その時点までに進んだ分を請求するやり方が多く使われます。これが出来高による請求です。工事が終わるまで待たずに入金を受けられるため、材料代や応援の手間賃を立て替える一人親方には助かる仕組みです。
一方で、出来高の請求書は差し戻されやすい書類でもあります。特に、出来高と追加工事を同じ行に混ぜると、どこまでが本工事の進み具合で、どこからが追加かが分からなくなります。経理担当者は、注文書の金額と出来高査定、追加の注文書をそれぞれ別に照合しています。行が混ざっていると、照合のしようがありません。
この章では、契約金額1,000,000円(税抜)の内装工事を例にします。6月20日締めの2回目の請求で、6月12日に所長から下地補修の追加を頼まれた場面です。この例の数字は、次のインボイスの章でもそのまま使います。
出来高は「契約金額・累計・前回まで・今回」の4つで書く
出来高の明細は、次の4つを並べて書きます。今回の金額だけを書くより、元請が確かめる手間が大きく減ります。
| 項目 | 割合 | 金額(税抜) |
|---|---|---|
| 契約金額 | 100% | 1,000,000円 |
| 今回まで累計 | 60% | 600,000円 |
| 前回まで累計 | 30% | 300,000円 |
| 今回請求 | 30% | 300,000円 |
| 残り | 40% | 400,000円 |
検算の仕方は2つです。今回請求は「今回まで累計 − 前回まで累計」で、600,000 − 300,000 = 300,000です。残りは「契約金額 − 今回まで累計」で、1,000,000 − 600,000 = 400,000になります。
出来高率は、自分の感覚で決めないでください。元請の出来高査定や、現場の管理者と事前にすり合わせた数字を書きます。自分で「6割は進んだ」と書いて元請の査定が5割なら、差し戻しになります。締め日の数日前に職長や所長へ「今月は何%で上げてよいか」を確認しておくと確実です。
累計で書いておく利点は、前回と今回がつながっているかを元請がひと目で確かめられることです。翌月に工事が完了すれば、今回まで累計100%=1,000,000円、前回まで累計60%=600,000円、今回請求400,000円となります。1,000,000 − 600,000 = 400,000で、残りは0円です。前回まで累計の欄は、必ず前月の請求書の控えから写してください。
追加工事は本工事と行を分け、指示日と指示者を書く
追加工事は、本工事の出来高とは別の行に書きます。品名の後ろに、指示を受けた日と指示した人を括弧で添えます。
| 品名 | 内容 | 金額(税抜) |
|---|---|---|
| ○○ビル改修工事(内装) 出来高 | 今回まで60% − 前回まで30% | 300,000円 |
| 追加工事 下地補修(6月12日 ○○所長指示) | 3人工 × 25,000円 | 75,000円 |
| 小計 | 300,000円 + 75,000円 | 375,000円 |
3 × 25,000 = 75,000、300,000 + 75,000 = 375,000です。この小計375,000円に消費税をかける計算は、次のインボイスの章で示します。
請求する前に、追加工事の注文書(追加の注文書や変更契約)が出ているかを確かめます。出ていない場合は、請求書を出す前に元請へ「下地補修の分の注文書をお願いします」と依頼します。注文書が無いまま請求すると、元請の経理は払う根拠が無いため止めてしまうことが多いです。
口頭の指示だけで始めた追加は、支払いでもめやすい作業です。指示を受けたその日に、日付・場所・内容・指示した人をメモに残してください。スマートフォンで補修前の状態を撮っておくと、後から「どこを直したか」を説明できます。「6月12日 3階廊下 下地の欠け補修 ○○所長」の1行だけでも、記録があるかないかで話の進み方が変わります。
値引き・差し引きがあるときの書き方
端数を値引きするときは、明細の最後に「値引き −2,000円」のようにマイナスの行で書きます。消費税は、値引き後の小計にかけます。常用の例で2,000円を値引きすると、402,000 − 2,000 = 400,000円が小計です。消費税は400,000 × 10% = 40,000円、合計は440,000円になります。値引き前の小計に税をかけてから引くと、税額がずれるので注意してください。
安全協力会費や振込手数料などを元請が差し引く運用もあります。請求書の明細で引いておくのか、元請の支払通知で引かれるのかは、会社ごとに違います。両方で引いてしまうと二重の差し引きになるため、取引の始めに元請の経理へ確認してください。
差し引きの扱いは、インボイス制度上の処理にも関わります。どの書類に何を書けばよいか迷うときは、元請の経理や税理士に確認するのが確実です。
インボイス対応の請求書の記入例
適格請求書(インボイス)は、登録番号などの決められた項目が書かれた請求書です。元請は、受け取ったインボイスを保存することで、払った消費税を自分の納める税額から差し引く仕入税額控除を受けられます。そのため、元請から登録番号の記載を求められることが多くなっています。
ここでは、国税庁が示す記載事項を、工事の請求書のどこに書くかに置き換えて説明します。数字は前の章の出来高と追加工事の例をそのまま使います。
制度の細部は改正されることがあります。最新の内容は、国税庁のインボイス制度特設サイトで確認してください。
適格請求書の6つの記載事項を工事の請求書に当てはめる
国税庁が示す記載事項は6つです。12項目の様式なら、どの欄に当たるかを対応させると次のようになります。
| 記載事項 | 工事の請求書で書く欄 | この記事の例 |
|---|---|---|
| ① 発行者の氏名・名称と登録番号 | ⑤自分の情報、⑥登録番号 | ○○内装 山田太郎 T1234567890123 |
| ② 取引年月日 | ⑧対象期間 | 2025年6月1日〜6月20日 |
| ③ 取引内容 | ⑦工事名と⑨明細 | ○○ビル改修工事(内装) 出来高・追加工事 |
| ④ 税率ごとの合計額と適用税率 | ⑩小計 | 10%対象 375,000円(税抜) |
| ⑤ 税率ごとの消費税額 | ⑩消費税 | 消費税(10%) 37,500円 |
| ⑥ 受け取る事業者の名称 | ④宛先 | 株式会社○○建設 △△支店 御中 |
②の取引年月日は、毎日の作業日を並べる必要はありません。締め日でまとめて請求するなら、対象期間を書けば足ります。③の取引内容は、工事名と明細で何の工事かが分かれば十分です。工事の請求書は、通常すべてが10%の対象なので、軽減税率の印は付きません。
前の章の例を完成形にすると、明細の下は次のようになります。
| 区分 | 金額 |
|---|---|
| 小計(10%対象・税抜) | 375,000円 |
| 消費税(10%) | 37,500円 |
| 合計(税込) | 412,500円 |
検算は375,000 × 10% = 37,500、375,000 + 37,500 = 412,500です。「10%対象」と「消費税(10%)」の2か所に税率を書いておくと、④と⑤の両方を満たしていることが元請にも分かります。
消費税の端数処理と「税抜・税込」の書き方
消費税の1円未満の端数処理は、1枚の適格請求書につき、税率ごとに1回と国税庁が示しています。明細の1行ごとに消費税を計算して端数を切り、それを足し合わせるやり方は認められていません。
1行ずつ計算すると、合計とずれることがあります。たとえば明細が12,345円と23,456円の2行で、端数を切り捨てる場合です。
| 計算の仕方 | 消費税 |
|---|---|
| 1行ずつ計算して足す | 1,234円 + 2,345円 = 3,579円 |
| 小計35,801円にまとめて計算 | 3,580円(3,580.1円を切り捨て) |
12,345 + 23,456 = 35,801で、1円のずれが出ました。元請が小計から計算し直したときに合わないと、差し戻しの原因になります。消費税は必ず小計にまとめてかけてください。切り捨て・四捨五入・切り上げのどれにするかは、自分で決めてかまいません。毎回同じ方法に固定しておくと迷わずに済みます。
明細を税抜で書くか税込で書くかは、1枚の中でそろえます。税抜の行と税込の行が混ざると、小計にかける税額が正しく出せません。表の見出しに「金額(税抜)」のように、どちらで書いたかを明記しておきます。
免税事業者の一人親方が請求書を出すとき
適格請求書発行事業者の登録をしていない免税事業者は、登録番号を書けません。そのため、適格請求書は出せません。これは書き方の工夫で変えられることではありません。
ただし、請求書そのものは出せます。12項目のうち⑥登録番号を除いた形で、これまでどおり請求できます。変わるのは元請の側の扱いです。元請は、登録の無い相手への支払いについて仕入税額控除の扱いが変わります。そのため、取引条件について元請と話し合う場面が出てくることがあります。
登録するかどうかは、売上の規模や取引先の顔ぶれによって判断が分かれます。会社の状況によって異なるため、一律にどちらがよいとは言えません。登録していない相手からの仕入れに関する経過措置や、登録した小規模事業者向けの特例もあります。内容と期限は、国税庁のインボイス制度特設サイトで確認してください。
注意したいのは、事実と違う記載です。登録番号が無いのに「T」から始まる番号を書いたり、他人の番号を書いたりしてはいけません。登録申請中で番号がまだ届いていないときも、届くまでは書かずに、元請にその旨を伝えておきます。
請求書を手書き・Excelで作るときのコツと保存
請求書を書くのは、たいてい現場から帰った夜か休日です。毎月同じことを書いているのに、そのたびに屋号や口座番号を書き、電卓をたたき直すのは手間がかかります。この章では、一度だけ準備すれば翌月から手間が減る工夫に絞って書きます。あわせて、控えの残し方とPDFで送った請求書の保存の注意点をまとめます。
手書きは複写式で控えを残し、書き損じは書き直す
手書きなら、市販の複写式の請求書を使います。1枚目を元請に出し、2枚目の控えを必ず手元に残してください。控えがあれば、翌月の出来高の「前回まで累計」をすぐに写せます。元請から問い合わせが来たときも、同じ紙を見ながら話せます。
屋号・氏名・住所・電話・登録番号・振込先は、毎月同じ内容です。ゴム印を作るか、印字済みのシールを貼る形にすると書き間違いがなくなります。とくに登録番号の13桁と口座番号は、手で書くたびに写し間違える危険があります。最初に1回だけ作っておけば、翌月からは押すだけです。
金額を書き損じたときは、修正液や二重線で直さず、新しい用紙に書き直します。金額が直されている請求書は、元請によっては受け付けてもらえません。書き直したほうが、差し戻しの往復より早く終わります。
市販の用紙には、登録番号の欄や、税率ごとの消費税を書く欄が無いものもあります。その場合は、欄外に「登録番号 T…」「10%対象 375,000円 消費税 37,500円」と書き足します。毎回書き足すのが手間なら、インボイス対応と書かれた用紙に切り替えてください。
Excelはひな形を1枚決め、月ごとにシートを複製する
Excelなら、12項目の入ったひな形を1枚作ります。元請ごとに変わらない宛先・自分の情報・登録番号・振込先は、ひな形に入れたままにしておきます。
毎月の手順は、次の3つだけにします。
- 前月のシートを右クリックして複製し、シート名を「2025-06」のように年月に変える
- 請求書番号・請求日・対象期間・支払期限を書き換える
- 明細の品名・数量・単価を書き換える
金額の欄には計算式を入れておきます。数量がC列、単価がD列の10行目なら、金額のセルに「=C10*D10」と入れます。消費税は、小計がF20なら「=ROUNDDOWN(F20*0.1,0)」(切り捨ての場合)とします。合計は「=F20+F21」です。電卓で計算した数字を手で打つと、打ち間違いがそのまま請求書に出てしまいます。
出来高の工事でつまずきやすいのは、「前回まで累計」の欄です。シートを複製すると、前月の数字が残ったままになります。今月の「前回まで累計」には、前月のシートの「今回まで累計」を入れてください。書き換えを忘れると、今回請求が前月と同じ金額になり、累計がずれます。前月のシートのセルを参照する式にしておくと、書き換え忘れを防げます。
PDFで送った請求書は電子データのまま保存する
請求書をPDFにしてメールで送った場合や、元請の支払通知をPDFで受け取った場合は、電子帳簿保存法の「電子取引」にあたります。電子取引のデータは、紙に印刷して保存するだけでは足りません。電子データのまま保存しておく必要があります。
保存の要件(検索できるようにする方法など)や保存期間は、国税庁の電子帳簿保存法の案内で確認してください。細かな要件は条件によって変わるため、ここでは推測で書きません。
実務の工夫としては、保存場所と名前のつけ方を決めておくと探しやすくなります。
- フォルダは「2025年」の中に「株式会社○○建設」のように、年 → 元請名で分ける
- ファイル名は「20250620_○○建設_412500」のように、請求日_元請名_金額にそろえる
日付・取引先・金額がファイル名で分かれば、あとから探すときにパソコンの検索でも見つかります。手書きの複写式で出した分は、紙の控えをこれまでどおり保管してください。
提出前の確認表と、締め日・支払いの注意点
請求書を書き終えたら、出す前に一度だけ見直します。見直す場所を決めておけば、夜遅くに疲れていても数分で終わります。この章では、印刷して手元に置ける確認表と、締め日に遅れたときの入金への影響、支払期日の考え方をまとめます。
提出前に見る10の確認
次の表を印刷し、請求書の控えと一緒に見ながら1行ずつ確かめてください。
| 確認すること | よくある間違い |
|---|---|
| 1. 宛名が注文書と同じ正式社名・支店名か | 「㈱」と略す、支店名が抜ける |
| 2. 工事名・注文書番号が注文書と同じか | 現場の通称で書く、番号を書き忘れる |
| 3. 対象期間が締め日に合っているか | 締め日の翌日以降の作業が入っている |
| 4. 出来高の前回まで累計が前月の請求書とつながっているか | 前月の数字を写し忘れ、今回請求がずれる |
| 5. 追加工事が別の行で、指示日・指示者があるか | 本工事の行に混ぜて書く |
| 6. 小計 × 10% と消費税額が合っているか | 1行ずつ計算して足し、1円ずれる |
| 7. 登録番号が「T」+13桁か | 桁が足りない、他の番号を書く |
| 8. 振込先の口座名義が通帳どおりか | カナの書き間違い、屋号の抜け |
| 9. 支払期限が元請の支払条件どおりか | 自分の都合で早い日を書く |
| 10. 控えを残したか | 複写の2枚目を一緒に渡してしまう |
最後に、元請の指定があるかを確かめます。指定の様式、押印の要否、出面表や出来高調書などの添付書類は、元請ごとに決まりが違います。添付書類が足りないだけで、請求書そのものが受け付けてもらえないこともあります。
締め日に遅れたときと、支払期日の考え方
元請の締め日を過ぎて届いた請求書は、翌月の締めで扱われることが多いです。「20日締め翌月末払い」の元請で考えてみます。6月20日までに届けば、支払いは7月31日です。6月23日に届くと7月の締めに回り、支払いは8月31日になります。たった3日の遅れで、入金は1か月先になります。
締め日に間に合わせるには、締め日の前に出来高率を確認し、注文書を集めておくのが近道です。郵送で出すなら、届く日を逆算して投函してください。
下請代金の支払期日については、建設業法に定めがあります。国土交通省の「建設業法令遵守ガイドライン」でも、元請と下請の関係として支払いの考え方が示されています。条文の細かな内容や期間は、国土交通省の公式情報で確認してください。
請求したのに支払日を過ぎても入金が無いときは、まず元請の担当者に確認します。請求書が届いているか、照合の途中で止まっていないかを聞いてみてください。工事名の違いや添付書類の不足で止まっていて、担当者が気づいていないこともあります。
毎月の請求書を案件ごとにまとめる方法
請求書を元請ごと・月ごとにバラバラに作っていると、工事1件の流れが追いにくくなります。出来高の例で考えます。契約1,000,000円の工事で、5月に300,000円、6月に300,000円を請求しました。翌月の請求のときには、前回まで累計と残りを毎回控えから拾い直すことになります。現場が3つ4つ重なると、どの工事にいくら請求したかを確かめるだけで時間がかかります。
この「工事1件ごとにまとめて見る」やり方を、システムで支えるのが SITE BOARD(サイトボード)の「案件」です。紙やExcelで続ける場合も、考え方は同じです。工事ごとに注文書と請求書の控えを1つのクリアファイルにまとめておくだけでも、拾い直しは減ります。
案件に請求書を紐づけ、請求済みと残りを見る
SITE BOARD では、サイドバー「施工管理」>「案件」で工事1件ごとに案件を登録します。顧客は「会社」のタブで元請を選び、受注金額(円・税抜)を入れておきます。
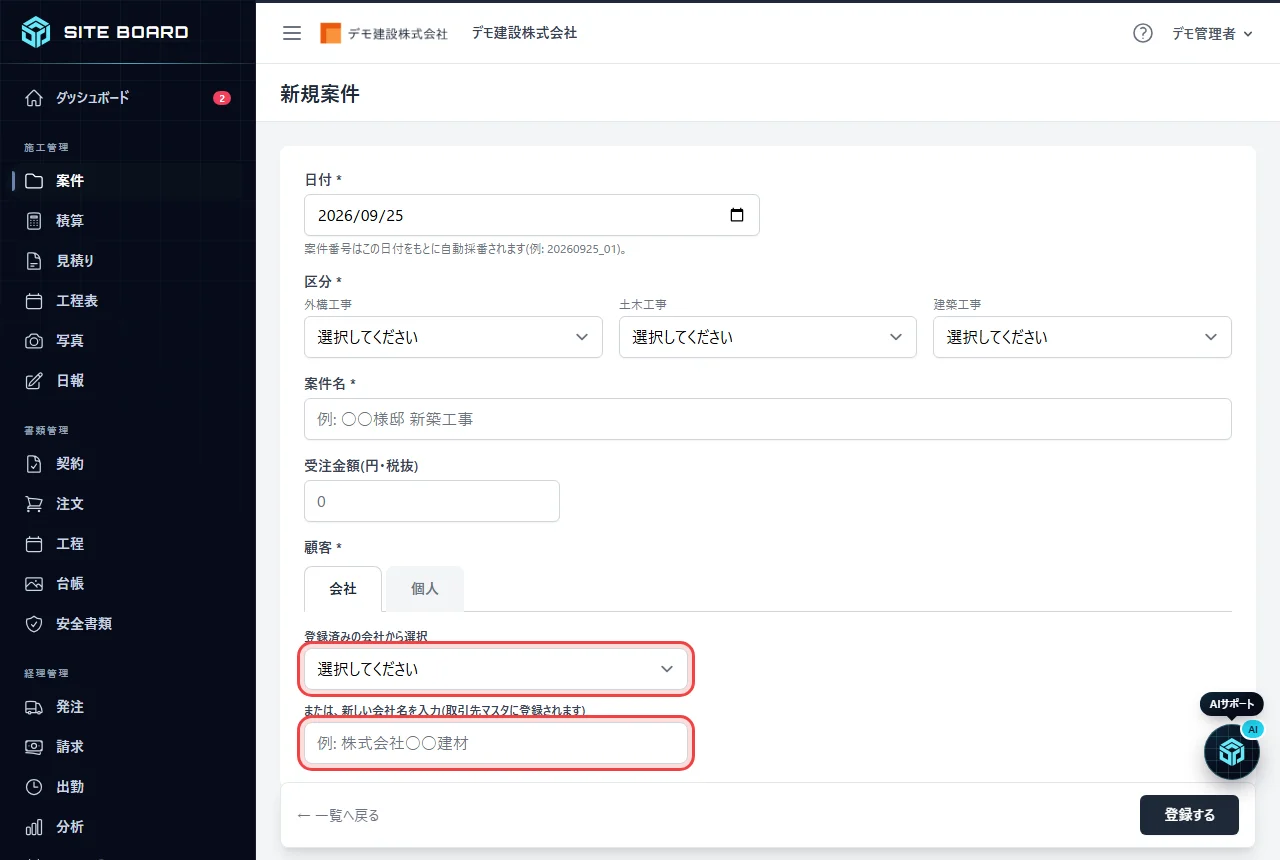
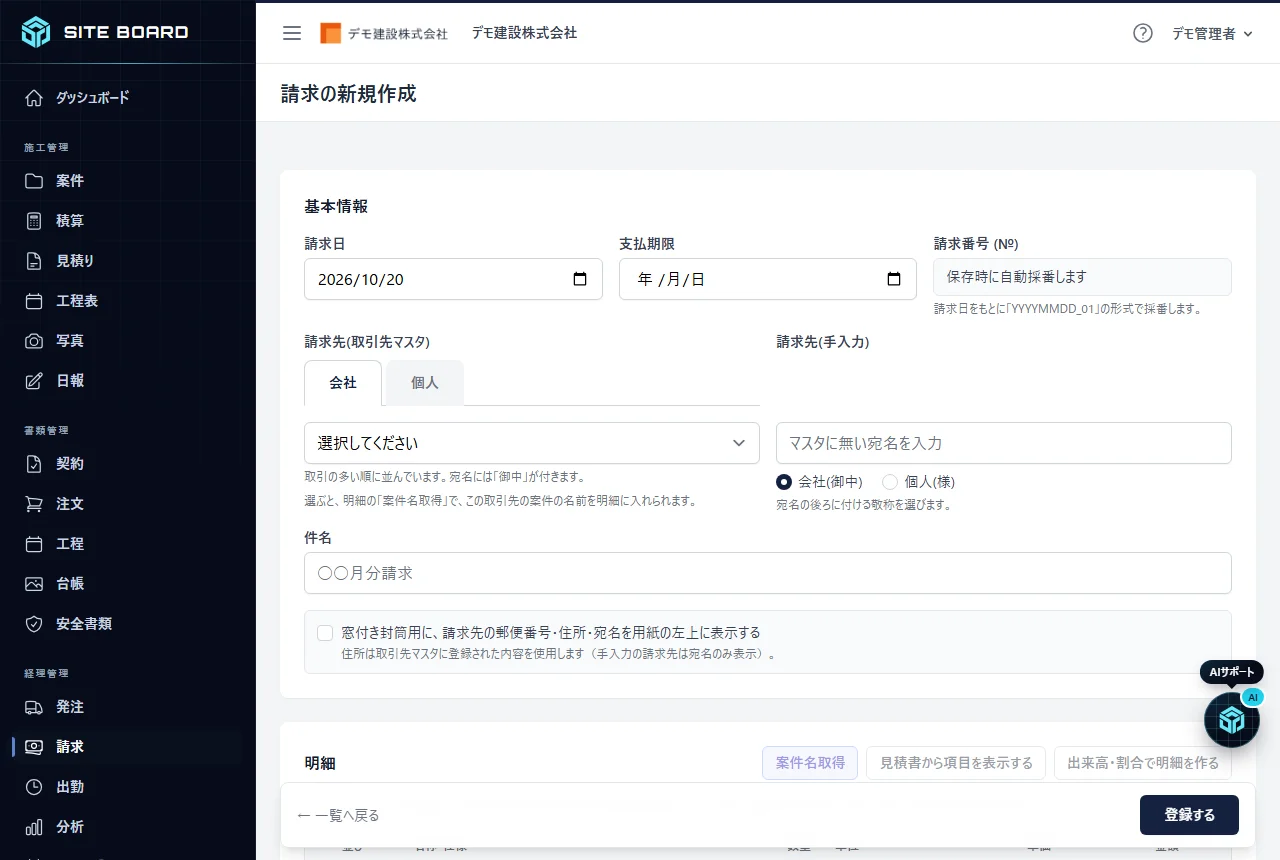
上の画面が新規案件の入力画面です。請求書を作るときは、請求書の「案件」の欄で、請求先の元請の案件から選びます。選んだ請求書は、その案件にまとまります。
案件の編集画面で「発注・請求」の区切りを開くと、「請求」のカードが表示されます。カードには請求日・件名・請求先・支払期限・金額(税込)が並び、下に請求金額の合計(税込)が出ます。
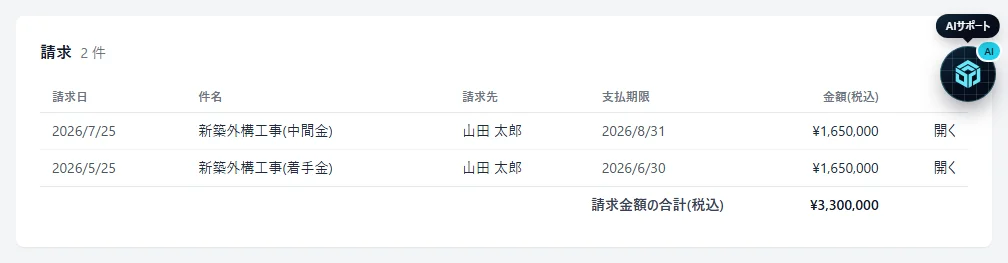
出来高請求の残りを確かめたいときは、「集計」の区切りを見ます。受注金額と、請求書の明細から数えた請求済みの金額、まだ請求していない金額(受注金額 − 請求済み)が税抜で並びます。この記事の例なら、受注金額1,000,000円、請求済み600,000円、まだ請求していない金額400,000円です。
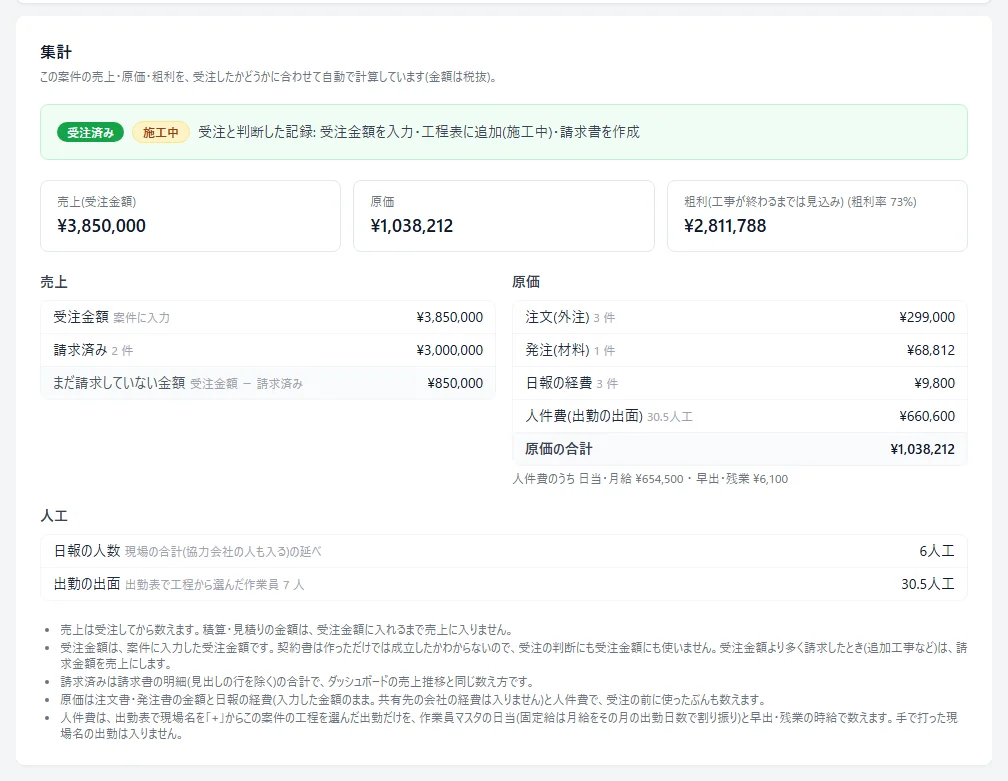
追加工事75,000円を同じ請求書の明細に入れると、請求済みは675,000円になります。追加が決まって注文金額が増えたときは、案件の「受注金額」を1,075,000円に直しておくと、残りは400,000円のまま正しく出ます。なお「集計」は、管理者と「売上・粗利」の権限がある人にだけ表示されます。
元請は、サイドバー「マスタ」>「取引先」に住所やメールアドレスを登録しておきます。登録した内容は、請求書の宛名やメールの送信先に使われます。見積りも同じ案件を選んで作れるため、見積りから請求までを1件の工事として追えます。見積書の書き方は、次の記事にまとめています。
 見積書の書き方|工事の14項目と記入例、値引き・有効期限の文例
見積書の書き方を、工事の記入例つきで宛名から社印まで14項目の順に解説。値引きのマイナス表記と消費税の計算、有効期限・支払条件・除外事項の文例、法定福利費の内訳、建設業法の見積期間まで。そのまま自社のひな形に写せます。
記事を読む
ほかの記事はコラム一覧から探せます。実際に試すなら無料で使い始めるから登録できます。料金は料金プランのページで確認してください。
明日からできること
今月の請求書に取りかかる前に、次の4つから始めてみてください。
- 元請ごとの注文書を1か所に集め、工事名と注文書番号に印を付けておく
- 手書きならゴム印、Excelならひな形の固定欄に、屋号・登録番号・振込先を入れておく
- 出来高のある工事は、契約金額・前回まで累計・今回の3つを1枚のメモに書いておく
- 追加の指示を受けたら、その日のうちに日付・指示者・内容をメモか写真で残す
4つとも、1回準備すれば翌月から繰り返し使えます。締め日の前の晩に注文書を探し回る時間が減り、差し戻しの往復も少なくなります。まずは1番の注文書集めを、今週の休みに15分だけやってみてください。