目次
- 施工体制台帳の金額基準は下請合計5,000万円以上(建築一式8,000万円以上)
- 4,500万円と5,000万円のどちらが正しいのか|金額基準が変わった理由
- 社内に残っている古い数字を先に消す
- 特定建設業許可の基準と混同しない
- 施工体制台帳の金額の数え方:元請が直接結ぶ下請契約の合計で見る
- 足すもの・足さないもの
- 税込で数える
- 工事の種類を先に確かめる
- 見るタイミングは「下請契約を結ぶとき」
- 公共工事は金額に関係なく施工体制台帳が必要
- 特記仕様書を先に読む
- 台帳に書く欄を先にそろえておく
- 台帳を作ったあとにやること:備え置き・施工体系図・再下請負通知書
- 更新のつまずきと回避策
- 金額基準に届かない工事でも書類を求められることがある
- 毎回聞かれる情報を先に1か所へ
- 施工体制台帳の金額についてよくある質問
- 施工体制台帳はいくらから必要ですか
- 下請1社あたりの金額が小さければ不要ですか
- 金額は税抜と税込のどちらで数えますか
- 施工体系図にも金額の基準はありますか
- 工事の途中で基準を超えたらどうしますか
- 自社が下請の立場でも作りますか
- 台帳と関連書類を作る手間を減らす(SITE BOARD の安全書類の画面)
- 元請のときに出てくる欄
- 下請の並びを画面で確かめる
- 出力と、元請へ渡すまで
- 明日からの確認手順:施工体制台帳の金額を契約のたびに3つ見る
- 社内で決めておくこと
元請で受けた工事の下請契約が積み上がってきて、施工体制台帳が要るのかどうか迷うことはありませんか。注文書を作りながら、合計がいくらになったかを電卓で足し直している方も多いと思います。しかも施工体制台帳の金額基準は2025年2月1日に変わりました。ネットで調べると4,500万円と5,000万円の両方が出てくるのは、この改正が理由です。
この記事では、いま有効な基準額、下請契約をどう合計して数えるか、追加工事で基準を超えたときにいつ作り始めるかを、実際の金額例で整理します。読み終えたら、契約のたびに何を見ればよいかが3つに決まります。
施工体制台帳の金額基準は下請合計5,000万円以上(建築一式8,000万円以上)
民間工事で施工体制台帳が必要になるのは、元請が結んだ下請契約の総額が5,000万円以上のときです。建築一式工事の場合は8,000万円以上になります。この金額は2025年2月1日の政令改正で引き上げられました。改正前は4,500万円(建築一式7,000万円)でしたので、古い記事には前の数字が残っています。
公共工事は考え方が違います。入札契約適正化法により、公共工事では下請契約を1件でも結べば、金額に関係なく施工体制台帳の作成が必要です。この取り扱いは2015年4月から始まっています。500万円の下請1社だけでも作ります。
判定に使う早見表は次のとおりです。
| 工事の種類 | 民間工事 | 公共工事 |
|---|---|---|
| 建築一式工事 | 下請契約の合計8,000万円以上で必要 | 下請契約が1件でもあれば必要 |
| 建築一式以外の工事 | 下請契約の合計5,000万円以上で必要 | 下請契約が1件でもあれば必要 |
施工体制台帳の金額の数え方でつまずきやすい点が3つあります。
1社ごとの金額ではなく、合計で見ます。 3,000万円の下請1社だけなら基準に届きませんが、3,000万円と2,500万円の2社と契約すれば合計5,500万円です。この時点で基準以上になります。1社あたりの金額が小さいから大丈夫、という判断は当たりません。
消費税を含めて数えます。 見積書や注文書が税抜表示になっている会社は注意してください。税抜4,700万円は、消費税10%を足すと5,170万円です(4,700×1.1=5,170)。税抜のまま足し算して「4,700万円だからまだ余裕がある」と考えると、実際は基準を超えています。
数えるのは、元請である自社が直接結ぶ下請契約だけです。 一次下請が二次下請に出した金額は、元請の合計には入れません。一次下請3社で4,800万円、そのうちの1社が二次下請に600万円出していても、元請から見た合計は4,800万円のままです。
作成義務を負うのは、発注者から直接工事を請け負った特定建設業者です。これだけの下請金額を出すには特定建設業の許可が要るので、実務上は「特定を持っている元請」が作る書類になります。自社が下請の立場のときは、台帳を作る側ではありません。上位の会社へ再下請負通知書(全建統一様式第1号-甲)を出す側になります。ここを取り違えると、必要のない台帳を作ったり、逆に通知書を出し忘れたりします。
4,500万円と5,000万円のどちらが正しいのか|金額基準が変わった理由
いま契約する工事については5,000万円(建築一式8,000万円)が正しい基準です。なぜ2つの数字が並んでいるのか、根拠から押さえておくと社内で説明しやすくなります。
施工体制台帳と施工体系図の作成義務は、建設業法第24条の8に書かれています。ただし条文本体には具体的な金額が書かれていません。金額は政令(建設業法施行令)で定められる形になっています。政令は法律の改正より手続きが軽いため、物価や工事費の水準に合わせて見直されます。2025年2月1日に施行された政令改正が、直近の見直しです。
| 区分 | 改正前の基準額 | 2025年2月1日以降 |
|---|---|---|
| 建築一式以外の工事 | 4,500万円 | 5,000万円 |
| 建築一式工事 | 7,000万円 | 8,000万円 |
注意したいのは、施行日をまたぐ工事です。基準額の適用は契約の時期で判断することになります。2024年秋に受注し、下請契約も改正前に結び終えた工事と、2025年に入ってから下請契約を結ぶ工事とでは、見る数字が違う可能性があります。工期が長い現場や、変更契約が続いている現場は、いつの契約に対してどの基準を当てるのかを許可行政庁に確認したほうが安全です。この判断は工事の進み方によって変わります。
社内に残っている古い数字を先に消す
改正から時間が経っても、社内の書式には古い数字が残りがちです。夕方に台帳の要否を調べるとき、手元のチェックリストが4,500万円のままだと、判断そのものがずれます。次の場所を一度見直してください。
- 受注時のチェックシート、社内稟議の様式
- 安全書類のフォルダに入っている手順書やメモ書き
- 協力会社へ配っている説明資料
- 営業担当が使う契約前の確認メール定型文
数字を差し替えるときは、「2025年2月1日改正、5,000万円(建築一式8,000万円)」のように、いつの基準かを書き添えておきます。次に改正があったときに、どこを直せばよいかがすぐ分かります。
特定建設業許可の基準と混同しない
同じタイミングで、特定建設業の許可が必要になる下請代金の基準額も動いています。金額が同じ5,000万円(建築一式8,000万円)なので、「許可が要る=台帳が要る」と単純に結びつけたくなります。ただし、この2つは別々の制度です。許可は会社に対する要件、台帳は工事現場ごとの書類の義務です。公共工事のように、金額に関係なく台帳だけが必要になる場面もあります。契約のたびに、許可の要否と台帳の要否は分けて確認してください。
条文の細かい号や施行日の経過措置まで正確に確かめたいときは、国土交通省の建設業法に関するページと、e-Gov法令検索で現行の条文を見るのが確実です。改正の内容はページが更新されていくので、社内資料を作るときは閲覧日を書き残しておくと後から追えます。
施工体制台帳の金額の数え方:元請が直接結ぶ下請契約の合計で見る
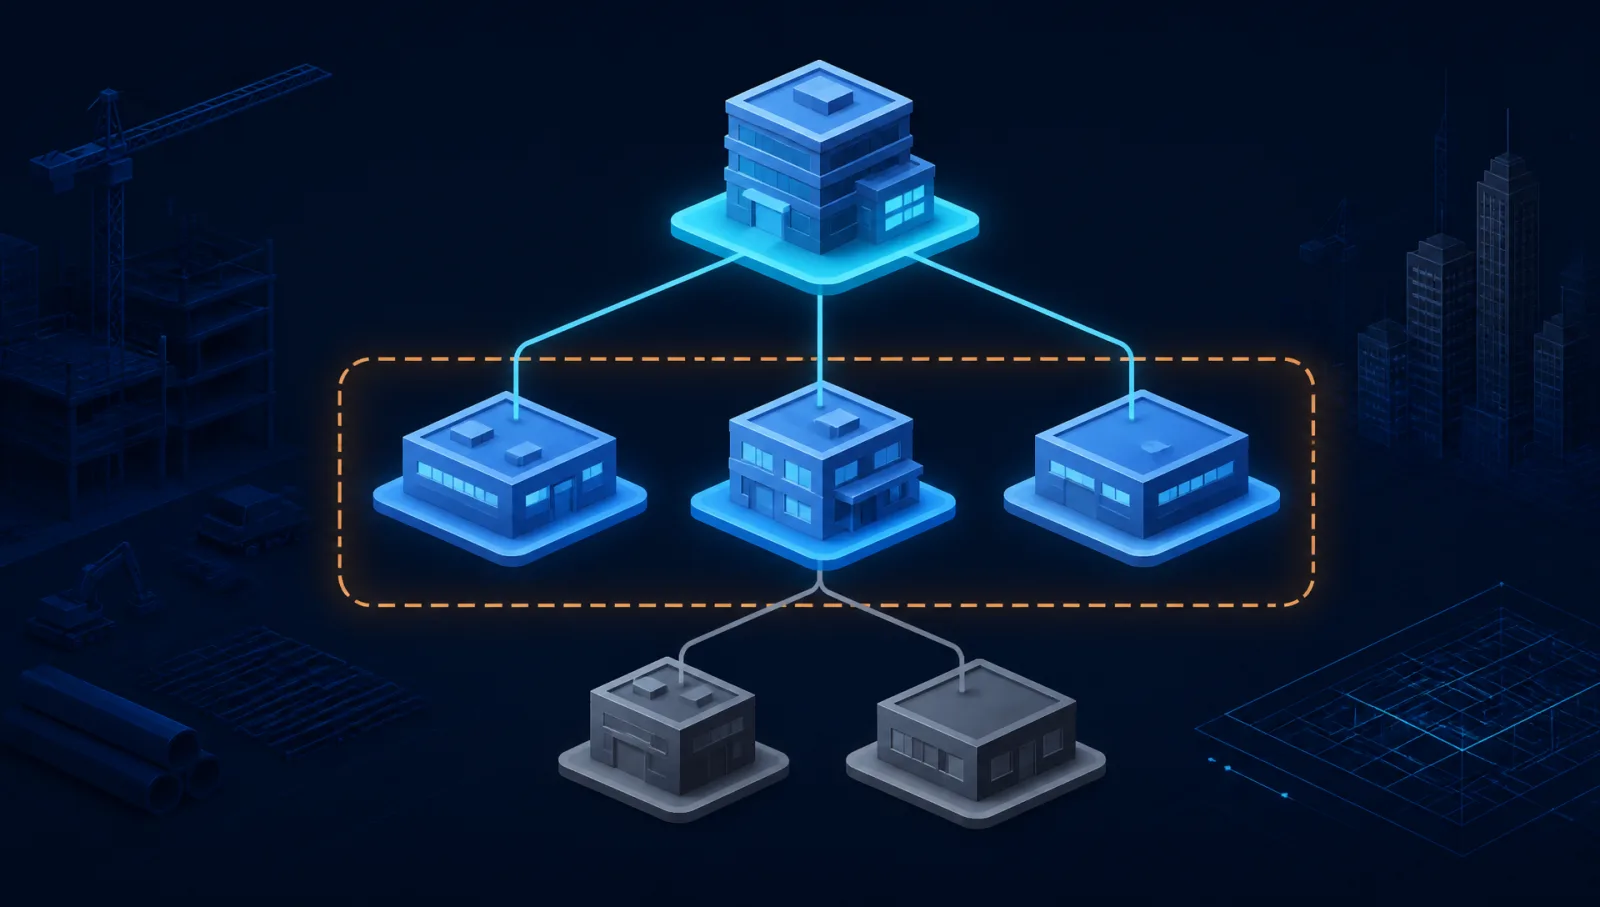
数え方の原則は1つです。自社が直接注文した会社への請負代金を、すべて足す。 これだけです。ただし実務では、足すもの・足さないものの線引きで迷います。
足すもの・足さないもの
| 契約の内容 | 合計に入れるか |
|---|---|
| 自社が直接注文した専門工事の請負契約 | 入れる |
| 一次下請が二次下請に出した契約 | 入れない |
| 建設工事に当たらない委託・資材の売買 | 原則として入れない |
材料だけを買う売買契約は、建設工事の請負ではありません。警備の委託や、測量だけを頼む契約も、契約の中身によっては請負工事に当たらない場合があります。ただし「材料を納めて据え付けまでやってもらう」ような契約は、実態として工事の請負になることがあります。名称ではなく契約書の中身で見てください。判断が割れる契約は、顧問の行政書士や許可行政庁に確認したほうが早く片が付きます。会社の取引形態によって結論が変わる部分です。
合計に入れるかどうかは、契約書に書かれた工事の内容と請負代金で決まります。下請と結ぶ工事請負契約書に書いておく16項目と、請負金額ごとの収入印紙は次の記事で早見表にしています。
 工事請負契約書の書き方と印紙|16項目と収入印紙の早見表
ネットのひな形を直して契約書を作るたびに迷う方へ。建設業法第19条で書面に入れる16項目を表紙と約款に振り分け、工事請負契約書の収入印紙の金額を早見表で示します。電子契約や追加工事、クーリングオフの書き方まで整理します。
記事を読む
税込で数える
前の節でも触れましたが、判定は消費税込みの金額で行います。社内の見積書や発注システムが税抜表示の会社は、合計を出したあとに消費税を足す手順を固定してください。税抜4,600万円なら税込5,060万円です(4,600×1.1=5,060)。税抜のままなら基準以下、税込なら基準以上という、結論がひっくり返る帯に入っています。4,500万円台〜4,600万円台の税抜合計は、特に注意が必要です。
工事の種類を先に確かめる
基準額は建築一式かどうかで3,000万円変わります。受注した工事が建築一式工事に当たるかは、契約書の工事名と、自社が取っている許可業種で確かめます。大きな改修だから一式、といった感覚で広げないでください。判定を誤ると、本来必要な台帳を作らないことになります。
見るタイミングは「下請契約を結ぶとき」
判定は着工前に1回だけ、では足りません。下請契約が増えるたびに合計を足し直します。実務では、注文書を発行する前に合計を確認する運用が現実的です。注文書は事務所で出すので、金額の集計と同じ画面で確認できます。
例1:下請3社で合計4,800万円のリフォーム工事(民間・建築一式以外)
民間のテナント改修を元請で受け、次の3社と契約したとします。すべて税込です。
| 下請会社 | 工事内容 | 請負代金(税込) |
|---|---|---|
| A社 | 内装仕上 | 2,200万円 |
| B社 | 電気設備 | 1,700万円 |
| C社 | 空調設備 | 900万円 |
合計は2,200+1,700=3,900万円、3,900+900=4,800万円です。建築一式以外の工事なので基準は5,000万円、4,800万円は届きません。この時点では施工体制台帳の作成義務はありません。
ただし、作らなくてよいこととは別に、次の点は押さえておきます。
- 発注者や管理会社が、契約上の約束として台帳や施工体系図の写しを求めることがあります
- 下請が再下請に出したときの再下請負通知書は、元請の管理として集めておくと体制が把握できます
- 残り200万円で基準に届きます。追加工事が出る可能性の高い現場は、先に想定しておきます
作らないと判断したときも、判定した日付・合計金額・工事の種類をメモに残してください。あとで発注者や元請調査で聞かれたとき、「いつの時点で、いくらで、こう判断した」と説明できます。案件の社内メモ欄に1行残すだけで足ります。
例2:追加工事で5,200万円になったとき、いつ作るのか
例1の現場で、工事の途中に間仕切りの追加が出たとします。D社と400万円(税込)の契約を結びました。合計は4,800+400=5,200万円です。5,000万円以上になりましたので、この時点で施工体制台帳の作成義務が生じます。
大事なのは「工事の途中でも、超えた時点から作る」という点です。着工前の判定で不要だったから最後まで不要、ということにはなりません。基準を超えた契約を結んだら、そこから台帳を作成し、工事現場に備え置きます。あわせて施工体系図も作り、現場の見やすい場所に掲示します。
漏れを防ぐには、判定のタイミングを人の記憶に任せないことです。追加契約の稟議を上げるとき、または注文書を出すときに、合計額を足し直す運用にします。注文書の発行画面で累計が見えるようにしておけば、事務担当者でも気づけます。金額の集計と書類の発行を別々の場所でやっていると、この気づきが生まれません。
基準を超えたあとは、下請の体制も追いかける必要があります。例えばD社が二次下請に出したら、D社から再下請負通知書が上がってきます。受け取ったら台帳と施工体系図に反映します。追加工事は工期が短いことが多く、書類が後追いになりがちです。注文書と一緒に通知書の様式を渡しておくと、戻りが早くなります。
例3:建築一式工事で合計7,400万円のとき
新築工事を建築一式で受け、下請契約の合計が税込7,400万円になったとします。建築一式工事の基準は8,000万円ですので、7,400万円では作成義務はありません。
ここで気をつけたいのが、同じ7,400万円でも工事の種類が違えば結論が逆になる点です。
| 工事の種類 | 基準額 | 合計7,400万円(税込)の判定 |
|---|---|---|
| 建築一式工事 | 8,000万円 | 作成義務なし |
| 建築一式以外 | 5,000万円 | 作成義務あり |
金額が同じでも、片方は不要、片方は必要です。だからこそ、一式工事かどうかを自己判断で広げてはいけません。大規模な内装改修や、複数業種にまたがる改修工事を「実質的に一式」と扱って8,000万円の基準を当ててしまうと、本来必要な台帳を作らないことになります。契約書の工事名、発注者との打ち合わせ記録、自社の許可業種で確かめてください。迷う案件は許可行政庁に相談すると、工事の内容に沿った回答が得られます。
例4:税抜の合計だけを見て判定を誤るパターン
見積ソフトの集計が税抜で出ている会社で起きやすい例です。下請5社の税抜合計が4,580万円でした。画面の数字だけを見ると「5,000万円まで400万円以上ある」と読めます。
消費税10%を足すと、4,580×1.1=5,038万円です。税込では基準を超えています。施工体制台帳の金額の判定は税込で行いますので、この現場は作成が必要です。
税抜4,545万円あたりが境目になります(4,545×1.1=4,999.5万円)。税抜の合計が4,500万円を越えたら、必ず税込に直してから判定する、と決めておくと安全です。集計表に税込の列を1つ足すだけでも、見落としは減ります。
なお、変更契約で下請金額が減り、いったん超えた合計が基準を下回った場合の取り扱いは、工事の経緯によって判断が分かれます。自己判断で台帳をやめるのではなく、許可行政庁や発注者に確認してください。
公共工事は金額に関係なく施工体制台帳が必要
公共工事では、下請契約を1件でも結べば施工体制台帳の作成が必要です。入札契約適正化法(公共工事の入札及び契約の適正化の促進に関する法律)によるもので、2015年4月から適用されています。金額基準はありません。300万円の下請1社でも作ります。
民間工事の感覚のまま「今回は小さいから不要」と判断すると、公共工事では漏れになります。ふだん民間の改修が中心で、たまに小規模な公共工事を受ける会社ほど、この取り違えが起きやすいところです。
公共工事の一連の流れは次のようになります。
- 下請契約を結ぶ(1件でも該当)
- 施工体制台帳を作成し、工事現場に備え置く
- 台帳の写しを発注者へ提出する
- 施工体系図を作成し、公衆の見やすい場所に掲示する
- 下請の増減・技術者の交代があれば、台帳と体系図を直し、写しを出し直す
民間工事との違いで大きいのは、3の写しの提出です。民間工事では、発注者から請求があったときに台帳を見せる形が基本ですが、公共工事では提出が必要です。提出の期限や部数、電子での提出方法は、発注者ごとに決められていることがほとんどです。
特記仕様書を先に読む
公共工事で手戻りが出るのは、発注者独自の指定を後から知ったときです。着工前に特記仕様書と提出書類一覧を読み、次の点を拾っておいてください。
| 確認する項目 | よくある指定の例 |
|---|---|
| 様式 | 全建統一様式ではなく、発注者指定の様式を使う |
| 提出期限 | 最初の下請契約から○日以内、着工前まで など |
| 提出方法 | 紙で正副、または情報共有システムへの登録 |
様式が指定されている場合は、その様式に書き写す手間が発生します。共通で使う会社情報(許可番号、保険の加入状況、技術者名、事業者IDなど)を1か所にまとめておくと、どの様式でも転記が早く済みます。
また、施工体系図の掲示場所にも違いがあります。民間工事は工事関係者が見やすい場所ですが、公共工事は公衆の見やすい場所です。仮囲いの外側や、現場出入口の通行人から見える位置に掲げます。現場事務所の中に貼っただけでは足りません。検査で指摘されやすい点なので、掲示写真を撮って残しておくと説明が楽になります。
保存期間や、工事完了後の取り扱いも発注者の指定で変わる場合があります。契約図書に書かれている内容を優先してください。
台帳に書く欄を先にそろえておく
金額の判定で「必要」と出たあと、実際に手が止まるのは様式の欄です。全建統一様式第3号は、A3横で左が元請(自社)、右が下請1社の作りになっています。下請が4社なら4枚分の記入が必要です。
欄は大きく3つに分かれます。現場ごとに変わる欄と、会社として1回決めれば済む欄を分けて考えると、準備が早くなります。
| 区分 | 主な欄 | 変わる頻度 |
|---|---|---|
| 工事の情報 | 発注者名・住所、工事名称、工事内容、工期、契約日 | 現場ごと |
| 自社の情報 | 建設業の許可(2件)、健康保険等の加入状況、事業者ID、退職金共済、契約した営業所 | ほぼ変わらない |
| 責任者・技術者 | 現場代理人、監督員、主任技術者・監理技術者、監理技術者補佐、専門技術者 | 現場ごと |
「権限及び意見申出方法」の欄は、ふつう「契約書記載のとおり」と書きます。毎回考える欄ではありません。発注者の監督員が置かれていない工事では、その欄は空のままで構いません。
下請会社の欄には、会社名・住所・電話・代表者・許可・保険・工期・工事内容・責任者が並びます。ここは元請が勝手に書ける情報ではないので、注文書を出すときに合わせて集めるのが現実的です。再下請負通知書の様式を注文書と一緒に渡し、「二次に出す場合はこれで報告してください」と最初に伝えておくと、あとで追いかける手間が減ります。
台帳を作ったあとにやること:備え置き・施工体系図・再下請負通知書
台帳は作って終わりではありません。作成後にやることは、大きく3つです。
1. 工事現場ごとに備え置く。 台帳は現場ごとに作り、その現場に置きます。本社のキャビネットにまとめてしまうのは、備え置きになりません。現場事務所がない小規模な現場では、監理技術者が持ち歩くファイルに綴じておく形が多くなります。発注者から請求があったときに、その場で見せられる状態にしておきます。
2. 施工体系図を掲示する。 工事期間中、現場の見やすい場所に掲げます。公共工事は公衆の見やすい場所です。台帳が「文字で書いた体制」なら、体系図は「絵にした体制」です。どちらも同じ下請構成から作るので、片方だけ直して食い違うことがないようにします。
3. 変更があったら直す。 ここが一番抜けます。次のような場面では、台帳と体系図の両方を更新します。
- 下請会社が増えた、または工事が終わって抜けた
- 一次下請が二次下請に出した(再下請負通知書が上がってくる)
- 監理技術者・主任技術者・現場代理人が交代した
- 契約の工期や工事内容が変更になった
再下請負通知書は、下請が再下請に出したときに、元請へ上がってくる書類です。受け取ったまま台帳に反映せず、ファイルに綴じただけで終わっている現場をよく見ます。通知書が来たら、その日のうちに台帳の下請欄と体系図の箱を追加する、と決めておくと溜まりません。
更新のつまずきと回避策
| つまずき | 起きること | 回避策 |
|---|---|---|
| 作った紙をそのまま現場に置きっぱなし | 下請が増えても古い体制のまま | 注文書を出したら台帳も直す、と手順をつなげる |
| 体系図だけ直して台帳が古い | 書類間で技術者名が食い違う | 同じ入力元から両方を作り直す |
| 交代した技術者の届出漏れ | 現場の掲示と実態が合わない | 交代日を工程表に記入し、当日に差し替える |
紙やExcelを現場と事務所で行き来させていると、どれが最新か分からなくなります。最新版が1つに決まる形にしておくのが、いちばん確実な対策です。
保存期間や、完成後の提出先については、発注者や上位の元請の指定で変わる場合があります。契約書と特記仕様書の記載を確認してください。
金額基準に届かない工事でも書類を求められることがある
法律上の作成義務がない工事でも、書類の手間がゼロになるわけではありません。実務では次の場面が出てきます。
発注者や元請が任意で求めてくる。 金額が基準に届かなくても、「体制が分かる資料を出してほしい」と言われることがあります。管理会社やゼネコンの社内ルールで、契約上の提出書類に入っていることもあります。断る話ではないので、求められたら出せるようにしておくのが実務的です。
自社が下請のときは、金額に関係なく安全書類が要ります。 一次下請として入るなら、再下請負通知書、下請負業者編成表、作業員名簿、新規入場者調査票、持込機械等使用届といった書類を、元請の指定どおりに出します。ここに金額基準はありません。500万円の工事でも一式そろえて出すことになります。書類の種類と作り方は書類・安全管理のカテゴリの記事でも整理しています。
困るのは、現場ごとに様式がバラバラなことです。元請A社は全建統一様式、B社は独自様式、C社は情報共有システムへの登録、という具合に分かれます。中身はほとんど同じなのに、書き写す先だけが違います。同じ会社情報を月に何度も手で書き直している会社は少なくありません。
毎回聞かれる情報を先に1か所へ
次の情報は、様式が違ってもほぼ必ず聞かれます。先に社内で1か所にまとめておくと、どの様式でも転記で済みます。
| 分類 | まとめておく内容 |
|---|---|
| 会社の基本 | 商号、住所、電話、FAX、代表者名、建設キャリアアップの事業者ID |
| 許可・保険 | 建設業許可(2件分)、健康保険等の加入状況、事業所整理記号、営業所名 |
| 制度・責任者 | 退職金共済(建退共・中退共など)、雇用管理責任者、安全衛生推進者 |
| 現場ごと | 現場代理人、安全衛生責任者、主任技術者と資格内容、作業員の資格・健診日 |
このうち上の3つは、現場が変わっても中身が変わりません。1回登録しておけば使い回せます。変わるのは一番下の「現場ごと」の行だけです。逆に言えば、毎回ゼロから書いている作業のうち、大半は本来書き直す必要のない部分ということになります。
許可の更新日や保険の情報が変わったときに、どこを直せば全部に反映されるか。この置き場所を決めておくのが、書類の時間を減らす近道です。
施工体制台帳の金額についてよくある質問
施工体制台帳はいくらから必要ですか
民間工事では、元請が直接結ぶ下請契約の税込合計が5,000万円以上(建築一式工事は8,000万円以上)から必要です。2025年2月1日より前の基準は4,500万円(建築一式7,000万円)でした。公共工事は、下請契約が1件でもあれば金額に関係なく必要です。
下請1社あたりの金額が小さければ不要ですか
不要にはなりません。1社ごとではなく、自社が直接結ぶ下請契約の合計で見ます。3,000万円と2,500万円の2社なら合計5,500万円で、基準以上です。
金額は税抜と税込のどちらで数えますか
税込で数えます。税抜4,580万円は税込5,038万円で、基準を超えます。税抜の合計が4,500万円を越えたら、税込に直してから判定してください。
施工体系図にも金額の基準はありますか
施工体系図は、施工体制台帳を作る工事で一緒に作って掲示します。作成義務はどちらも建設業法第24条の8にあり、見る金額は台帳と同じです。公共工事では、公衆の見やすい場所に掲示します。
工事の途中で基準を超えたらどうしますか
基準を超える下請契約を結んだ時点から、作成義務が生じます。その時点で台帳を作って現場に備え置き、施工体系図も掲示します(上の例2)。
自社が下請の立場でも作りますか
作りません。台帳を作るのは、発注者から直接工事を請け負った元請(特定建設業者)です。下請は、再下請に出したときに上位の会社へ再下請負通知書を出す側になります。
台帳と関連書類を作る手間を減らす(SITE BOARD の安全書類の画面)
SITE BOARD(サイトボード)では、施工体制台帳と関連書類を1つの画面から出せます。サイドバー「書類管理」>「安全書類」を開くと、上に「共通項目」のカード、その下に書類ごとのタブが並びます。
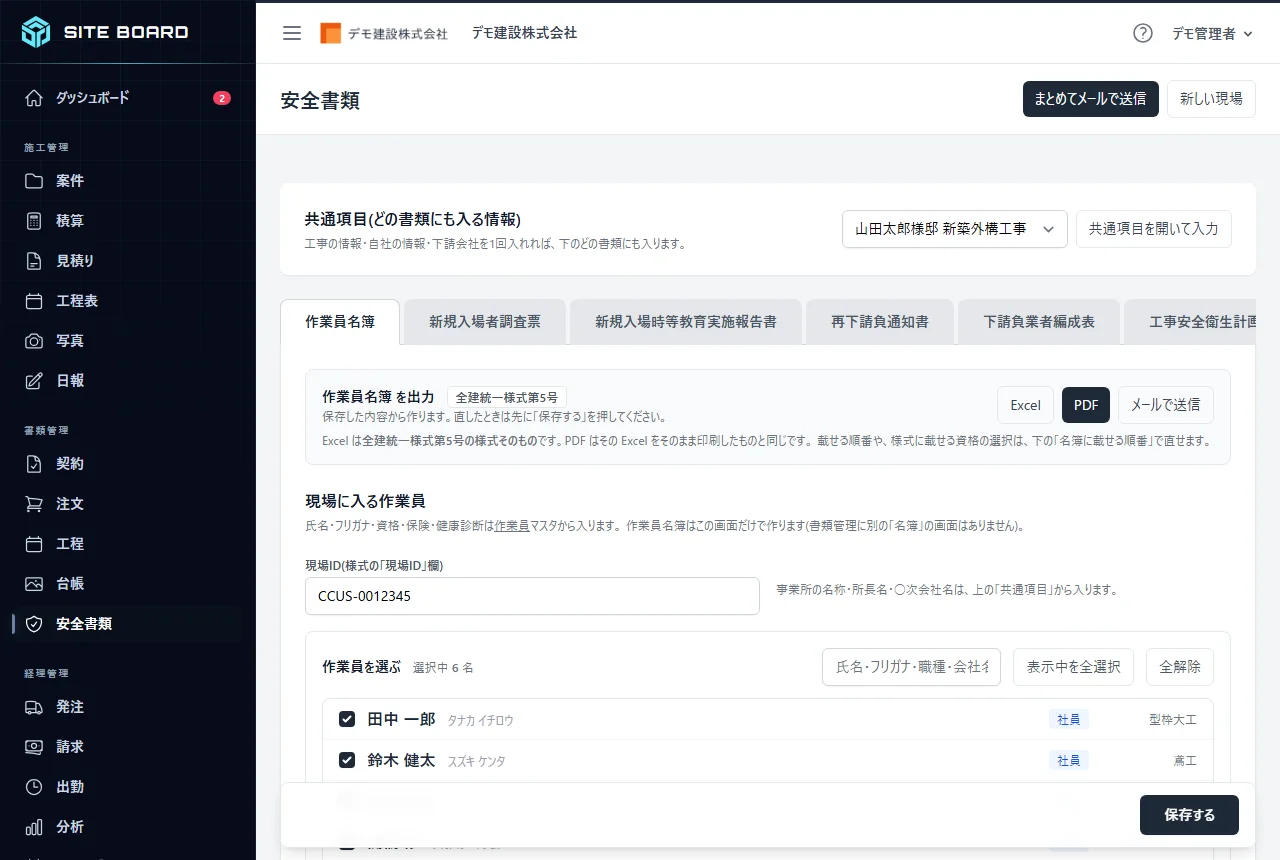
考え方はシンプルです。上の「共通項目」に、工事の情報・自社の情報・下請会社を1回だけ入れる。 あとは書類ごとのタブから、必要なものを出します。作業員名簿、新規入場者調査票、再下請負通知書、下請負業者編成表、施工体系図、施工体制台帳など11種類が、この1画面にまとまっています。
元請のときに出てくる欄
共通項目の「自社の立場」で「元請(自社が元請)」を選ぶと、元請のときだけ必要な欄が表示されます。発注者の監督員名とその権限及び意見申出方法、発注者と契約した営業所、下請契約を締結した営業所などです。どれも施工体制台帳の様式にある欄です。台帳を作るときに「この欄は何を書くんだったか」と様式とにらめっこする時間が減ります。
書類のタブは、いちばん左が作業員名簿です。入力の元になる書類、どの現場でも使う書類ほど左に並び、元請のときだけ作る施工体系図と施工体制台帳は右端にあります。自社が下請の現場では使わないタブが右に寄っているので、探しやすくなっています。
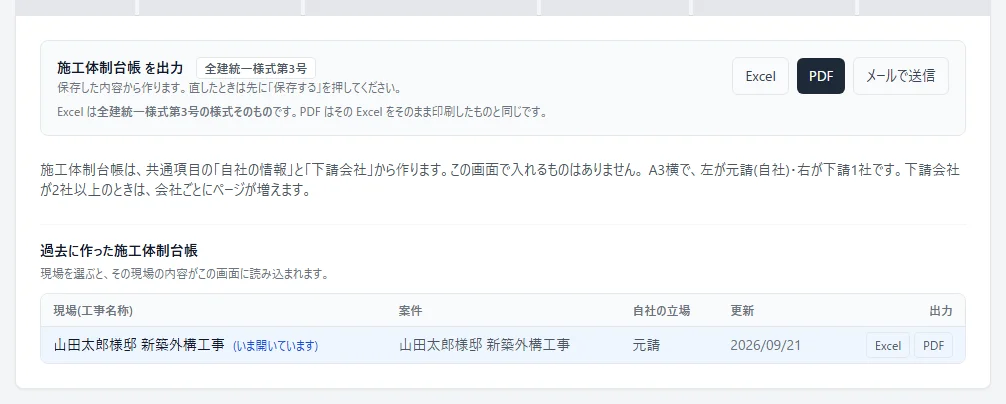
施工体制台帳のタブには入力欄がありません。共通項目の「自社の情報」と「下請会社」から中身が入ります。様式は全建統一様式第3号で、A3横の左が元請(自社)、右が下請1社の作りです。そのため下請会社1社につき1枚になります。下請が4社なら4枚出ます。
下請の並びを画面で確かめる
共通項目の「下請会社」では、「+ 下請会社を追加」で1社ずつ登録します。各行の「上位」で、その会社に注文した会社を選びます。「自社」のままなら一次下請、ほかの行を選ぶとその会社の下(二次下請・三次下請)になります。行の左に「1次下請」「2次下請」と表示されるので、つながりがその場で確認できます。
この「上位」の設定が、そのまま施工体系図の列になります。体系図の様式は左が元請の欄、右が会社の箱(4列×4段)で、列が次数です。台帳と体系図で下請の並びが食い違う、ということが起きません。再下請負通知書と下請負業者編成表も、同じ共通項目から作られます。
下請会社は協力会社マスタから選べます。選ぶと会社名・代表者・住所・電話・FAX・事業者IDと、登録済みの許可・保険・退職金共済がまとめて入ります。台帳の下請欄を1社ずつ手で書き写す作業が、ここで軽くなります。作業員名簿のタブで入れた「現場ID」は、施工体制台帳の[事業所名・現場ID]にも一緒に印字されます。
出力と、元請へ渡すまで
どの書類も、配られている様式ファイルそのものに流し込みます。SITE BOARD が独自に作った様式ではないので、元請にそのまま提出できます。PDFはExcelをそのまま印刷したものなので、見た目は同じです。ダウンロードの名前は「様式名_工事名称」の形になります。
出力は保存した内容から作ります。入力を直したら、先に下のバーの「保存する」を押してください。11種類をまとめて1通のメールで送ることもできます。なお、Excelのダウンロードとメールへの添付は本登録(ご契約)後の機能で、無料期間中はPDFで出す形になります。
作業員名簿を含めた書類まわりの進め方は、次の記事でまとめています。
 作業員名簿の作成手順と工事請負契約書|建設会社の書類管理ガイド
作業員名簿の作成や工事請負契約書、協力会社への注文書づくりに夜まで追われていませんか。案件から書類をつないで入力を1回で済ませる手順、全建統一様式第5号の出し方、印紙税額の確認まで、事務担当がその日から試せる流れをまとめました。
記事を読む
実際の画面を触ってみたい場合は無料で使い始めるから試せます。料金の区分は料金プランに載せています。
明日からの確認手順:施工体制台帳の金額を契約のたびに3つ見る
現場で使える形に落とします。下請契約を結ぶたびに、次の3つを順番に見てください。
(1) 民間工事か、公共工事か。 公共工事なら、金額を数えるまでもなく作成が必要です。ここで判定が終わります。あわせて特記仕様書を開き、様式の指定と提出期限を確認します。
(2) 建築一式工事か、それ以外か。 契約書の工事名と自社の許可業種で確かめます。建築一式なら基準は8,000万円、それ以外は5,000万円です。この1手で基準額が3,000万円変わります。
(3) 直接結ぶ下請契約の税込合計はいくらか。 自社が直接注文した会社への請負代金を、消費税込みで足します。一次下請が二次下請に出した金額は入れません。足した結果が(2)の基準額以上なら、施工体制台帳と施工体系図を作ります。
この3つを、注文書を出す前に見る運用にします。追加契約・変更契約のたびに合計を足し直すのがポイントです。着工前に1回判定して安心してしまうと、例2のように途中で基準を超えたことに気づけません。
社内で決めておくこと
| 決めること | 具体例 |
|---|---|
| 判定する人と場面 | 注文書を発行する事務担当が、発行前に累計を確認する |
| 記録の残し方 | 案件のメモ欄に「判定日・税込合計・工事種類・結論」を1行 |
| 超えたときの動き | その日のうちに台帳を作り、体系図を掲示位置に貼る |
判定した記録を残す習慣は、作らないと判断したときこそ効きます。あとから「なぜ作らなかったのか」と聞かれても、その日の合計額と工事の種類を示せば説明が付きます。
そして、社内の書式に残っている4,500万円・7,000万円の記載を差し替えてください。 チェックシート、稟議様式、協力会社向けの説明資料、事務所に貼ってある手順書。基準を見に行く先が古いままでは、手順を決めても正しく判定できません。差し替えるときは「2025年2月1日改正」と日付を添えておきます。
判断に迷う契約や、施行日をまたぐ工事の取り扱い、一式工事に当たるかどうかの線引きは、会社の受注形態や契約書の内容によって変わります。条文の細部は国土交通省の公表資料とe-Gov法令検索で最新を確かめ、個別の案件は許可行政庁に相談してください。施工体制台帳の金額基準そのものは単純な足し算です。数える範囲と税込の扱い、そして契約のたびに足し直すことさえ決めておけば、夕方の事務所で迷う時間はかなり短くなります。