目次
- 注文書と注文請書の違いと、印紙をどちらに貼るかの結論
- 2枚そろって契約になる|注文書・注文請書を交わす流れ
- 注文書だけ・請書だけになりがちな場面と、その危うさ
- 契約書を作らず注文書・請書で済ませてよいか|建設業法第19条
- 個人のお客様との契約は注文書・請書ではなく工事請負契約書
- 注文請書の印紙税額|建設工事の軽減後の早見表
- 消費税を分けて書けば税抜で判定できる|金額例で確かめる
- 注文書に印紙が要るのはどんなときか
- PDFをメールで送れば印紙は不要になる
- 日付・押印・割印(消印)の決め方
- 2通作るか1通だけか、保管はどうするか
- よくあるつまずきと対処|追加工事・再下請・金額変更
- 注文書と注文請書をそろえて作る|SITE BOARD(サイトボード)の注文
- 明日からできる3つの見直し
協力会社への発注で、注文書と注文請書のどちらに収入印紙を貼るのか、迷ったことはありませんか。夕方に事務所へ戻ってから発注書類をまとめていると、印紙の金額や日付の入れ方で手が止まります。この記事では、2枚そろって契約になる流れ、印紙は請書に貼ること、建設工事の軽減後の税額、日付と割印の決め方を、金額の例つきで整理します。読み終わったら、自社の書式のどこを直せばよいかが決まります。
注文書と注文請書の違いと、印紙をどちらに貼るかの結論
先に結論だけ並べます。
- 注文書は発注する側が出す「申込み」の書面です。注文請書は請ける側が「承諾しました」と返す書面です。
- 収入印紙は原則として注文請書だけに貼ります。貼るのは請書を作る側、つまり下請(請負者)です。
- 注文書だけを送って終わりにすると、契約が成立した証拠の書面が手元に残りません。
- 建設工事の請負契約は建設業法第19条で書面によることとされています。注文書・請書で済ませるなら、記載事項を満たす基本契約書か約款を付ける必要があります。
役割の違いを表にすると、こうなります。
| 項目 | 注文書 | 注文請書 |
|---|---|---|
| 出す人 | 発注者(元請・上位の会社) | 請負者(下請・協力会社) |
| 意味 | 申込み(この内容で頼みます) | 承諾(この内容で請けます) |
| 印紙 | 原則として不要 | 請負に関する契約書として必要 |
| 押印 | 発注者欄に自社の社印 | 請負者欄に相手の社印 |
印紙を請書に貼るのは、印紙税が「契約の成立を証する文書」にかかるからです。注文書は申込みの意思表示にとどまるため、それ単体では契約の成立を証しません。請書は「請けました」と承諾を示す書面なので、契約成立の証拠になります。だから税がかかる、という順番で覚えると間違えにくくなります。
ここで実務によくある誤解が2つあります。1つは「印紙は発注側が負担するもの」という思い込みです。印紙税を納める義務は、課税文書を作成した人にあります。請書を作るのは請負者ですから、負担するのも請負者です。取引の力関係で発注側が印紙代を渡す例もありますが、それは当事者間の取り決めであって、法律上の納税義務者が変わるわけではありません。
もう1つは「注文書に印紙を貼っておけば安心」という考えです。不要な文書に貼った印紙は、原則として無駄になります。誤って貼った場合の還付(過誤納の手続き)は税務署で扱いがありますが、手間がかかります。貼る前に、その文書が申込みなのか承諾なのかを確かめるほうが早いです。
この記事では次の4点を順に書きます。①注文書と注文請書を交わす流れ、②契約書を作らず2枚で済ませてよいかという建設業法第19条の話、③注文請書の印紙税額(建設工事の軽減後の早見表と税抜判定)、④日付・押印・割印の決め方です。最後に、追加工事や再下請で起きるつまずきと、その直し方をまとめます。
2枚そろって契約になる|注文書・注文請書を交わす流れ
順番を日付つきで追うと、どこで止まりやすいかが見えてきます。次は、11月20日着工の内装工事を協力会社へ発注する例です。
- 11月5日 見積り提出を受ける…協力会社から金額・工期・数量の入った見積書をもらいます。
- 11月8日 発注内容を確定する…値引きの有無、支給材の範囲、産廃の扱い、支払条件を電話と打合せで固めます。
- 11月10日 注文書を発行する…確定した内容で注文書を作り、自社の社印を押して相手に送ります。控えを1部残します。
- 11月13日 相手が注文請書に押印・印紙を貼る…協力会社が請負者欄に押印し、必要な収入印紙を貼って消印します。
- 11月14日 請書が返ってくる…原本を受け取り、注文書の控えと一緒に案件ごとに保管します。
- 11月20日 着工…請書を受け取ってから着工するのが、書面の順番としては自然です。
大事なのは、3の時点ではまだ契約が成立していないという点です。注文書は申込みですから、相手が「請けます」と答えて初めて内容が固まります。実務では注文書を送った時点で段取りが動き始めますが、書面の考え方としては請書の返送が折り返し点になります。
請書が返ってこないまま着工すると、困るのは金額と工期です。たとえば注文書に「税抜1,980,000円、工期11月20日〜12月10日」と書いて送ったとします。相手が請書を返さずに着工し、12月中旬に「単価の話は口頭で上げてもらったはず」と言われたとき、承諾の書面がないので反論の材料が薄くなります。工期の遅れで他の業種の段取りが崩れたときも、いつまでに終わらせる約束だったのかを示す書面が片方だけになります。
返送を早めるには、注文書の側に仕掛けを入れるのが手軽です。
- 注文書の注文条件の欄に「注文請書は発行日から7日以内にご返送ください」と印字しておきます。
- 着工前チェックの項目に「注文請書の受領」を入れ、誰が確認するかを決めます。
- 返送が遅れる相手には、注文書を送ったその日に電話で一言伝えます。書式の説明は最初の1回で済みます。
再下請でも同じ流れが必要です。下請から孫請へ出す注文も請負契約ですから、注文書と請書を交わします。金額と工期は、元請へ出す施工体制台帳や再下請負通知書の記載とそろえておきます。書類ごとに工期の日付が違うと、元請の確認で必ず指摘が入り、作り直しの時間が増えます。
注文書だけ・請書だけになりがちな場面と、その危うさ
崩れやすいのは、急ぎの手配です。朝に電話で「明日から2人、応援に入って」と頼み、注文書は週明けに送る。請書は「いつもの付き合いだから」と省く。この形でも工事は進みますが、揉めたときに残っているのは通話履歴と作業日報だけです。
食い違いが起きやすい箇所は、だいたい次の3つです。
| 食い違いの箇所 | よくある原因 | 起きること |
|---|---|---|
| 金額 | 値引き後の金額を口頭で伝えた | 請求書の金額が注文書と合わない |
| 工期 | 着工日だけ決め、完了日を空けた | 完了の遅れの責任が曖昧になる |
| 支払条件 | 相手の締め日で処理してしまった | 支払月がずれて催促を受ける |
注文書の金額と請書の記載が違っているのに、どちらも押印済みで手元にある状態も厄介です。契約内容がどちらなのかは、やりとりの経緯や実際の履行から判断されることになり、時間を取られます。
防ぎ方は単純で、注文書と注文請書を同じ内容から作ることです。表計算ソフトで注文書を作り、請書は別のファイルを手で直している会社は、写し違いが起きやすくなります。1つのデータから2枚を出力する形にしておけば、金額・工期・支払条件の不一致は起きません。追加工事も同じで、口頭で頼んだ分は必ず変更の書面に落とします。「増えた分はあとでまとめて」は、月末の請求時に金額が合わなくなる原因になります。
書類全体の組み立てを見直したいときは、契約書や作業員名簿までまとめて整理したこちらも参考になります。
 作業員名簿の作成手順と工事請負契約書|建設会社の書類管理ガイド
作業員名簿の作成や工事請負契約書、協力会社への注文書づくりに夜まで追われていませんか。案件から書類をつないで入力を1回で済ませる手順、全建統一様式第5号の出し方、印紙税額の確認まで、事務担当がその日から試せる流れをまとめました。
記事を読む
契約書を作らず注文書・請書で済ませてよいか|建設業法第19条
建設業法第19条は、請負契約の当事者に対して、契約の締結に際して契約の内容を書面に記載し、署名または記名押印して相互に交付することを求めています。条文と記載すべき事項はe-Govで読めます。
ここで問題になるのが、注文書と注文請書の2枚だけで「相互に交付」と言えるのか、という点です。実務では、注文書・請書の方式でも次の形にしておけば足りると整理されています。
- 先に基本契約書(取引基本契約書)を1回交わし、以後の個別の発注を注文書・請書で行う形
- 注文書・請書の裏面や別紙に約款(契約条項)を付け、表面に個別の条件を書く形
どちらの場合も、表面と約款のどちらに何を書くかを分けて考えると作りやすくなります。
表面(注文書・注文請書)に書く項目の例
- 工事内容(工事名・工事概要)
- 施工場所
- 工期(着手と完成の日)
- 請負代金の額
- 支払方法と支払時期
- 明細(名称・仕様、数量、単位、単価、金額)
約款側に置く項目の例
- 工事の変更・中止の取り扱い
- 工期や請負代金の額を変更する方法
- 資材の値上がりなどによる代金の変更の方法
- 天災など不可抗力による損害の負担
- 検査と引渡し、部分払
- 契約不適合責任(引渡し後に不具合が見つかったときの扱い)
- 遅延の違約金、契約の解除、紛争の解決方法
つまずきやすいのは、注文書の裏が白紙のまま何年も運用されているケースです。表面に工期と金額があるので契約書のように見えますが、変更や解除の取り決めがどこにもありません。追加や中止が出たときに、話し合いの出発点となる条文がない状態です。基本契約書を1枚交わすだけでも、この不安はかなり減ります。
なお、どの条項を入れるべきかは取引の形で変わります。継続的に同じ協力会社へ出すのか、単発の専門工事だけかで、必要な条文の重みが違います。自社の約款が実際の取引に合っているかは、弁護士・行政書士などの専門家に一度見てもらうのが安全です。条文番号や記載事項の細部は改正されることがあるため、社内の書式を見直すときはe-Govの本文で確認してください。
個人のお客様との契約は注文書・請書ではなく工事請負契約書
会社どうしの発注と、個人のお客様との契約では、使う書類が違います。ここを混ぜると、事務の手が止まります。
| 相手 | 使う書類 | 押さえる点 |
|---|---|---|
| 協力会社・取引先(会社) | 注文書・注文請書 | 基本契約書か約款を付ける |
| 個人のお客様(施主) | 工事請負契約書 | 約款とクーリングオフの説明の要否 |
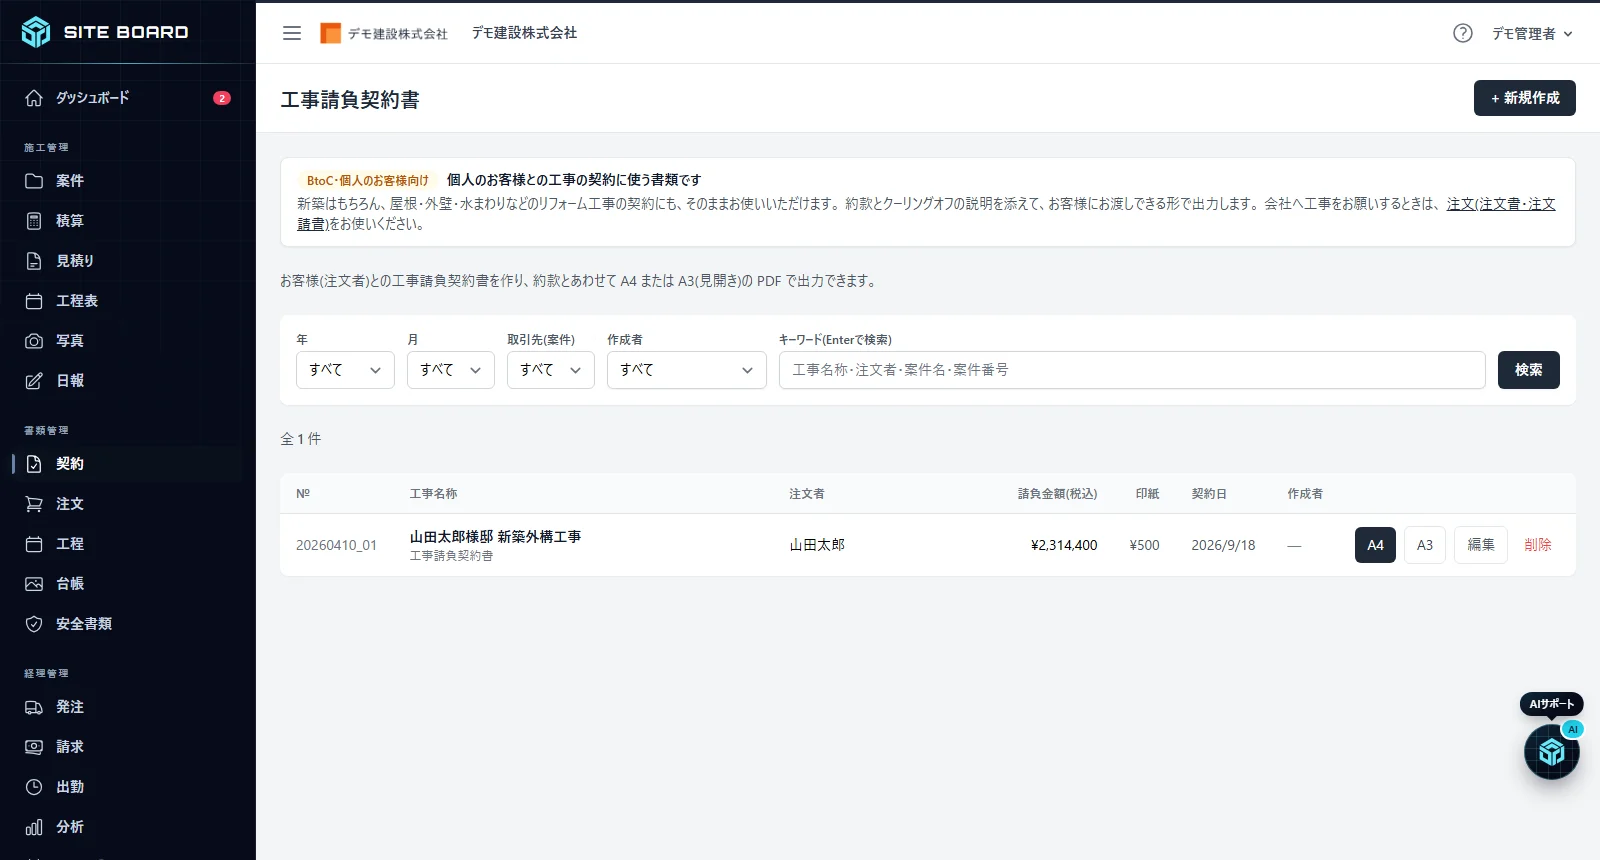
元請として施主と交わすのは工事請負契約書です。屋根や外壁、水まわりのリフォームでも同じで、金額の大小で書類を変える理由はありません。ご自宅での訪問販売や電話勧誘販売にあたる契約では、クーリングオフの説明を付ける必要があります。事務所や店舗でお客様から申込みを受けた契約では不要になる場合があり、どちらに当たるかは取引の仕方によって異なります。判断に迷うときは専門家に確認してください。
社内では「会社への発注は注文書・請書、施主とは工事請負契約書」と一言で決めておくと、事務担当者が迷わず作れます。書類・安全管理の実務は書類・安全管理の記事一覧にもまとめています。
注文請書の印紙税額|建設工事の軽減後の早見表
注文請書は、印紙税の「請負に関する契約書」(第2号文書)にあたります。請負契約の成立を証する書面だからです。建設工事の請負に関する契約書には軽減措置があり、令和9年3月31日までに作成されたものは軽減後の税額が適用されます。
| 契約金額(記載金額) | 軽減後の印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上 200万円以下 | 200円 |
| 200万円超 300万円以下 | 500円 |
| 300万円超 500万円以下 | 1,000円 |
| 500万円超 1,000万円以下 | 5,000円 |
| 1,000万円超 5,000万円以下 | 1万円 |
| 5,000万円超 1億円以下 | 3万円 |
判定に使うのは、その文書が「作成された日」です。請書の発行日を見て、軽減措置の期間内かどうかを確かめます。金額の区分は「以下」「超」の境目でしか変わらないので、200万円ちょうどは200円、2,000,001円からは500円という切り方になります。
税額の根拠は国税庁のページで確認できます。書式を作り直すときは、手元の早見表ではなく一次情報と突き合わせてください。
印紙を貼り忘れても、契約そのものが無効になるわけではありません。請書の効力は残ります。ただし、貼るべき印紙を貼っていなかった場合には過怠税の扱いがあります。過去分をまとめて見直すときは、金額と件数を整理してから税務署に相談してください。自主的に申し出た場合と調査で指摘された場合で扱いが違うため、判断を自社だけで決めないほうが安全です。
消費税を分けて書けば税抜で判定できる|金額例で確かめる
印紙税の判定は「記載金額」で行います。請書に消費税額を区分して記載していれば、消費税を含まない金額で判定できます。逆に税込の合計だけを書くと、その税込額で判定されます。区分の書き方ひとつで、貼る印紙が変わります。
例1 税抜1,980,000円、消費税198,000円、税込2,178,000円
- 税抜で判定 → 1万円以上200万円以下 → 200円
- 「税込2,178,000円」とだけ書くと → 200万円超300万円以下 → 500円になる可能性があります
例2 税抜2,050,000円、消費税205,000円、税込2,255,000円
- 税抜で判定 → 200万円超300万円以下 → 500円
例3 税抜5,200,000円、消費税520,000円、税込5,720,000円
- 税抜で判定 → 500万円超1,000万円以下 → 5,000円
例1は、消費税を分けて書くかどうかだけで、印紙が200円か500円かに分かれます。例2は税抜でも200万円を超えるので、分けて書いても500円です。1件あたり300円の差でも、例1のような境目の発注が月20件あれば、年間で72,000円(300円×20件×12か月)になります。
実務上の対策は1つだけです。明細の下の合計欄に「小計(税抜)」「消費税」「合計(税込)」の3行を必ず印字しておくことです。「一式 2,178,000円(税込)」のような1行だけの請書は、税抜がいくらか読み取れません。手書きの請書を使っている協力会社には、消費税の行を分けて書いてもらうよう最初に伝えておくと、あとで直してもらう手間がなくなります。
注文書に印紙が要るのはどんなときか
通常の注文書は契約の申込みにすぎないので、印紙は不要です。ただし、文面や取引の決め方によっては、注文書が契約の成立を証する文書になり、課税される場合があります。
課税文書になり得る例を挙げます。
- 相手の見積書など、先にあった申込みに対する承諾の意思表示として出す注文書
- 基本契約書などで「注文書の発行だけで契約が成立する」と決めている場合の注文書
- 注文書の中に、相手(請負者)の署名や押印がある場合
文面の違いは、ここに出ます。
| 注文書の文言 | 性格 |
|---|---|
| 下記の通り注文いたします | 申込み。請書の返送で契約が成立する形 |
| 貴社見積書のとおり請け負わせます | 相手の申込みへの承諾と読める形 |
| 貴社〇月〇日付見積書No.〇〇を承諾します | 承諾。契約成立を証する文書になり得る |
自社の注文書を出してきて、この一文を読み比べてみてください。「見積書のとおり」と書いてあっても、注文書と請書を交わす運用なら申込みと読める場合もあります。判断は文面と取引の実態の組み合わせで決まるため、迷うときは実物の書式を持って所轄の税務署に相談するのが確実です。電話でも受け付けてもらえますが、文面を見せたほうが話が早く終わります。
PDFをメールで送れば印紙は不要になる
印紙税は、紙の課税文書を作成したことにかかる税です。紙の文書を作らず、電子データのままやりとりする場合には、印紙税がかからないという扱いが一般的です。注文書と注文請書をPDFでメール送信し、押印も電子で行うなら、印紙代はかかりません。
ただし、注意する点が3つあります。
- 印刷して相手に渡した紙は、課税対象になり得ます。 PDFを送ったあとに「原本も郵送します」と紙を出すと、その紙が課税文書になる場合があります。電子でやるなら電子だけで完結させます。
- 相手の運用に合わせる必要があります。 元請から「請書は紙の原本で提出」と求められる取引は今も多くあります。自社だけ電子に切り替えても、相手が紙を求めるなら紙で出すことになります。
- 保存の要件を自社で確認します。 電子で受け取った注文書や請書の保存方法は、電子帳簿保存法の定めに関わります。要件は改正されており、会社の規模や処理方法でも扱いが変わるため、税理士か国税庁の公式情報で確かめてください。
印紙代だけを理由に電子化を急ぐと、紙と電子が混ざって原本がどちらか分からなくなります。切り替えるなら、取引先ごとに「この会社は電子」「この会社は紙」と決めて、一覧にしておくのが現実的です。
日付・押印・割印(消印)の決め方
日付は、実際にその行為をした日を入れます。迷ったときの基準は次のとおりです。
- 注文書の日付…発注した日(注文書を作って送った日)
- 注文請書の日付…請けた日(注文書と同じ日か、それより後の日)
請書の日付が注文書より前になっていると、承諾が申込みより先に来ることになり、話の順番が合いません。事務処理でまとめて入力するときに起きやすいので、請書を受け取ったら日付の並びだけ目で確かめます。
着工後に書類を作ることになった場合も、日付をさかのぼらせるのは避けます。バックデートした書面は、日報や現場写真の日付と突き合わせると簡単にずれが分かります。遅れたなら実際の日付で出し、注文条件の欄に「令和〇年〇月〇日の打合せ内容を書面化したもの」と一行添えるほうが、あとで説明しやすくなります。
押印の場所は、書類の立場で決まります。
| 書類 | 押す欄 | 押す人 |
|---|---|---|
| 注文書 | 発注者欄 | 自社(社印) |
| 注文請書 | 請負者欄 | 相手(協力会社の社印) |
注文請書の請負者欄に自社の社印を先に押してしまう間違いがあります。請書は相手が承諾を示す書面ですから、押すのは相手です。自社の書式を作るときは、請書の請負者欄は空欄で印字するようにしておきます。
割印(消印)は、貼った収入印紙を再使用できないようにするために押します。印紙と用紙の境目にまたがるように押すのが基本で、印紙の上だけ、用紙の上だけでは消印になりません。
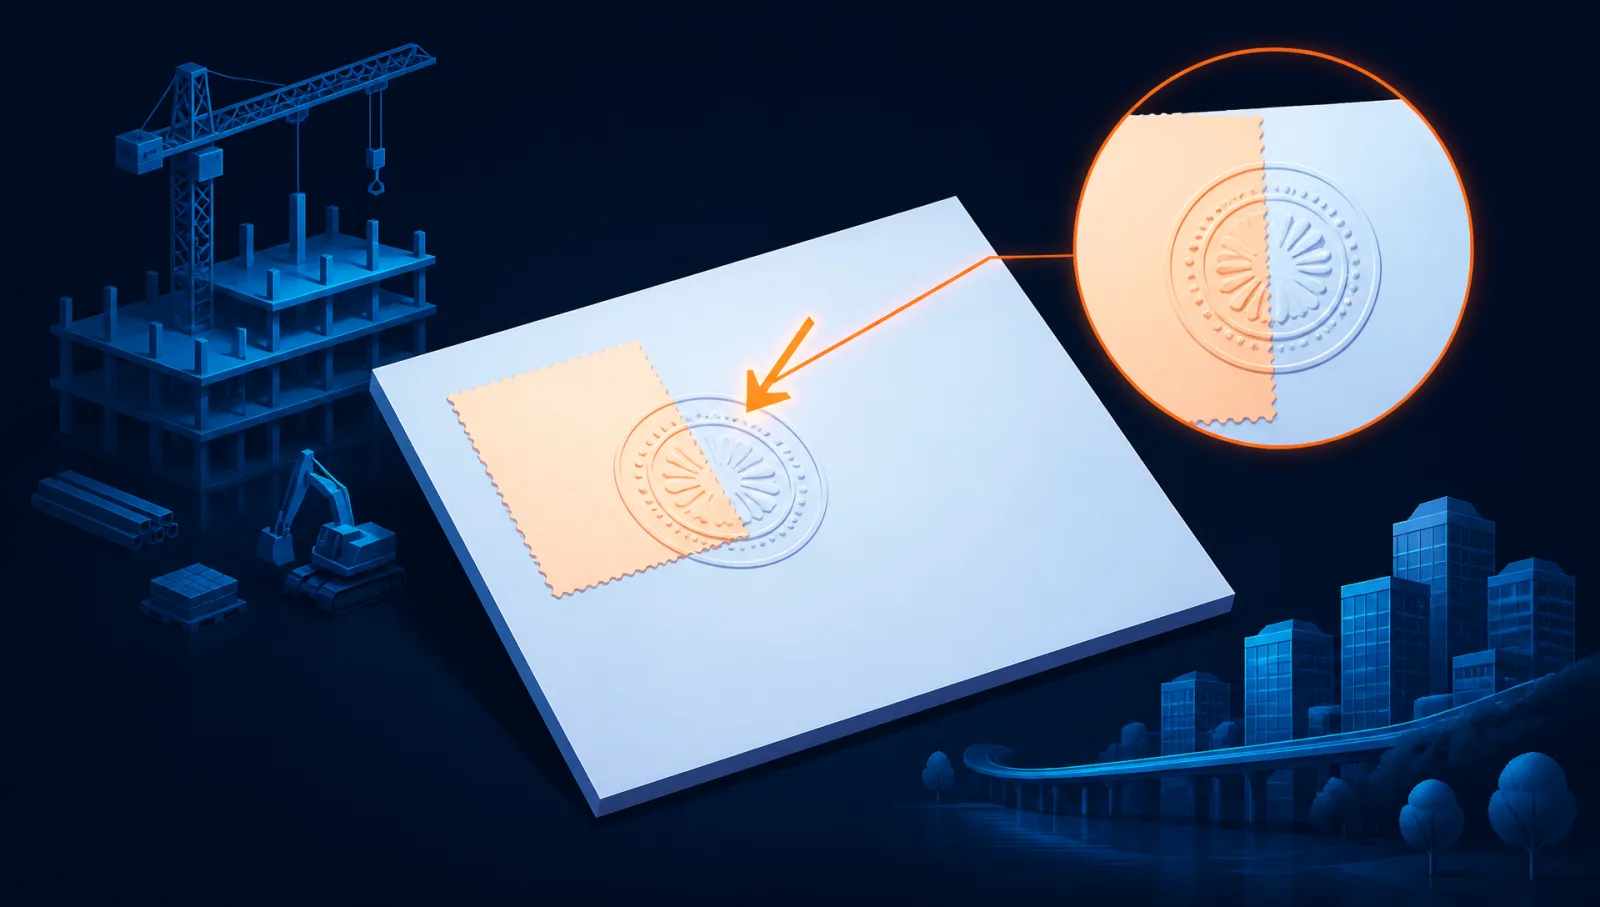
消印に使う印は、契約に使った実印や社印でなくてもかまいません。その文書の作成者、代理人、使用人などの印章または署名であれば足ります。担当者の認印でも、会社名のゴム印でも、署名でも消印として扱われます。細い線のゴム印で、こすれば消えてしまうようなものは避けます。印紙が複数枚になるときは、それぞれの印紙にかかるように押します。
2通作るか1通だけか、保管はどうするか
注文書・請書の方式では、原本の持ち方が契約書と違います。
- 注文書…発注者が控え(コピー)を残し、原本を相手に渡します
- 注文請書…請負者が作って押印し、原本を発注者に渡します
結果として、発注者の手元には「注文書の控え」と「注文請書の原本」がそろいます。原本が請書の1通だけなので、印紙も1通分で足ります。工事請負契約書を2通作って施主と自社が1通ずつ持つ場合は、2通とも印紙が必要になるのと対照的です。
控えのコピーに印紙が要るかは、そのコピーの性格で決まります。単なる写し(「写」「控」と分かる形で、相手の押印もないもの)なら課税されません。一方で、コピーに双方が押印し、契約の成立を証する書面として通用する形にすると、課税文書として扱われる場合があります。控えにわざわざ相手の押印をもらう運用は避けたほうが無難です。
保管は、長いほうの期間に合わせて残すのが安全です。法人の帳簿書類の保存期間と、建設業法で求められる帳簿・図書の備付けは、それぞれ定めが違います。年数は改正されることもあるため、国税庁と国土交通省の公式情報で確認してください。実務では、案件のファイルに注文書の控えと請書の原本をまとめて入れ、案件番号で探せるようにしておけば、税務調査でも建設業の許可の更新でも慌てません。
よくあるつまずきと対処|追加工事・再下請・金額変更
追加工事が出たとき。 最初の注文書と請書はそのまま残し、追加分について変更の注文書と請書を出し直すか、変更契約の書面を交わします。「増えた分は最後にまとめて」は避けます。月をまたぐと、どの追加がいくらだったかを双方が思い出せなくなります。変更の書面には、もとの注文の案件番号と発行日を書いて、どの注文の変更かを分かるようにします。
変更後の金額が印紙の区分をまたぐとき。 例として、当初が税抜1,950,000円(印紙200円)、追加で税抜2,300,000円になった場合を考えます。変更後の総額2,300,000円で請書を出し直すなら、200万円超300万円以下の区分で500円です。増額分だけを書いた変更の請書を出す場合は、記載金額の書き方で判定が変わります。「増額350,000円」と差額だけを書くのか、「変更後の請負金額2,300,000円」と書くのかで、記載金額の読み方が違ってきます。区分の境目に近い変更は、文面を決めてから税務署に確認するのが確実です。
再下請への注文。 下請から孫請へ出す場合も、注文書と請書は同じ形で必要です。あわせて、元請へ提出する施工体制台帳や再下請負通知書との整合を取ります。よくあるずれは次の3つです。
| そろえる項目 | ずれる原因 |
|---|---|
| 工期 | 注文書は予定、通知書は実際の入場日で書いた |
| 請負金額 | 追加分を注文書に反映していない |
| 会社名・許可番号 | 略称で書いた、許可の更新後の番号に直していない |
請書が返ってこない相手。 催促は、着工前チェックの一部として仕組みにするのが続きます。注文書に返送期限を印字し、期限の前日に事務担当が一覧で未受領を確認する形にします。それでも返らない相手には、電話で「請書がないと社内で着工の承認が出せない」と事情を伝えます。相手を責める言い方ではなく、自社の手続きとして説明するほうが摩擦が少なくて済みます。
金額や工期が違ったまま進んでしまったとき。 まず、どちらが実際の合意だったのかを、見積書・打合せの記録・日報の日付で確かめます。そのうえで、正しい内容で注文書と請書を作り直し、古い書面は「〇月〇日付注文書に代わるもの」と分かるようにして差し替えます。請求書の段階で気づいた場合は、請求書の金額を先に直すのではなく、注文書・請書の側を正して、そこから請求書を作り直します。順番を逆にすると、書類の間のつじつまが合わなくなります。
注文書と注文請書をそろえて作る|SITE BOARD(サイトボード)の注文
SITE BOARD(サイトボード)には、協力会社への発注に使う注文書と注文請書を、同じ入力内容から作る画面があります。サイドバー「書類管理」>「注文」を開くと、作成した注文の一覧が出ます。
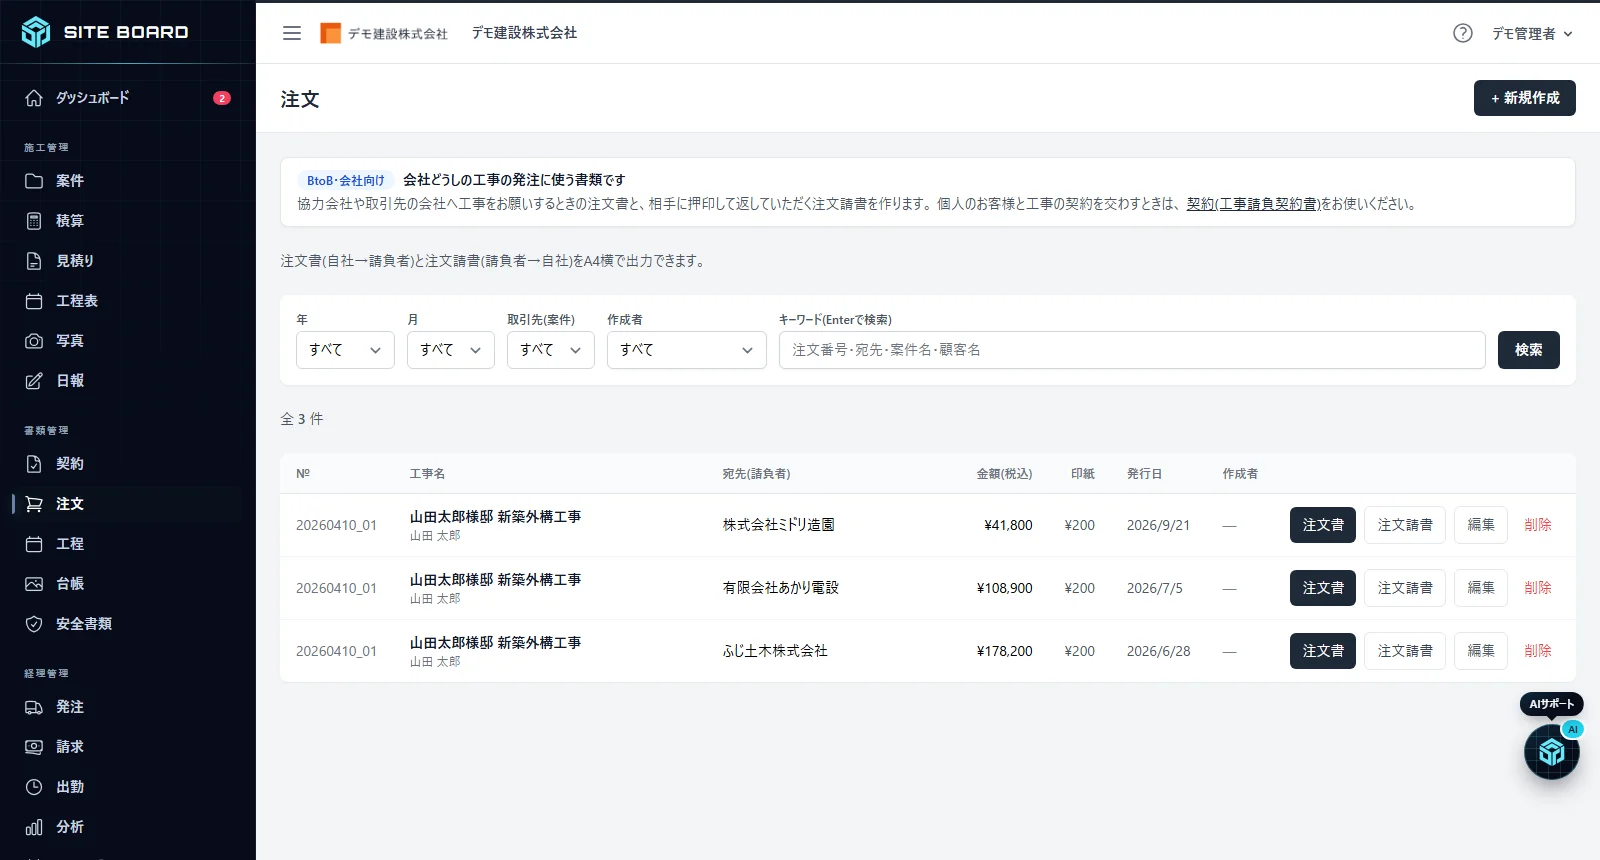
一覧には、案件番号(№)・工事名・宛先(請負者)・金額(税込)・印紙・発行日・作成者が並びます。印紙の列にその注文請書の印紙税額の目安が出るので、月ごとにまとめて見返せます。検索は年・月(発行日)、取引先(案件)、作成者、キーワードで絞り込めます。
作り方の流れは次のとおりです。
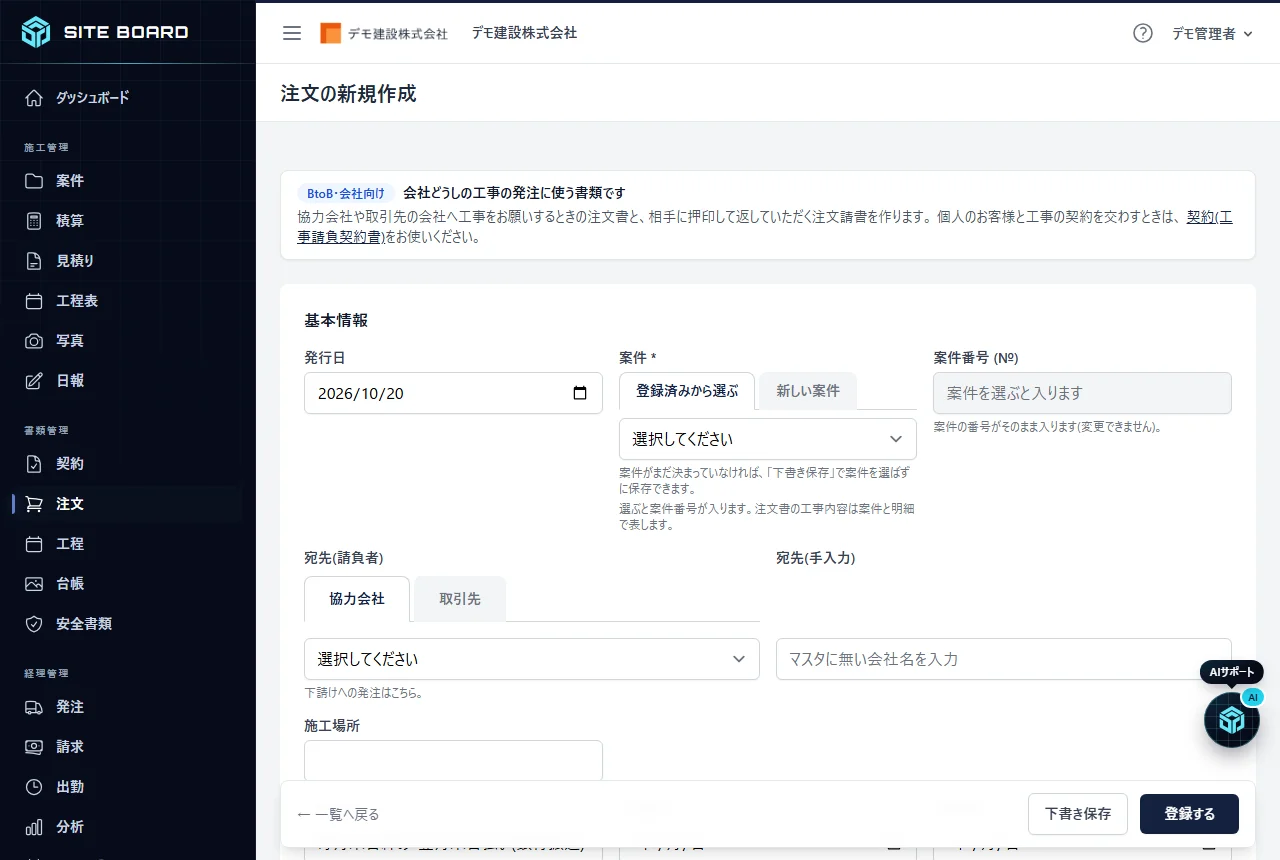
- 一覧右上の「+ 新規作成」を押します。
- 発行日と案件を選びます。案件を選ぶと「案件番号 (№)」が自動で入ります。
- 宛先を「協力会社」タブ(下請への発注)か「取引先」タブから選びます。マスタに無い会社は手入力もできます。
- 施工場所・支払条件・工期(自)(至)・工事概要を入れます。支払条件の初期値は「自社情報」の既定値です。
- 明細を3行まで入力します。金額は数量×単価で自動計算されます。
- 注文条件と社印を確かめて「登録する」を押します。
明細の右下には「小計(税抜)」「消費税」「合計(税込)」が自動で表示されます。消費税率は初期値10%で、変更もできます。そのすぐ下に黄色い「印紙(注文請書)」の行があり、小計(税抜)と発行日から印紙税額の目安が出ます。税抜1万円未満なら「不要(非課税)」と表示されます。「建設工事請負の軽減税率・税抜 ¥○○ で判定」のように、判定の根拠も小さく出るので、早見表と突き合わせて確かめられます。
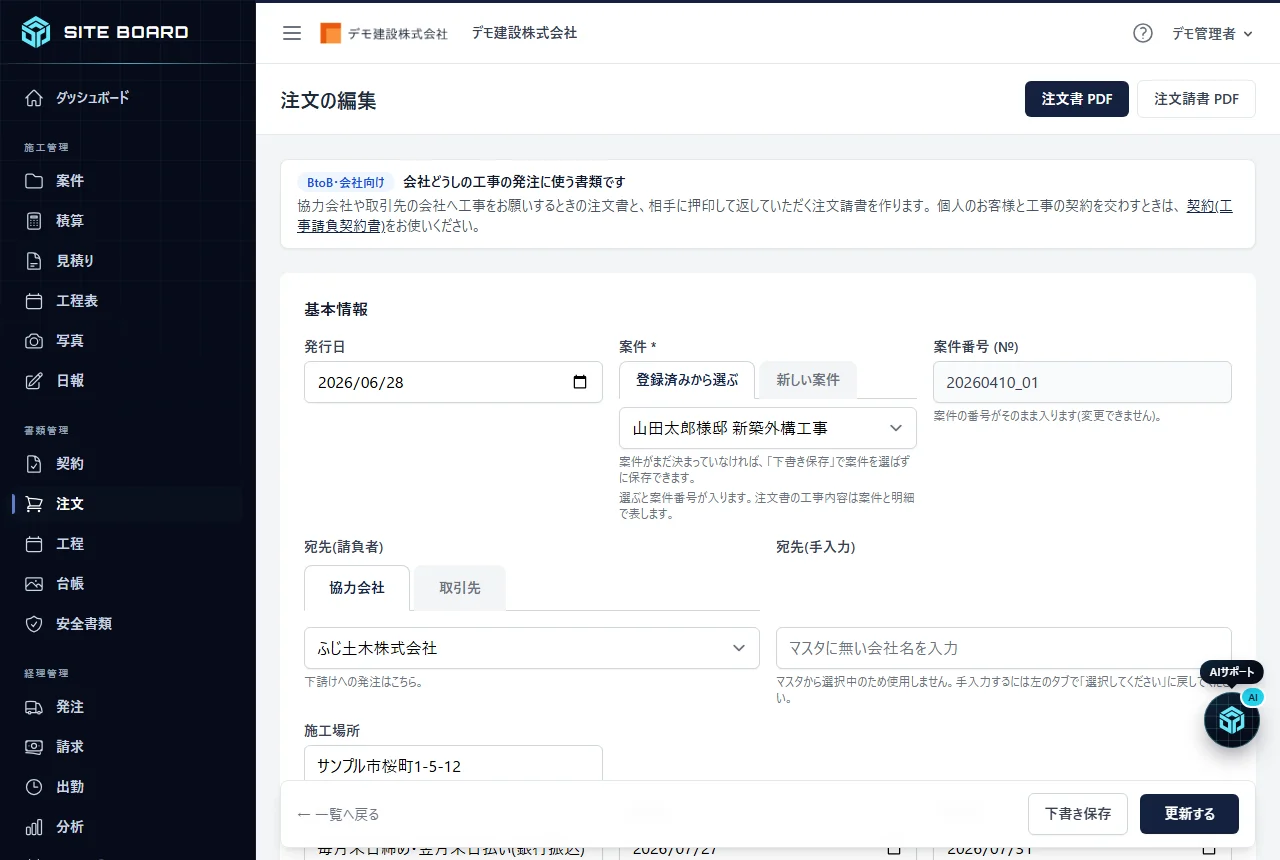
編集画面の右上の「注文書 PDF」「注文請書 PDF」を押すと、A4横のPDFが別タブで開きます。2枚は同じ保存内容から作られるため、金額・工期・支払条件の食い違いは起きません。印紙欄は注文請書のPDFの左上にだけ印字されます。注文請書の請負者欄は相手が押印して返す欄なので、社印は入りません。注文書のほうは、「自社情報」に社印の画像を登録しておくと発注者欄に印字するかどうかを選べます。
注文条件は最大6枠あり、本文のある枠だけがPDFに印字されます。「自社情報」の「注文書・注文請書の既定値」から初期値が入り、この注文だけ書き換えることもできます。「注文請書は7日以内にご返送ください」のような文を既定値に入れておけば、毎回の入力がいりません。
個人のお客様との契約は、「書類管理」>「契約」の工事請負契約書を使います。こちらは約款とクーリングオフの説明を付けたPDFを出せる画面で、リフォーム工事にも使えます。
明日からできる3つの見直し
手を動かすのは、次の3つだけで足ります。
1. 自社の注文書の文面を読み返す。 「下記の通り注文いたします」なのか、「貴社見積書のとおり請け負わせます」なのかを確かめます。前者なら申込みとして請書を返してもらう形、後者に近い書き方なら課税文書に当たるかどうかを検討します。迷う文面は、実物を持って税務署に相談します。
2. 基本契約書か約款を付けているかを確認する。 注文書の裏が白紙なら、工事の変更・中止、工期と代金の変更方法、検査と引渡し、契約不適合責任、紛争の解決を定めた書面が必要です。基本契約書を1回交わすだけでも、追加や中止のときの話し合いの出発点ができます。内容が自社の取引に合っているかは専門家に見てもらいます。
3. 請書の受領を着工前チェックに入れる。 注文書に返送期限を印字し、期限の前日に誰が未受領を確認するかを決めます。担当者名と期限をセットで決めるのが肝心で、「気づいた人が催促する」にすると必ず抜けます。
あわせて、印紙の金額は国税庁の印紙税額一覧表と突き合わせて確かめてください。税抜で判定できるよう、請書の合計欄に消費税の行を分けて印字しておくことも忘れずに。
最後に、注文書・請書・請求書を案件番号でひも付けて保管する形を整えておくと、月末の突き合わせが早く終わります。SITE BOARDでは案件を選ぶだけで注文に案件番号が入り、注文書と注文請書を同じ内容から出せます。実際の画面で試したい方は無料で使い始めるから登録できます。料金は料金プランをご覧ください。