目次
- 建設業法改正で見積書に何が加わったのか(先に結論)
- 努力義務と禁止行為の線引きを取り違えない
- 元請から「新しい様式で」と言われたときに最低限そろえる3行
- 見積書を出す前のチェック7項目
- 「材料費・労務費・その他の経費」はそれぞれ何を入れるのか
- 迷いやすい費目の振り分け表
- 法定福利費は「手間代 × 保険料率」で出す
- 安全衛生経費は「現場で実際に使う分」を積む
- 標準労務費(労務費に関する基準)との付き合い方
- 人工(にんく)の積み方を書き残す
- 元請と下請、どちらの立場でも見るところは同じ
- 屋根工事の見積書を「一式」から内訳に書き直す(金額つき)
- 書き直した見積書の並べ方
- 内装工事の例:手間請けで材料が支給のとき
- 外注を含む工事は、外注費の行を独立させる
- よくあるつまずきと、その場での直し方
- 社内の運用を1週間で整える段取り
- 見積りソフトで内訳を作ると、夜の作業が短くなる
- 見出し行と小計行で、内訳の区分を作る
- 積算から見積りに変換したときの注意点
- 出したかどうかを一覧で追う
- 原価を見せる相手を決めておく
- 明日から着手する3ステップ
元請から「建設業法改正に合わせた内訳入りの見積書でお願いします」と言われて、手が止まっていませんか。改正で見積書に書く内訳が増え、これまでの「屋根工事一式」では通りにくくなりました。何を何行に分ければよいのか、書かなかったら罰則があるのかを先に示します。そのうえで、屋根工事と内装工事の金額例を使い、今夜の見積りからそのまま直せる形まで落とし込みます。
建設業法改正で見積書に何が加わったのか(先に結論)
結論から書きます。2025年12月に施行された改正建設業法で、見積書に「材料費・労務費・その他の経費」の内訳を書くことが努力義務になりました。今まで「屋根葺き替え工事一式 1,200,000円」で出していた見積書を、材料費・労務費・経費の3つに分けて出す形が標準になります。
そして、努力義務とは別に禁止行為が新しく設けられました。禁止されたのは次の2つです。
- 受注者が、標準労務費(労務費に関する基準)を著しく下回る額で見積り・契約をすること
- 注文者が、そうした額での見積り・契約を求めること
元請から急に「新しい様式で出してほしい」と言われるのは、この規律が元請側にもかかるためです。下請の労務費を叩いた見積りを受け取ること自体が、元請にとってのリスクになりました。元請が親切で言っているというより、元請も自分の身を守るために内訳を求めている、と理解しておくと話が早いです。
改正の内容や標準労務費の考え方は、国土交通省の建設業法・入契法改正(令和6年法律第49号)のページで公表されています。条文番号や対象範囲は、必ずそちらの一次情報で確認してください。
この記事で直すのは、つまるところ次の3点だけです。
- 「一式」をやめて、材料費と手間代(労務費)を分ける
- 法定福利費を別の行にして、金額を書く
- 安全衛生経費を見える形にする
努力義務と禁止行為の線引きを取り違えない
ここを取り違えると、必要以上に怖がるか、逆に油断します。整理すると次のようになります。
| 事がら | 性格 | 守らないと |
|---|---|---|
| 材料費・労務費・経費の内訳を書く | 努力義務 | 直ちに罰金がかかるものではないが、行政指導の根拠になる |
| 標準労務費を著しく下回る見積り・契約 | 禁止行為 | 勧告や公表の対象になり得る |
| 注文者が労務費の引き下げを求める | 禁止行為 | 同上 |
内訳を1行も書かなかったからといって、その場で罰金が来るわけではありません。一方で、労務費を削った見積りを出す・出させることは、努力義務ではなく禁止の側に入ります。「内訳は面倒だから後回し」より先に、「人工を減らした見積りを作っていないか」を見るほうが優先順位は上です。
条文の番号、対象になる工事の範囲、勧告の具体的な運用は、国土交通省が公表している資料で確認してください。会社の許可業種や請負金額によって関わり方が変わるため、判断に迷う点は所管の建設業課や顧問に聞くのが確実です。
元請から「新しい様式で」と言われたときに最低限そろえる3行
様式が指定されていない場合、まず次の3区分を作れば形になります。
- 材料費 … 品名・数量・単価を書く
- 労務費 … 手間代。人工数 × 日当で書く
- 法定福利費 … 事業主負担分を別行にする
安全衛生経費や建退共の掛金は、「その他の経費」のまとまりの中で行を分けるか、1行にまとめたうえで備考に中身を書きます。元請の担当者は多くの見積書を突き合わせるので、備考に「ヘルメット・保護具・開口部養生を含む」と一文あるだけで、確認の電話が減ります。
気をつけたいのは値引き行です。合計調整のために値引きを入れるとき、労務費と法定福利費から引かないでください。労務費を削った見積りに見えてしまいます。値引きは材料費か諸経費の側で調整し、備考に「値引きは材料費から」と書いておくと誤解されません。
なお、一式表記が法律で一律に禁止されたわけではありません。ただし内訳を求められたときに出せない状態は困ります。よく出す工事だけでも、内訳を持ったひな形にしておけば足ります。
見積書を出す前のチェック7項目
提出前に目を通す項目を、印刷して見積り机に貼っておくと早いです。
| 見る場所 | 確かめること |
|---|---|
| 明細の区分 | 材料費・労務費・その他の経費の3つが見出しで分かれているか |
| 労務費の行 | 人数 × 日数 = 人工数の形で書いてあるか |
| 法定福利費 | 独立した1行になっているか。手間代に率を掛けているか |
| 安全衛生経費 | 金額と、含むものが備考に書いてあるか |
| 外注費 | 自社の労務費と混ざっていないか |
| 値引き行 | 労務費・法定福利費から引いていないか |
| 消費税 | 法定福利費を含めた小計に掛けているか |
7項目のうち、差し戻しの原因になりやすいのは「労務費の行」と「法定福利費」です。この2つだけでも先に直すと、やり取りの往復が減ります。
「材料費・労務費・その他の経費」はそれぞれ何を入れるのか
区分の考え方はそれほど難しくありません。迷ったときの基準は1つ、**「その工事をやめたら消える費用か」**です。消えるなら直接工事費(材料費・労務費・その他の経費)、工事が無くても出ていくなら諸経費(現場管理費・一般管理費)に寄せます。
材料費に入れるのは、工事で取り付ける物と副資材です。屋根なら鋼板・下葺き材・役物、内装ならボード・クロス・接着剤。ビス、コーキング、テープのような小物は、1本ずつ拾うと日が暮れます。「下葺き材・役物・ビス類 一式 80,000円」のようにまとめ、備考か詳細欄に中身を書けば実務上は通ります。拾う線引きは「1現場で1,000円を超えるか」など、自社で決めておくと毎回悩みません。
労務費は、自社で雇っている人の手間代です。ここに外注に出した分を混ぜないでください。他社に丸ごと出した工事は「外注費」として別に立てます。外注先の労務費は外注先の見積書の中で立てるものだからです。自社の労務費と外注費が混ざると、標準労務費との比較ができなくなります。
その他の経費は、工事に直接ひもづく経費です。
- 法定福利費(事業主負担分)
- 安全衛生経費
- 建設業退職金共済(建退共)の掛金
- 運搬費・駐車場代
- 廃材処分費
諸経費には、事務所の家賃、事務員の人件費、車両の維持費など、工事ごとにひもづかない費用をまとめます。直接工事費に率を掛けて出すのが一般的です。
迷いやすい費目の振り分け表
現場で判断に詰まりやすいものを並べます。会社によって扱いが違うものもあるため、自社の決め方を1つに固めてください。
| 費目 | 入れる先 | 補足 |
|---|---|---|
| 足場(自社仮設) | その他の経費 | 他社に頼むなら外注費 |
| 高所作業車のリース | その他の経費 | 現場にひもづくため |
| 職長の現場管理の時間 | 労務費 | 施工に出ている分。事務所での積算は諸経費 |
| 一人親方への支払い | 外注費 | 自社の法定福利費には入れない |
| 現場までの高速代・駐車場代 | その他の経費 | 遠方現場は金額を明示すると通りやすい |
| 事務員の給与 | 諸経費 | 工事が無くても出ていく費用 |
「職長の現場管理の時間」は割れやすいところです。現場に出て段取りと安全管理をした日は労務費、事務所で見積りや請求をした日は諸経費、と日で切ると集計しやすくなります。日報の出面をそのまま使えるためです。
法定福利費は「手間代 × 保険料率」で出す
法定福利費は、健康保険・介護保険・厚生年金・雇用保険などの会社負担分です。計算の土台になるのは請負金額の全体ではなく、**労務費(手間代)**です。ここを請負金額に掛けてしまうと、実態とかけ離れた金額になります。
式は単純です。
法定福利費 = 手間代(労務費の合計) × 保険料率(会社負担分の合計)
率は会社によって変わります。健康保険料率が都道府県ごとに違うためです。自社の都道府県の率は、全国健康保険協会(協会けんぽ)の保険料額表で確認できます。健康保険組合に入っている会社は、組合の公表値を使ってください。雇用保険料率は厚生労働省のページで年度ごとに公表されます。建設国保に入っている会社、元請として労災保険料まで見込む会社は、率の組み立てそのものが変わります。
注意点が1つ。一人親方に出した分は、自社の法定福利費には入りません。一人親方は自分で保険料を負担するためです。外注費の行として立て、法定福利費の計算からは外します。
金額の出し方を、1つ例で追います。手間代が200,000円、自社の会社負担分の合計率が16.4%だとします。200,000 × 0.164 = 32,800円。ここで手間代に外注費を混ぜてしまうと、外注先も自社も同じ人の保険料を計上する形になり、元請から指摘を受けます。手間代の欄には、自社の社員に払う分だけを入れてください。
安全衛生経費は「現場で実際に使う分」を積む
安全衛生経費は、あいまいになりやすい費目です。実際に現場で出ていくものを並べると、次のようになります。
- 墜落制止用器具の点検・更新、ヘルメット、手袋などの保護具
- 仮設の手すり、開口部養生、親綱、安全ネット
- 消火器、救急用品、熱中症対策の飲料
- 新規入場者教育やKY活動に使う時間(準備の人工)
朝礼やKY活動の時間を労務費の人工に含めるか、安全衛生経費に入れるかは、会社で決めて統一してください。両方に入れると二重計上になります。たとえば「朝礼・KYは人工の中に含め、道具と養生材を安全衛生経費に積む」と決めておくと迷いません。
金額は現場ごとに違うので、直近3現場の実績から標準額を決めるのが早いです。たとえば3現場の安全衛生経費が12,000円・18,000円・15,000円だったとします。合計45,000円を3で割って15,000円。これを住宅改修の標準額にし、足場や高所作業が増える現場だけ上乗せします。
1式でまとめて出す場合も、備考に「何を含むか」を書いてください。元請の確認が一度で終わります。
標準労務費(労務費に関する基準)との付き合い方
標準労務費は、中央建設業審議会が作成・勧告する「労務費に関する基準」のことです。工事の種類ごとに、必要な労務費の目安が示されます。この基準を著しく下回る見積り・契約が禁止行為にあたります。
基準は職種ごとに順次示されていく形なので、まず自社の職種の基準が公表されているかを国土交通省の公表資料で確認してください。まだ示されていない職種もあります。示されていない場合でも、労務費を叩く行為が認められるわけではありません。自社の人工数と日当の根拠を説明できる状態にしておくことが、結局はいちばんの備えになります。
「著しく下回る」かどうかは、金額だけを単独で見るものではありません。工期と数量の前提とセットで判断されます。同じ100㎡でも、工期を半分にすれば必要な人工は変わりません。むしろ増えます。金額を据え置いたまま工期だけ縮める依頼は、実質的な労務費の引き下げになり得ます。
注文者から労務費の引き下げを求められたときの考え方は、次のとおりです。
- 人工単価(日当)を下げる … 応じない。根拠がない
- 人工数を減らす … 工事範囲を減らすのでなければ応じない
- 工事範囲を減らして労務費が下がる … これは正当な減額
- 材料のグレードを落として材料費が下がる … これも正当
人工(にんく)の積み方を書き残す
見積書の労務費は、人数と日数を分けて書きます。
屋根葺き手間 3人 × 2日 = 6人工 × 25,000円 = 150,000円
「屋根葺き手間 一式 150,000円」と書くのに比べて、聞かれたときの説明が段違いに楽です。元請も「6人工なら妥当」と判断できます。
日当に何を含めるかは、社内で1つに決めてください。決めておくべきは次の2点です。
| 決めること | よくある決め方 |
|---|---|
| 日当に諸手当を含めるか | 基本の日給+現場手当まで含めた額を日当とする |
| 法定福利費を含めるか | 含めない。別行で立てる(内訳を出すため) |
法定福利費を日当に含めてしまうと、「手間代 × 率」で計算したときに二重になります。日当は保険料の会社負担分を含まない手間代、と統一するのが素直です。
歩掛りは、自社の日報の出面から逆算すると実態に合います。手順は3つです。
- 直近で同じ工種の現場を1つ選ぶ
- その現場の出面を合計して、総人工を出す
- 施工数量 ÷ 総人工 で、1人工あたりの数量を出す
たとえば前回の葺き替えが120㎡・7人工だったとします。120 ÷ 7 = 17.1㎡/人工。今回が100㎡なら、100 ÷ 17.1 = 5.8人工となり、切り上げて6人工と積みます。これが「なぜ6人工なのか」の根拠になります。
値引き交渉が入ったときは、人工数を減らさず、工事範囲を減らして説明してください。「6人工を5人工にします」ではなく、「軒先の板金を既存利用にすれば、撤去の2人工が1人工になります」という形です。
元請と下請、どちらの立場でも見るところは同じ
見るところは、立場が違っても同じ「労務費が説明できるか」です。
- 下請の立場 … 自社の労務費が基準を著しく下回っていないか。赤字受注を続けていないか
- 元請の立場 … 下請から受け取った見積りの労務費を削る指示を出していないか
気をつけたいのは、口頭の「もう少し下げてよ」です。金額の総額を下げる依頼であっても、下請が労務費を削って応じれば、結果として労務費の引き下げを求めたことになりかねません。チャットやメールで依頼するときは、「材料のグレードを□□に変更した場合の金額を教えてください」「工事範囲から△△を外した金額でお願いします」のように、何を減らすかを具体的に書いてください。金額だけを示して「この予算で」と投げるやり方は、そろそろ改めどきです。
社内では、見積り担当と現場の職長の間で労務費の根拠を共有しておきます。元請から人工数を聞かれるのは、事務所ではなく現場のことが多いためです。
屋根工事の見積書を「一式」から内訳に書き直す(金額つき)
実例で見ます。ガルバリウム鋼板の葺き替え100㎡を、これまで「屋根葺き替え工事一式 1,200,000円(税抜)」で出していたとします。これを内訳に分解します。
| 区分・品名 | 数量・単位 | 単価(円) | 金額(円) |
|---|---|---|---|
| 材料費 | |||
| ガルバリウム鋼板 立平葺き | 100 ㎡ | 4,500 | 450,000 |
| 下葺き材・役物・ビス類 | 1 式 | 80,000 | 80,000 |
| 材料費 小計 | 530,000 | ||
| 労務費 | |||
| 屋根葺き手間(3人 × 2日) | 6 人工 | 25,000 | 150,000 |
| 既存屋根 撤去手間 | 2 人工 | 25,000 | 50,000 |
| 労務費 小計 | 200,000 | ||
| その他の経費 | |||
| 法定福利費(事業主負担分) | 1 式 | 32,800 | 32,800 |
| 安全衛生経費 | 1 式 | 15,000 | 15,000 |
| 廃材処分・運搬 | 1 式 | 60,000 | 60,000 |
| その他の経費 小計 | 107,800 | ||
| 直接工事費 合計 | 837,800 | ||
| 諸経費(20%) | 167,560 | ||
| 小計(税抜) | 1,005,360 | ||
| 消費税(10%) | 100,536 | ||
| 合計(税込) | 1,105,896 |
計算を確かめます。材料費は 450,000 + 80,000 = 530,000円。労務費は 150,000 + 50,000 = 200,000円。法定福利費は 200,000 × 16.4% = 32,800円。その他の経費は 32,800 + 15,000 + 60,000 = 107,800円。直接工事費は 530,000 + 200,000 + 107,800 = 837,800円。諸経費は 837,800 × 20% = 167,560円。税抜合計は 837,800 + 167,560 = 1,005,360円。消費税は 100,536円、税込は 1,105,896円です。
ここで気づいてほしいのは、従来の一式1,200,000円との差です。1,200,000 − 837,800 = 362,200円。直接工事費に対する率にすると約43%でした。つまり、これまでは諸経費と利益を合わせて43%相当を乗せていたことになります。内訳に分けると、自社が何でいくら取っていたのかが初めて数字で見えます。値付けを見直す材料としても使えます。
屋根の数量そのものの拾い方は、無料ツールでも出せます。
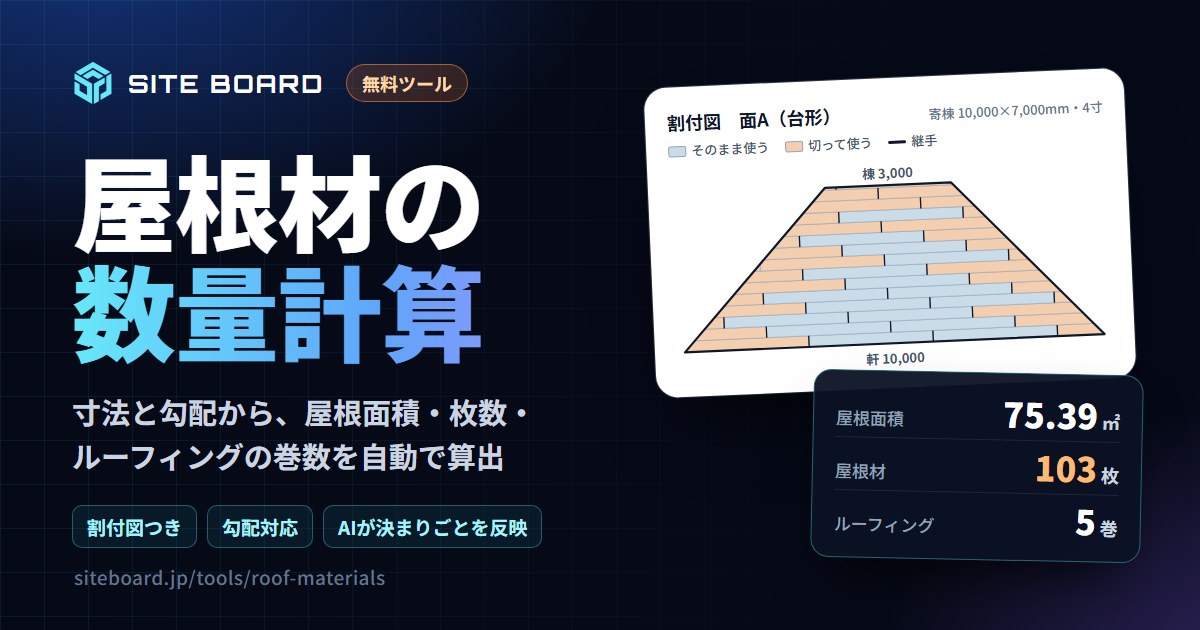 屋根材の数量計算
屋根の形をイラストから選び、図の記号の寸法と勾配を入れるだけで、屋根面積、屋根材の枚数・本数、ルーフィングの巻数、棟・隅棟・谷などの役物の長さと貫板の本数を自動で計算。複合屋根(L字・T字・コの字)・棟違い・下屋にも対応し、割付図つきで、施工の決まりごとはAIが読み取ります。
ツールを使う
書き直した見積書の並べ方
並べ方には型があります。
- 見出し行「材料費」を置き、その下に明細を並べ、小計行で締める
- 同じように「労務費」「その他の経費」を並べる
- 直接工事費の合計、諸経費、小計、消費税、合計の順に並べる
数量と単位は必ず入れてください。「式」ばかりの見積書は、一式表記と変わらない印象を与えます。㎡・m・枚・人工を使い分けます。
備考には次の一文を入れておくと、後の交渉が楽になります。
法定福利費は法令に基づく事業主負担分のため、値引きの対象外とさせていただきます。
A4縦1枚に収まらないときは、表紙(合計だけ)と明細書を分ける形にします。行数が多い見積書は、区分ごとに改ページした方が読み手に親切です。
内訳の並びを直すときは、宛名・有効期限・支払条件など内訳以外の記載項目もまとめて見直すと、差し戻しの理由をもう1つ減らせます。見積書に書く14項目の記入例と、値引きや有効期限を備考にどう書くかの文例は、次の記事にまとめています。
 見積書の書き方|工事の14項目と記入例、値引き・有効期限の文例
見積書の書き方を、工事の記入例つきで宛名から社印まで14項目の順に解説。値引きのマイナス表記と消費税の計算、有効期限・支払条件・除外事項の文例、法定福利費の内訳、建設業法の見積期間まで。そのまま自社のひな形に写せます。
記事を読む
内装工事の例:手間請けで材料が支給のとき
条件を変えます。ボード張り400㎡、材料は元請支給、自社は手間のみ。この場合でも内訳は作れます。
| 区分・品名 | 数量・単位 | 単価(円) | 金額(円) |
|---|---|---|---|
| 材料費 なし(元請支給) | — | — | 0 |
| ボード張り手間(4人 × 5日) | 20 人工 | 22,000 | 440,000 |
| 法定福利費(事業主負担分) | 1 式 | 72,160 | 72,160 |
| 安全衛生経費 | 1 式 | 8,000 | 8,000 |
| 運搬費(工具・残材) | 1 式 | 12,000 | 12,000 |
| 直接工事費 合計 | 532,160 | ||
| 諸経費(10%) | 53,216 | ||
| 小計(税抜) | 585,376 | ||
| 消費税(10%) | 58,537 | ||
| 合計(税込) | 643,913 |
確かめます。労務費は 4人 × 5日 = 20人工、20 × 22,000 = 440,000円。法定福利費は 440,000 × 16.4% = 72,160円。その他の経費は 72,160 + 8,000 + 12,000 = 92,160円。直接工事費は 440,000 + 92,160 = 532,160円。諸経費は 53,216円、税抜合計は 585,376円。消費税は円未満切り捨てで58,537円、税込は 643,913円です。1人工あたり20㎡の歩掛りになります。
「材料費 なし(支給)」の行をわざわざ入れるのは、あとの精算で揉めないためです。支給品の数量が足りなかったとき、この1行があると「材料は当社の見積り範囲外」という前提を示せます。
内装の数量拾いは、こちらのツールでも計算できます。
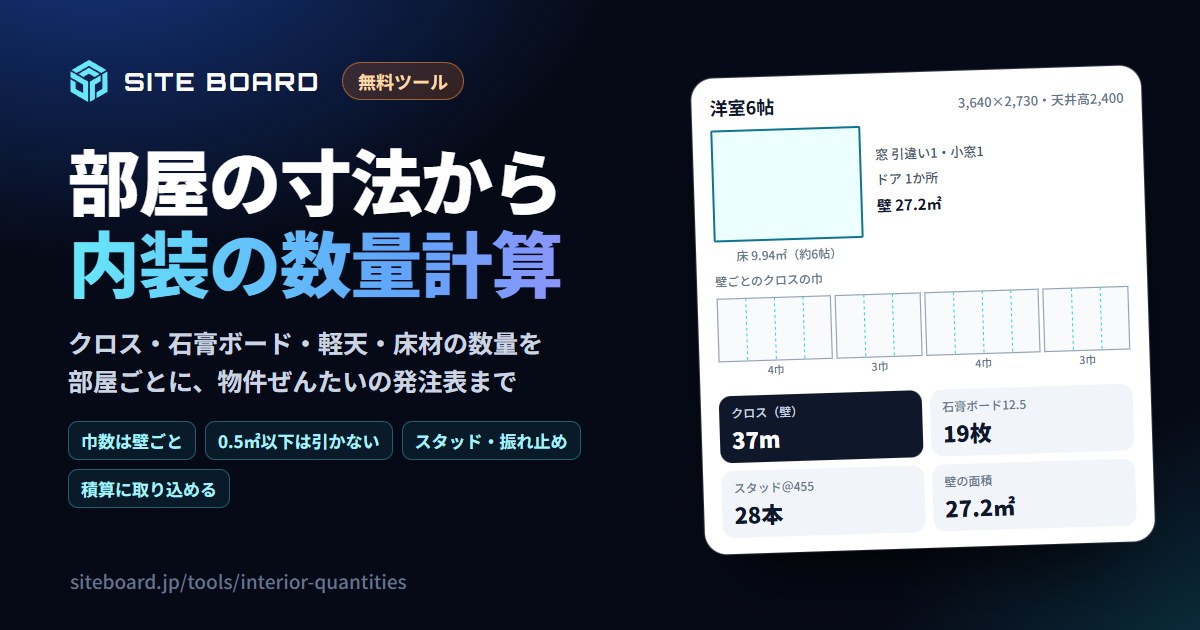 内装の数量計算
部屋の間口・奥行・天井高を入れるだけで、壁・天井・床の面積と、クロスの必要メーター、石膏ボードの枚数、軽天(スタッド・ランナー・振れ止め)の本数、床材の数量、巾木の長さまで自動で計算。部屋を足していくと物件ぜんたいの発注表になります。四角・L字・コの字・角が斜め・勾配天井の部屋に対応し、現場記入シート(PDF)付き。
ツールを使う
外注を含む工事は、外注費の行を独立させる
自社施工と外注が混ざる工事では、行の立て方を1つ間違えると内訳が読めなくなります。先ほどの屋根の例に、足場を外注で30万円かけたとします。並べ方は次のようにします。
| 区分 | 金額(円) | 法定福利費の計算 |
|---|---|---|
| 材料費 | 530,000 | 対象外 |
| 労務費(自社6+2人工) | 200,000 | この金額に率を掛ける |
| 外注費(足場架払し) | 300,000 | 対象外(外注先が自社分を計上) |
| その他の経費 | 107,800 | — |
法定福利費は、あくまで自社労務費200,000円に率を掛けた32,800円のままです。外注費300,000円を足した500,000円に掛けると82,000円になり、49,200円を余計に請求する形になります。差額は 82,000 − 32,800 = 49,200円。元請が内訳を見れば、すぐに気づく金額です。外注費は必ず別の行に出してください。
足場の数量の根拠は、次のツールで確かめられます。
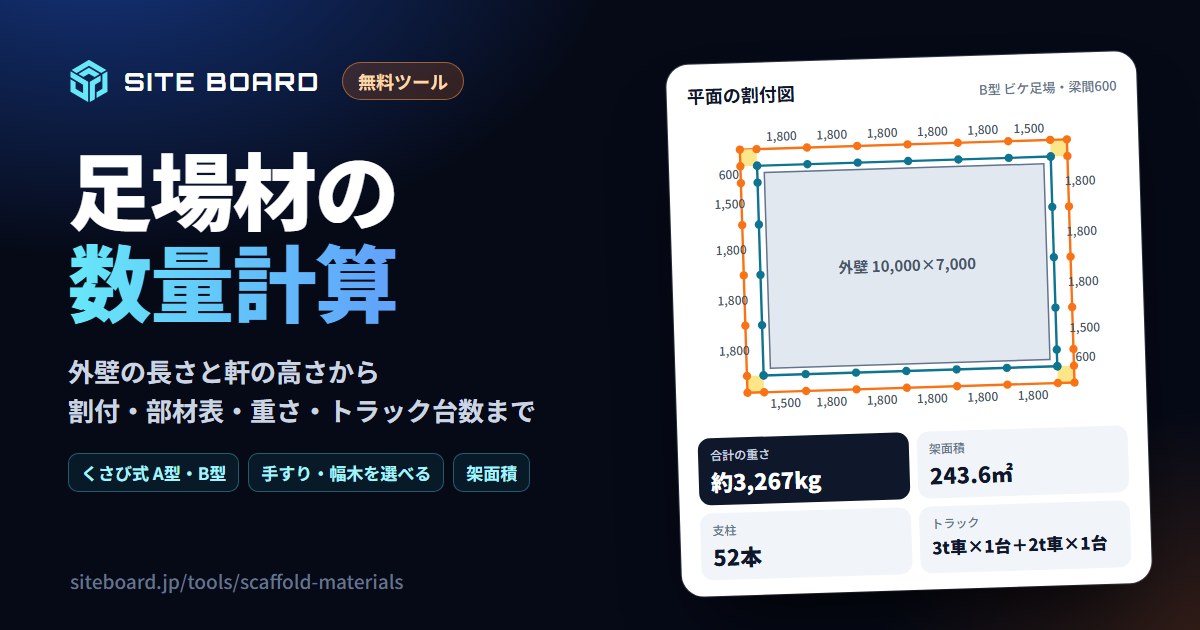 足場材の数量計算
外壁の長さと軒の高さから、くさび式足場(A型・B型)のスパンの割付、支柱・布材・踏板などの部材表、合計の重さとトラックの組み合わせ、架面積まで自動で計算。長方形・L字・コの字・台形などの形と下屋にも対応し、手すりの段数・幅木(鋼製・木製)・面ごとの本足場/一側も選べます。現場記入シート(PDF)付き。
ツールを使う
よくあるつまずきと、その場での直し方
「法定福利費を上乗せしたら高くなって失注しないか」。いちばん多い心配です。落ち着いて考えると、多くの会社はもともと日当や一式金額の中に保険料の会社負担分を織り込んでいます。内訳に出すのは、中に隠れていた分を外に出す整理です。総額を変えたくないなら、労務費の単価を見直して、法定福利費を外に出した分だけ調整すれば総額は同じになります。ただし、これまで本当に織り込んでいなかった会社は、総額が上がります。その場合は上がるのが正しい姿です。
一式のまま出して差し戻された。最短の直し方は、金額を触らずに3行に割ることです。総額1,200,000円が確定しているなら、材料費・労務費・法定福利費を積み上げ、残りを諸経費の行に置きます。新しく積み直すより早く、金額も変わりません。
消費税の計算順序。法定福利費も請負代金の一部なので、消費税の課税対象です。内訳の合計(法定福利費を含む)に税率を掛けます。法定福利費だけ税抜のまま加算する、といった扱いはしません。適格請求書の記載事項など消費税の扱いは、国税庁のインボイス制度特設サイトでも確認できます。
値引き行を入れるとき。どの費目から引くかを先に決めておきます。順番は「材料費 → 諸経費 → その他の経費(法定福利費を除く)」。労務費と法定福利費には手を付けません。たとえば先ほどの屋根の例(税抜1,005,360円)で10%の値引きを求められた場合、引く額は100,536円です。材料費530,000円と諸経費167,560円の合計697,560円の中で調整できるかを見ます。697,560円に対する100,536円は約14.4%です。材料のグレード変更だけで14%を吸収できるかを先に見積もり、できないなら工事範囲の見直しを提案します。
「一式」と書いてよい場面はあるのか。あります。金額が小さい副資材のまとまり、養生・清掃など数量で表しにくい作業、法定福利費や安全衛生経費のような集計値です。逆に「一式」で出すと差し戻されやすいのは、工種そのもの(屋根工事一式、内装工事一式)と、手間代です。一式と書くときは、詳細欄か備考に中身を1行添えるのが原則と考えてください。
過去の見積書を全部作り直す必要はない。すでに契約が済んだ工事をさかのぼって直す話ではありません。今後出す分から変えれば足ります。
社内の運用を1週間で整える段取り
いっぺんにやろうとすると挫折します。1日ずつ区切ります。
1日目:いちばんよく出す工事のひな形を1つだけ選び、内訳の形に書き直します。屋根屋なら葺き替え、内装屋ならボード+クロス。この1つができれば、あとは複製で増やせます。
2〜3日目:人工単価と法定福利費の率を確認します。自社の都道府県の健康保険料率を協会けんぽ等の公表値で調べ、厚生年金・雇用保険の会社負担分と合わせて、自社の率を1つに決めます。決めた率は紙に書いて事務所に貼ってください。人によって違う率を使うのがいちばん困ります。
4日目以降:新規の見積りはひな形から作ります。すでに作りかけの下書きは、作り直さずに3行(労務費・法定福利費・安全衛生経費)を足すだけにします。
担当も決めます。目安は次のとおりです。
| 決めること | 決める人 |
|---|---|
| 人工数・歩掛り | 職長または現場の責任者 |
| 人工単価・法定福利費の率・諸経費率 | 社長 |
| 見積書の書式・提出 | 事務・見積り担当 |
書類の管理全般を整理したいときは、書類・安全管理のコラム一覧もあわせて読んでみてください。見積りと請求の流れをまとめて見直すなら、見積・請求・原価のコラム一覧が近い話題です。
見積りソフトで内訳を作ると、夜の作業が短くなる
手書きやエクセルでも内訳は作れます。ただ、行が増えるほど法定福利費の掛け直しと小計の合わせ込みが面倒になります。SITE BOARD(サイトボード)では、明細の1行ごとに費目を選ぶ形で内訳を作ります。
サイドバー「施工管理」>「積算」で明細を入れるとき、各行に「材料費」「労務費」「外注費」「経費」のいずれかを選びます。選ぶだけで、明細の下に費目別内訳(直接工事費)が自動で表示されます。材料費がいくら、労務費がいくら、と分かれて出るので、内訳の区分けをあとから数え直す手間がありません。
そして、費目「労務費」を選んだ行の合計が「手間代」として集計されます。この手間代をもとに、法定福利費の目安が出ます。
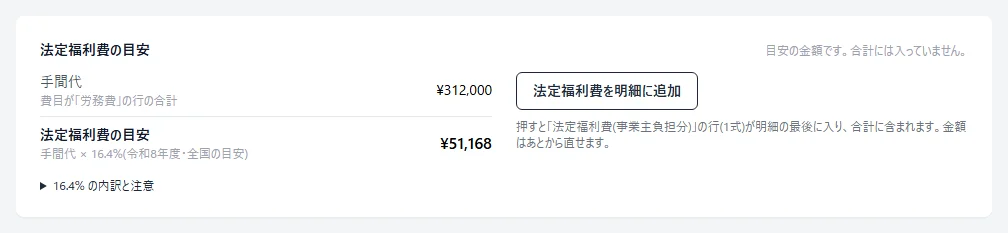
「法定福利費を明細に追加」を押すと、明細の最後に「法定福利費(事業主負担分)」の行が1式・費目「経費」で入ります。金額はあとから手で直せます。すでに「法定福利費」で始まる行があるときは、新しい行を足さずに既存行の金額を直す動きになります。
目安に使っている16.4%は、令和8年度の保険料率(健康保険・介護保険・子ども・子育て支援金・厚生年金・子ども・子育て拠出金・雇用保険の会社負担分)から出した全国の目安です。健康保険料率が都道府県で違うため、16.09〜16.76%の幅があります。建設国保や健康保険組合の会社、元請として労災保険料も見込む会社は、追加された行の金額を自社の率で直してください。欄の「16.4% の内訳と注意」を開くと、内訳を確認できます。
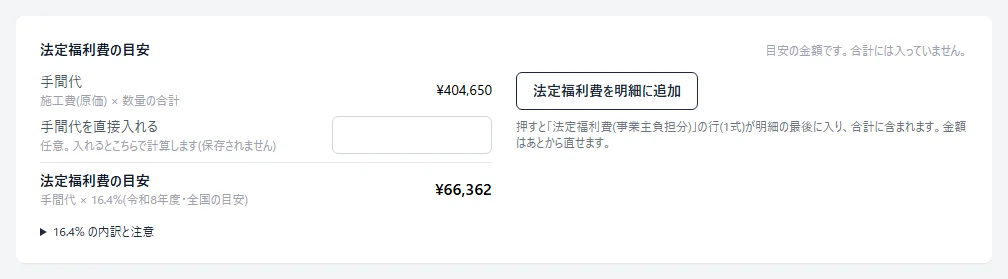
見積り側(サイドバー「施工管理」>「見積り」)にも同じ欄があります。こちらの手間代は「施工費(原価)× 数量」の合計です。
見出し行と小計行で、内訳の区分を作る
積算にも見積りにも、行の種類が4つあります。「明細行」「見出し行」「小計行」「空白行」です。表の下のボタンで追加します。この記事の屋根の例と同じ並びにするなら、次の順で行を足します。
- 「+ 見出し行を追加」で「材料費」を入れる
- その下に明細行を並べる
- 「+ 小計行を追加」で材料費の小計を出す
- 同じ手順を「労務費」「その他の経費」でも繰り返す
小計行は、直前の見出し(または前の小計)からの明細合計を自動で計算します。手で足し算をしないので、行を1つ増やしても数字がずれません。行の順番を変えたいときは、行の左端の点々をドラッグするか、「▲」「▼」で動かします。
品名の欄は入力候補が出ます。見出し行では過去に使った見出しの候補、明細行では同じ見出しの下で使った明細の候補が並びます。「材料費」の見出しを入れてから明細行に進むと、過去に材料費の下で使った品名が優先して出る形です。候補は使った回数が多い順に並びます。2回目以降の見積りが速くなるのは、この候補のおかげです。
なお、小計行と空白行より下の明細行では、見出しによる絞り込みが外れます。過去の明細すべてから候補が出るので、候補が多すぎると感じたら、品名の頭2〜3文字を打って絞ってください。
積算から見積りに変換したときの注意点
積算は原価で入力し、利率を乗せて見積り(下書き)に変換します。編集画面の上部「この積算から見積りを作成:」で利率を入れ、「見積り(下書き)を作成」を押す流れです。
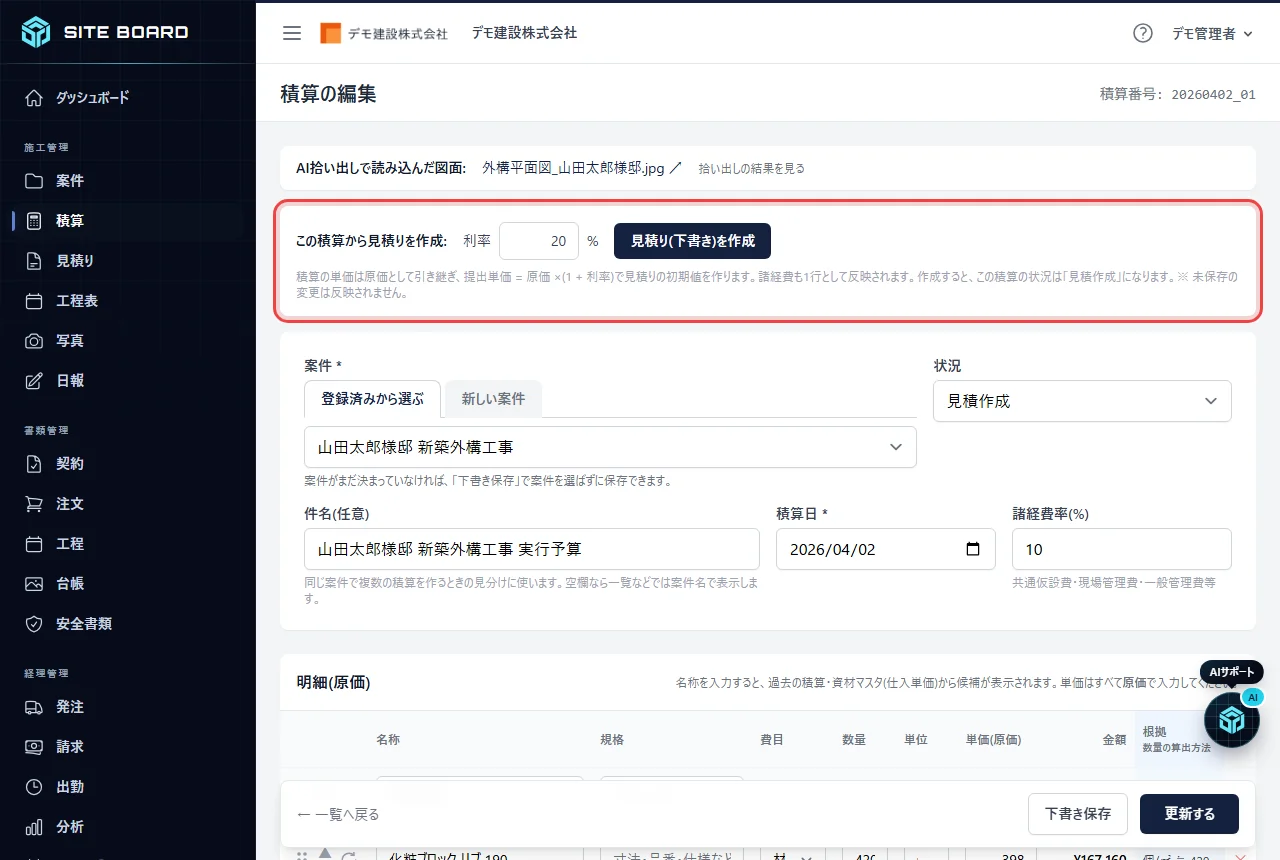
ここで引っかかりやすい点が3つあります。
- 積算で追加した法定福利費の行にも利率が乗ります。法定福利費は原価を乗せて儲ける性質の費目ではありません。目安の金額をそのまま見積書に載せたいときは、積算側では追加せず、見積りの画面の「法定福利費の目安」から追加し直してください。
- 積算から作った見積りは手間代が多めに出ます。費目「材料費」の行は見積りの「資材費(原価)」に、労務費・外注費・経費の行は「施工費(原価)」に入るためです。施工費に外注費と経費が混ざるので、手間代が実際より大きくなります。そのときは「手間代を直接入れる」の欄に、労務費だけの金額を入れて目安を出し直します。
- 小計行は見積りに引き継がれません。見出し行と空白行はそのまま引き継がれますが、小計行は見積り側で入れ直す必要があります。「材料費」「労務費」「その他の経費」の3つの見出しと、その下の小計行を入れ直せば、この記事の表と同じ並びになります。
2つ目を先ほどの外注込みの例で確かめます。自社労務費200,000円、外注費300,000円、その他の経費107,800円を積算に入れると、見積り側の施工費(原価)の合計は 200,000 + 300,000 + 107,800 = 607,800円になります。この金額で目安を出すと 607,800 × 16.4% = 99,679円。正しい32,800円との差は 99,679 − 32,800 = 66,879円です。かなりの開きになるので、外注を含む工事では「手間代を直接入れる」に200,000円と入れ直してください。
積算から見積りまでの流れ全体は、こちらの記事にまとめています。
 積算から見積りを作成する手順|案件登録で拾い出しの二度手間をなくす
拾い出しはエクセル、見積書は別ソフトで二度手間になっていませんか。SITE BOARD(サイトボード)で案件を登録し、積算から見積りを作成して見積書のPDFを出すまでの操作を、画面の順番どおりに説明します。資材費マスタの使い方も。
記事を読む
出したかどうかを一覧で追う
内訳入りに変えると、見積書の提出までに一手間増えます。出し忘れを防ぐには、見積りの一覧の「状況」を見るのが早いです。状況は「下書き」「ダウンロード済み」「印刷済み」「メール送信済み」の4つで、見積書を「ダウンロード」「印刷」「メールで送信」すると自動で切り替わります(「表示」で確かめただけなら下書きのままです)。手渡しした見積書は、一覧の左端の状況の欄で「印刷済み」などに手動で変えられます。編集画面を開く必要はありません。
夕方に一覧を開き、「下書き」のまま残っている行だけを見れば、今日出すはずだった見積りが分かります。年・月・状況・取引先・作成者・キーワードで絞り込めるので、「今月・下書き」で絞るのが手早い使い方です。
原価を見せる相手を決めておく
積算は、仕入単価などの原価がそのまま見える画面です。「設定」>「ユーザー管理」で権限「積算」を配る相手は、原価を見せてよい人に限ってください。権限のひな形「事務・経理」は、この理由から「積算」を外した状態になっています。
見積りの画面にある原価・粗利の欄(黄色の欄)は社内用で、見積書PDFには印字されません。内訳つきの見積書を出しても、原価や粗利率がお客様に見えることはありません。
明日から着手する3ステップ
最後に、明日から手を付ける順番です。3つだけです。
ステップ1:直近に出した見積書を1枚だけ書き直す
新しく作らず、すでに出した見積書を1枚選びます。総額は変えずに、材料費・労務費・法定福利費の3行に分けてみてください。この作業で、自社が労務費をいくらで見ていたのか、法定福利費を織り込めていたのかが分かります。屋根の例では、直接工事費837,800円に対して諸経費と利益が約43%乗っていました。自社の数字がいくつになるか、一度出してみる価値があります。
ステップ2:自社の法定福利費の率を1つに決める
自社の都道府県の健康保険料率を、協会けんぽや加入している健康保険組合の公表値で確認します。そこに厚生年金と雇用保険の会社負担分を足して、自社の率を決めます。決めた率は、見積りを作る全員が同じ数字を使えるように共有してください。建設国保の会社は、率の組み立てが変わります。
ステップ3:自社の職種の労務費の基準を確認する
標準労務費(労務費に関する基準)は、職種ごとに順次示されます。自社の職種の基準が公表されているかを、国土交通省の公表資料で確認してください。公表されていれば、自社の人工単価と突き合わせます。著しく下回っていないかを見るのは、元請に言われる前に自分でやっておく作業です。
条文番号、対象となる工事の範囲、勧告の運用といった細部は、必ず国土交通省の一次情報で確認してください。会社の許可業種や取引の形によって、関わり方は変わります。判断に迷う点は、所管の建設業課や顧問の専門家に相談するのが確実です。
建設業法改正に合わせた見積書の内訳を、実際に触って確かめたい場合は、SITE BOARD(サイトボード)の積算と見積りで試せます。費目を選ぶだけで費目別の内訳が出て、法定福利費の目安まで計算されるので、夕方から始める見積りの時間が短くなります。無料で使い始めるから登録でき、料金は料金プランで確認できます。